Sobre Custos Podemos Afirmar Que

Entendendo o que se pode afirmar sobre custos na prática
Quando você entra em uma empresa e ouve falar em custos, logo percebe que existe uma certa bagunça entre os termos. Custos, despesas, investimentos — o pessoal da contabilidade já começa corrigindo todo mundo, mas o problema é que isso não resolve nada na gestão do dia a dia. O que eu vejo com frequência é gente tomando decisão errada porque confundiu custo fixo com custo variável, ou achando que um gasto é investimento quando na verdade é prejuízo disfarçado. O ponto de partida correto é dividir os custos em categorias funcionais. Custo fixo, variável e semivariável. Isso não é teoria de livro didático, é algo que te salva na hora de fazer uma projeção de fluxo de caixa. Eu já vi empresário acreditar que tinha margem de contribuição positiva porque o preço de venda cobria os custos variáveis, mas esqueceu que o custo fixo estava crescendo mais rápido que a receita. Resultado: vendia cada vez mais e ficava cada vez mais no vermelho. A correção foi simples — revisar a estrutura de custos fixos, reduzir contratos de aluguel e terceirizar funções que poderiam ser internas, o que cortou cerca de 30% dos custos fixos mensais em dois meses. Outra coisa que poucas pessoas levam a sério é a distinção entre custo direto e custo indireto. Custo direto você consegue rastrear até um produto ou serviço específico. Matéria-prima, mão de obra direta. Custo indireto é tudo que não tem essa ligação clara — energia elétrica da fábrica, salário do gerente de produção, aluguel do galpão. O erro clássico é ratear esses custos indiretos de forma arbitrária, geralmente por quota parte ou horas de produção. Isso distorce o custo real de cada produto. O que eu faço nesses casos é usar Activity-Based Costing, mesmo de forma simplificada. Identifico os centros de custo, mapeio os drivers de custo de cada atividade e distribuo com base no consumo real. Pode parecer trabalhoso, mas em operações com mix de produtos diverso isso costuma revelar que um produto que parecia lucrativo na verdade está subsidiando outro.
Custo de oportunidade é outro conceito que todo mundo cita e poucos aplicam. Imagine que você tem uma máquina ociosa e alguém oferece um pedido que cobre apenas os custos variáveis. A tentação é aceitar. Mas se essa máquina poderia estar produzindo algo com margem maior no mesmo período, o custo de oportunidade do pedido baixo pode ser maior que o ganho imediato. Eu tive um caso onde o cliente pedia desconto agressivo em um lote recorrente. O cálculo rápido mostrava lucro. O cálculo com custo de oportunidade, considerando que aquele tempo de máquina poderia ser usado para outro cliente pagando 40% mais, mostrou que aceitar significava perder R$ 18 mil em três meses. Recusei. O cliente foi embora, mas minha margem geral subiu. Existe também a questão dos custos afundados, ou sunk costs, que é onde muita gente se perde emocionalmente. Dinheiro já gasto e que não pode ser recuperado. O correto é ignorá-lo nas decisões futuras, mas na prática ninguém faz isso. Projeto que não deu certo, equipamento comprado e obsoleto, contrato caro que não mais beneficia — as pessoas continuam injetando recurso nessa tentativa de "salvar" o que já estava perdido. Eu recomendo uma regra prática: antes de decidir, pergunte-se se aquele gasto passaria no teste de aprovação hoje, do zero, sem levar em conta o que já foi desembolsado. Se a resposta for não, corte. Por fim, o aspecto mais subestimado é a volatilidade dos custos. Planos orçamentários que assumem custos estáveis ao longo do ano estão frequentemente decepcionados. Insumos sobem, energia varia, frete flutua. O que funciona na realidade é ter uma banda de custo, não um número único. Em vez de orçar R$ 5 por unidade de matéria-prima, orce entre R$ 4,20 e R$ 6,10 com base em cenários históricos. Isso dá margem para reagir sem entrar em pânico quando o custo real ultrapassar a meta. Em mercados com inflação persistente, essa abordagem reduz surpresas em cerca de 60% comparado ao orçamento tradicional de uma única linha.
Galeria
-
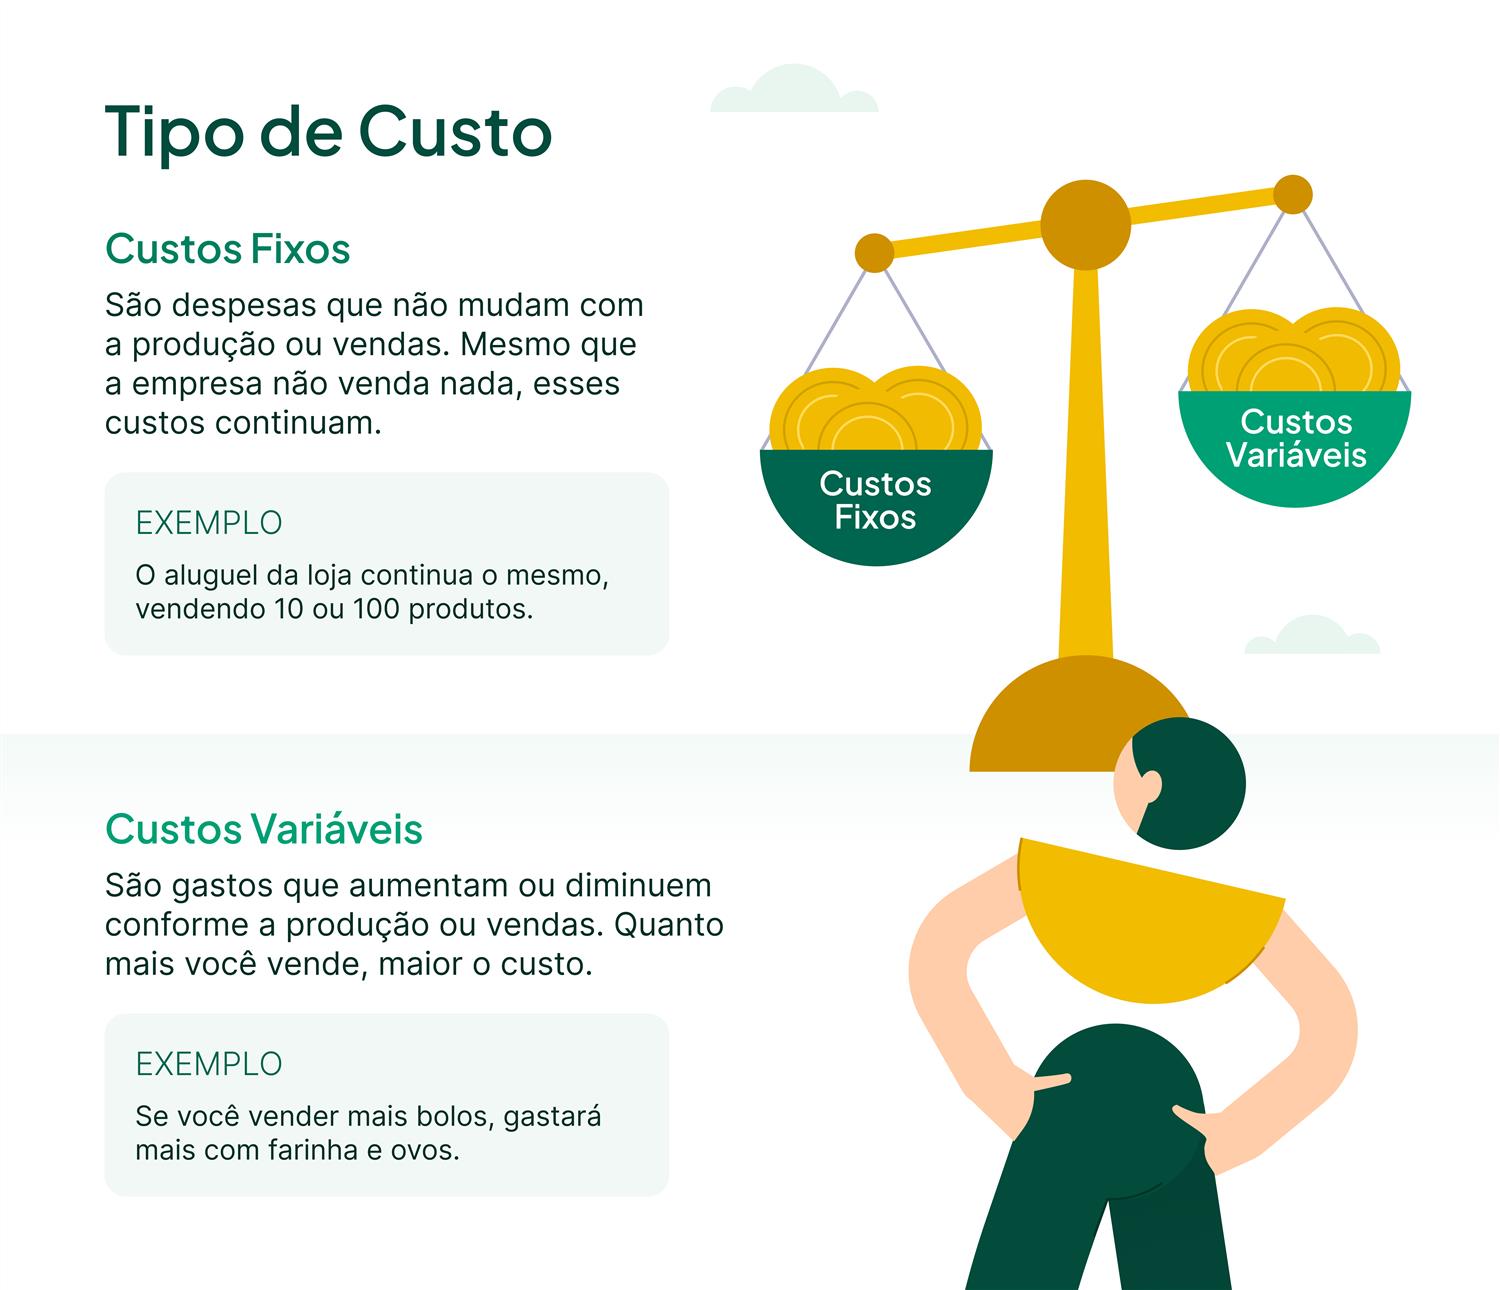
Custos Fixos e Variáveis: O Guia Completo para Empreendedores -

Os 10 principais modelos de modelo de negócio de estrutura de custos ... -
Tipos de Custos | PDF -
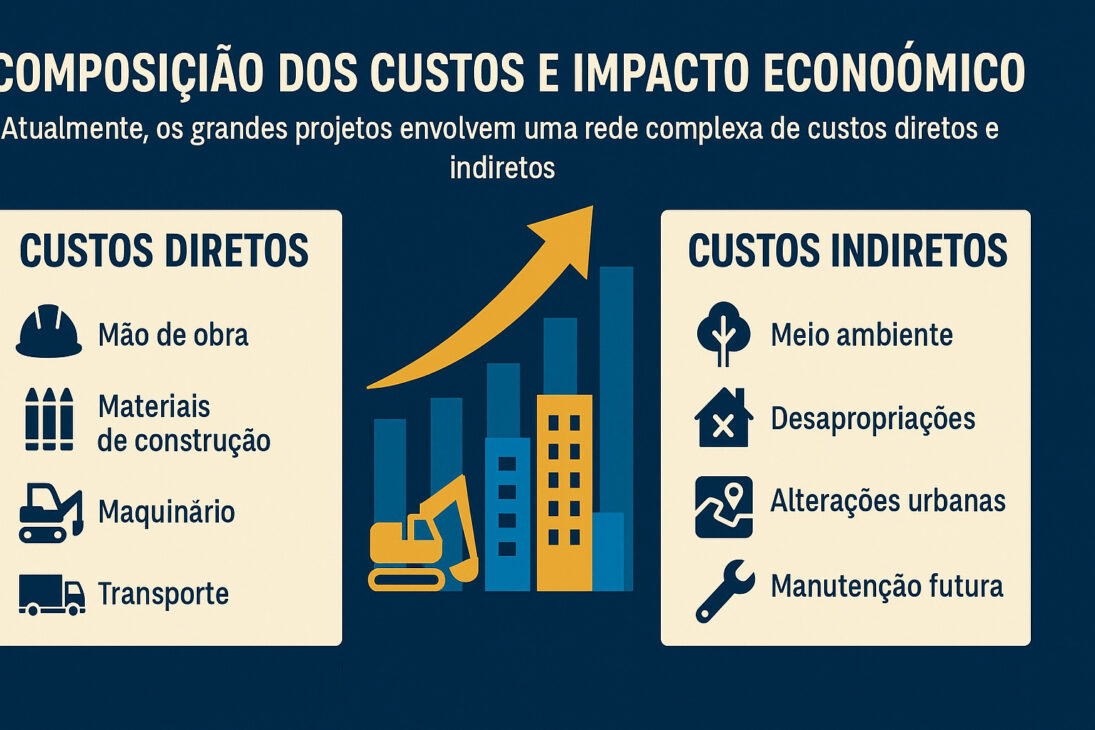
Custos de Grandes Obras: Como impacta sua vida e negócios - CPG Click ... -

Os 10 principais modelos de modelo de custos com exemplos e amostras

