Sobre Orçamento Familiar E Endividamento É Correto Afirmar Que
O que realmente acontece quando a família tenta controlar as contas
Orçamento familiar e endividamento são dois temas que todo mundo fala, mas pouca gente explica direito. A verdade é que a maioria das famílias não tem um orçamento, tem uma planilha que ninguém olhar depois de três dias. O endividamento começa devagar, sem ninguém perceber, até chegar aquele ponto em que o cartão fecha e você não sabe mais se está pagando as parcelas do sofá ou do celular que ninguém usa. É correto afirmar que a maior parte do endividamento familiar brasileiro começa com pequenas despesas recorrentes que ninguém acompanha. Parcelas de serviços que parecem inofensivos, juros rotativos que dobram em dois meses, e a ilusão de que o salário do mês que vem vai resolver tudo. Isso não é novidade, é o padrão que eu vejo todo dia nos casos que chegam até mim. O problema real não é gastar mais do que se ganha. O problema é não saber quanto se gasta. Muitas pessoas acham que precisam de um software caro ou de uma planilha para ter controle. Na prática, o que funciona é algo simples: anotar cada despesa durante trinta dias, somar, e comparar com a renda líquida. Se o resultado der negativo, o endividamento é questão de tempo. Não tem jeito mágico.
Quando eu comecei a trabalhar com consultoria financeira familiar, minha primeira impressão foi que as pessoas sabiam exatamente onde tinham dinheiro. Quando pedia para mostrar os extratos e os extratos do cartão de crédito, eu via contas que elas sequer lembravam que tinham. Um desses casos foi uma família em Curitiba que tinha seis assinaturas de streaming ativas e não fazia ideia. Somado a isso, o financiamento do carro estava com o valor real do veículo bem abaixo da dívida restante. A solução foi listar tudo em uma única planilha e cortar os canais que ninguém assistia. Economizaram cento e setenta reais por mês, o suficiente para começar a abater o financiamento. Um erro comum é tratar o orçamento como se fosse fixo. Ele não é. A regra básica é a seguinte: a soma dos gastos fixos mais os variáveis não pode ultrapassar a renda líquida. Se ultrapassar, você está pegando empréstimo disfarçado para pagar o básico do mês. Isso é endividamento estrutural e só se resolve reduzindo custos fixos ou aumentando a renda. Tentar apertar o variável não adianta muito porque esse já está no mínimo. Outro ponto que as pessoas ignoram é a separação entre necessidade e desejo dentro do orçamento. Compra de supermercado é necessidade. A compra extra de itens de conforto que aparece no final do mês, geralmente paga no cartão, é desejo. Quando essas duas coisas se misturam na mesma conta, você não consegue enxergar onde está o problema. A técnica que funciona é separar categorias claras: alimentação, transporte, saúde, educação, lazer, e dívida. Cada uma recebe um limite definido no início do mês. Se o limite de lazer estoura, não se passa para o limite de alimentação. Isso é regra sem negociação.
Sobre endividamento, a informação mais importante que preciso passar é a diferença entre dívida boa e dívida ruim. Dívida boa é aquela que gera retorno futuro, como financiamento estudantil ou imóvel para moradia. Dívida ruim é a que nasce de consumo imediato, como parcelamento de compras no cartão sem queda de preço. A maior parte do endividamento das famílias brasileiras é dívida ruim, e o dado é claro: ela consome entre vinte e cinco e quarenta por cento da renda das famílias endividadas. Quando o endividamento já está instalado, a saída não é fazer mais cortes. É renegociar com estratégia. A renegociação feita às pressas, ligando para o banco sem pesquisar, quase sempre resulta em condições piores. O correto é listar todas as dívidas com valor atualizado, taxa de juros praticada e prazo restante. Depois disso, procurar instituições que ofereçam taxa menor que a atual. Em muitos casos, um consórcio ou empréstimo consignado com taxa mais baixa permite quitar as dívidas mais caras e reduzir a parcela mensal em trinta a cinquenta por cento. Um detalhe prático que pouca gente menciona é o impacto do atraso no nome. Um único atraso no cartão de crédito que se transforma em parcelamento automático no rotativo já é suficiente para dobrar o custo da dívida em três meses. A proteção mais simples e eficiente é configurar débito automático para o valor total da fatura, não o mínimo. Isso evita o círculo vicioso que prende a maior parte das famílias.

Outra coisa que eu vejo acontecer o tempo todo é a falta de previsão para despesas anuais. Seguro do carro, IPVA, mensalidade escolar, manutenção residencial. Essas despesas aparecem uma vez por ano e derrubam o orçamento que estava equilibrado. A solução é simples: dividir o valor anual por doze e reservar todo mês. Se a despesa anual for de doze mil reais, reserva-se mil por mês. Na prática, isso evita o uso do crédito para cobrir buracos sazonais. Se você está com dívidas e sente que não consegue sair sozinho, procure orientação especializada antes de fazer qualquer decisão. A decisão errada no momento certo pode custar anos a mais de pagamento. A orientação certa, mesmo que seja uma conversa com um profissional que entenda o seu caso concreto, costuma economizar de horas de tentativa e erro para decisões mais rápidas e seguras. O controle financeiro não precisa ser perfeito. Precisa existir. Sem ele, o endividamento avança silenciosamente até que a situação fique insustentável. Com ele, é possível ajustar rotas antes que o problema se agrave.
Galeria
-
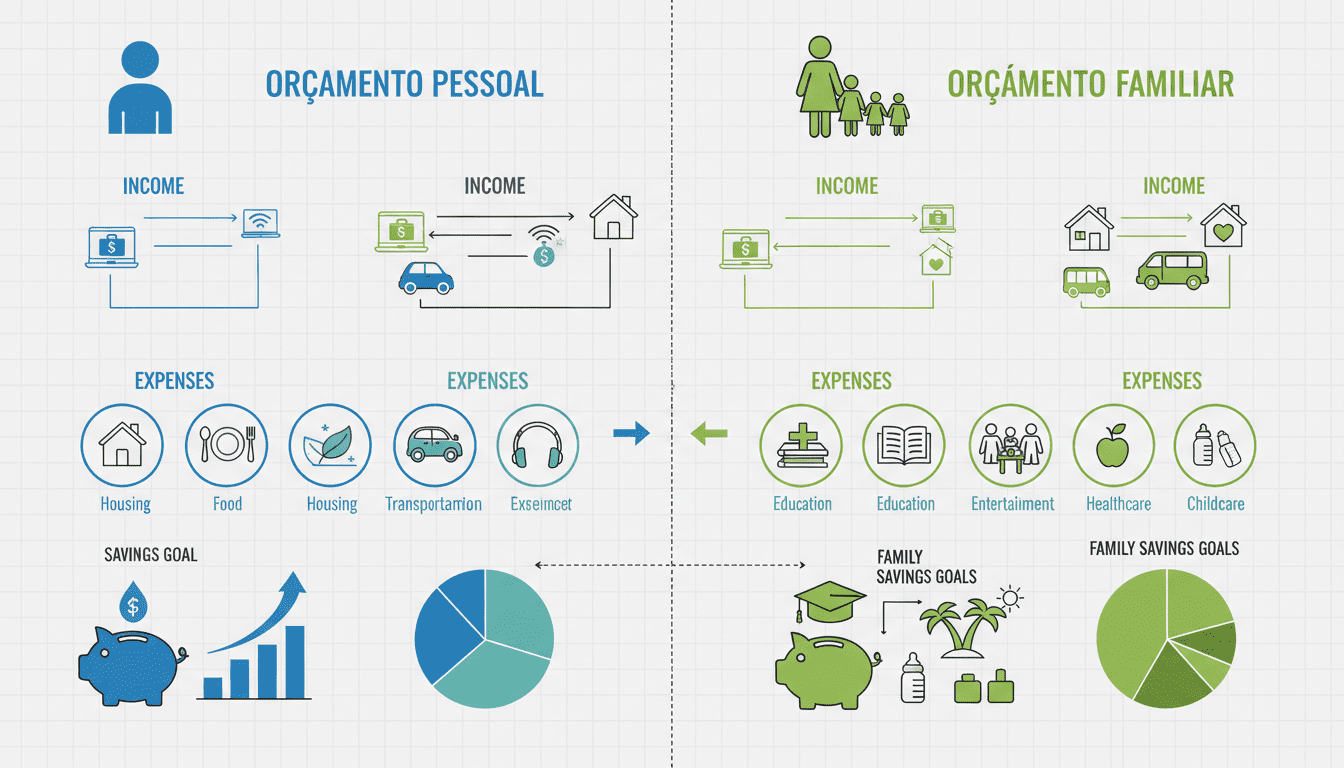
Como Fazer um Orçamento Familiar Simples e Eficaz para 2026. | VidaTechFin -
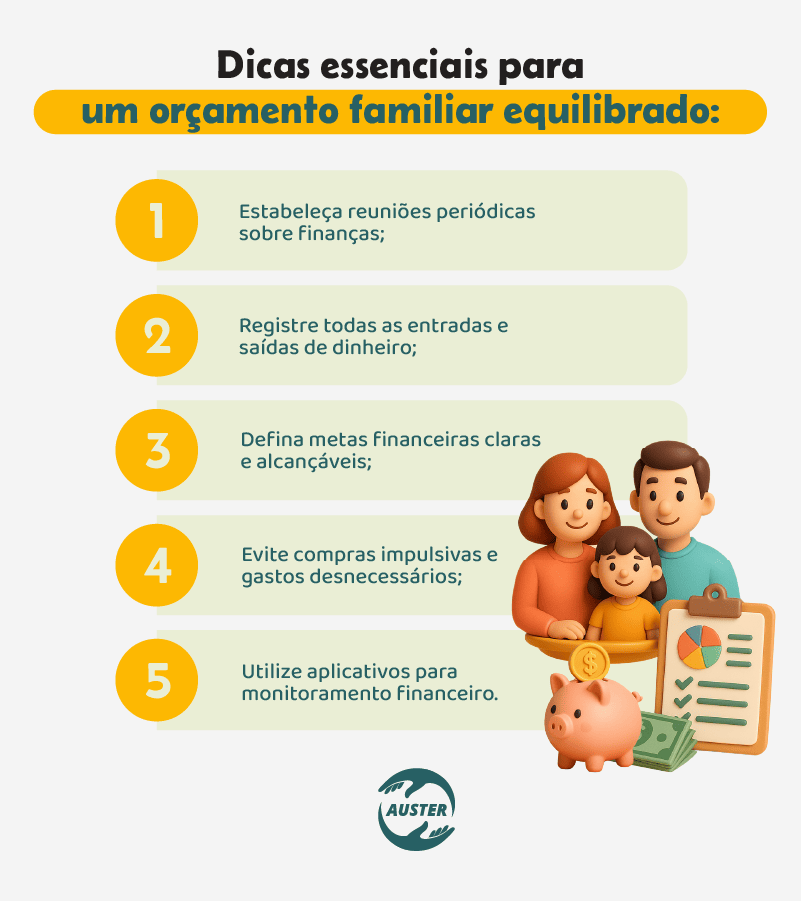
Orçamento familiar: como planejar em conjunto – Auster -

A importância do orçamento familiar -

Orçamento familiar e planejamento financeiro – Valia Verso
