Sociedade Personificada E Não Personificada
O que realmente separa essas duas formas de organização social
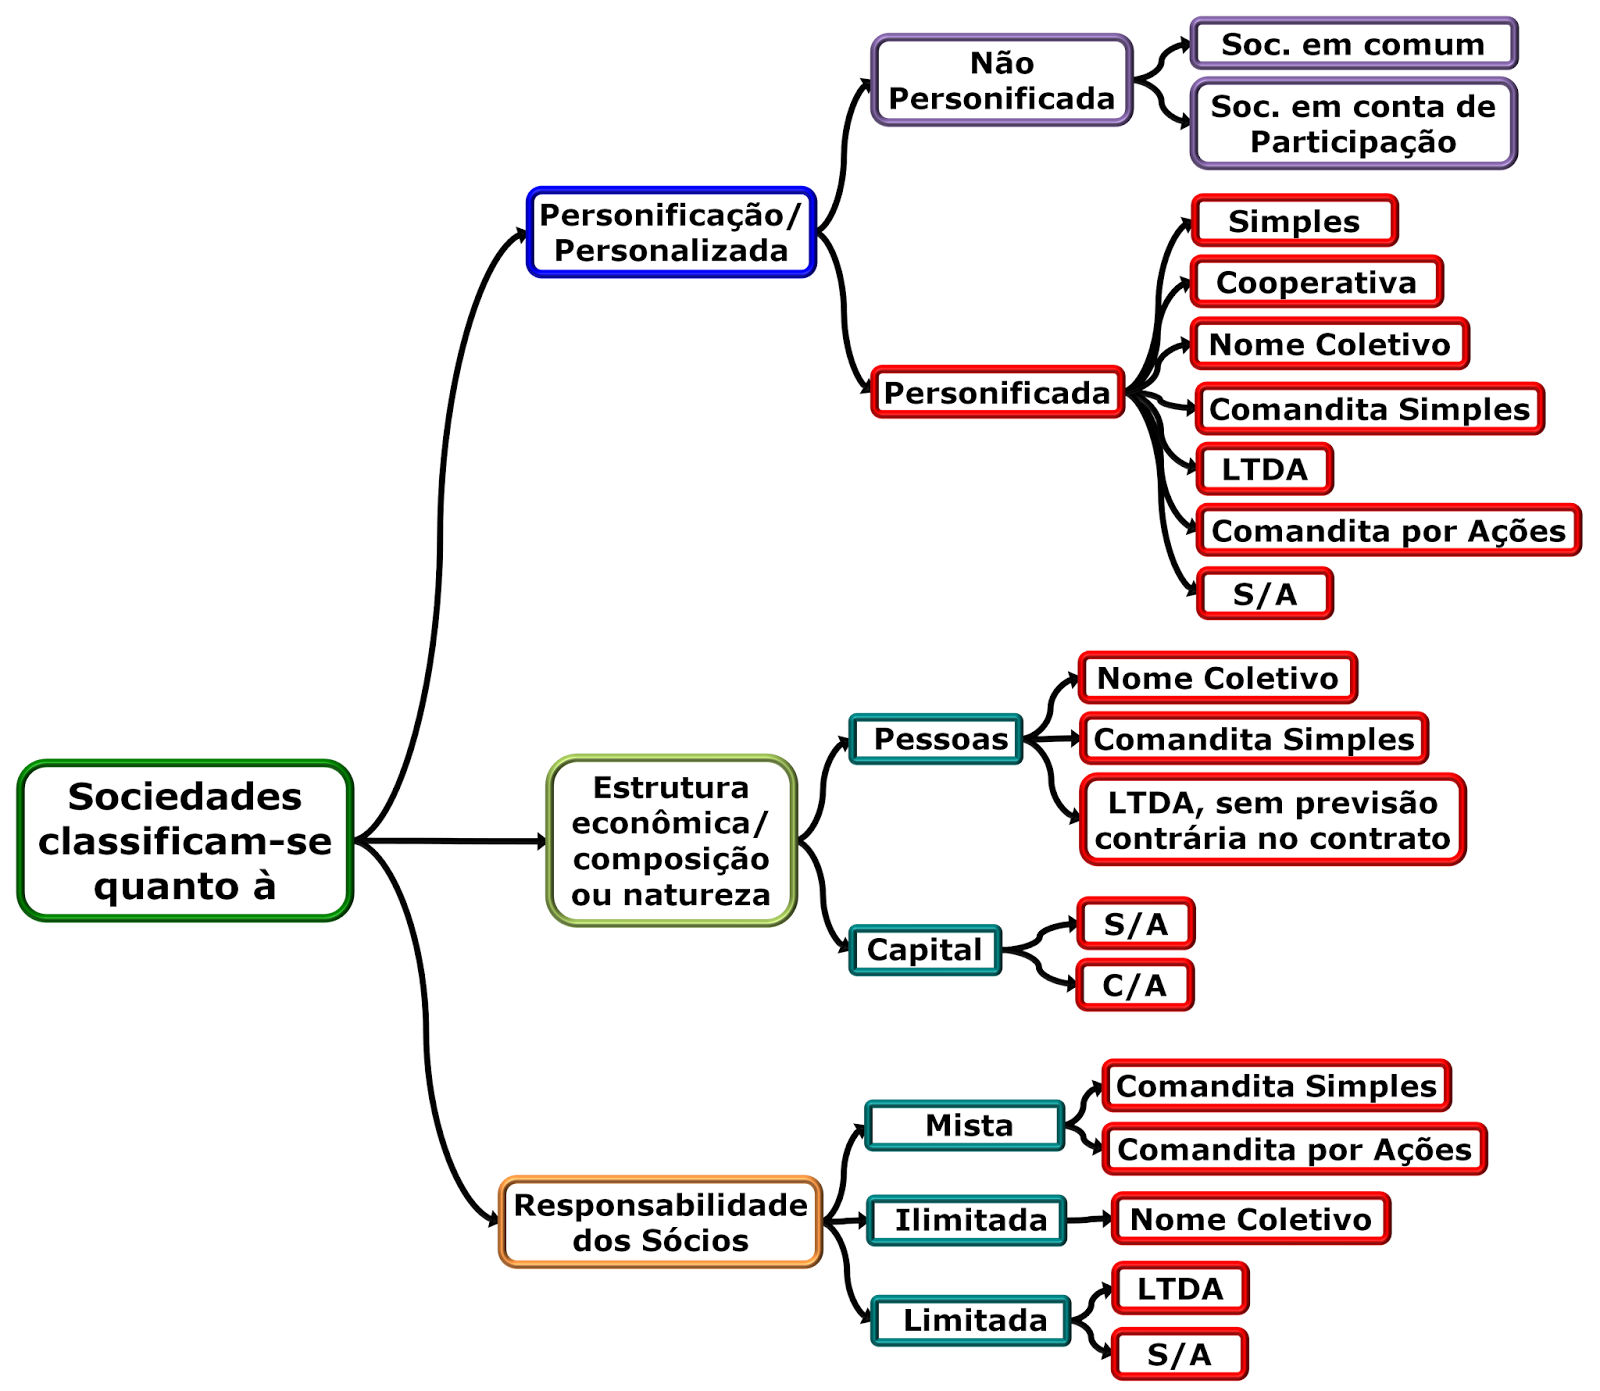
Quando você entra numa repartição pública ou tenta abrir um CNPJ, logo percebe que o direito brasileiro não vê todas as pessoas iguais perante a lei. Tem gente que é considerada pessoa de verdade, com direitos e obrigações próprios, e tem situação em que a própria atividade econômica ganha essa qualificação. A diferença entre sociedade personificada e não personificada não é só teoria de faculdade. Ela muda quem responde pelo débito, quem pode ser processado e onde você precisa buscar execução. Eu já passei por um caso simples que quase custou caro. Um cliente me procurou porque estava tentando cobrar um contrato firmado em nome de uma sociedade simples que nunca tinha sido registrada na Junta Comercial. Na prática, a turma tinha até estatuto, reuniões e contador. Mas o problema era que, sem registro, aquilo era uma sociedade não personificada, então o ativo e o passivo não tinham personalidade própria. A solução foi entrar com a ação indicando todos os sócios como réus, na proporção das quotas, em vez de tentar processar apenas a firma. Perder tempo litigando contra o nome comercial virou perda de prazo e de cliente. Isso é algo que a doutrina ensina, mas só se depara mesmo quando o boleto vence.
Sociedade personificada e não personificada na prática do dia a dia
A sociedade personificada é aquela que o ordenamento reconhece como sujeito de direitos e deveres. Ela tem independência patrimonial, pode celebrar contratos, ser demandada judicialmente e ter execução específica contra seu próprio patrimônio. No Brasil, o Código Civil de 2002 tratou disso no artigo 98 e seguintes, ao definir que pessoas jurídicas são aquelas capazes de exercer direitos e contrair obrigações, assim como os seres humanos qualificados como pessoas naturais. O registro importa muito aqui. Uma sociedade empresária, por exemplo, adquire personalidade jurídica a partir do arquivamento do contrato social ou da constituição pela empresa individual de responsabilidade limitada, dependendo do regime escolhido. Depois do registro, o nome empresarial representa a entidade, e não os membros. Por outro lado, a sociedade não personificada funciona como um ente sem essa autonomia completa. Ela pode exercer alguns atos da vida civil, como praticar atos administrativos simples ou figurar em certidões, mas não tem personalidade jurídica plena. O patrimônio dela acaba se confundindo, em grande medida, com o patrimônio dos sócios. Quando há débito, quem responde diretamente são os integrantes da sociedade, e o credor precisa perseguir os bens pessoais, salvo hipóteses específicas em que a lei ou o contrato autorizam ação direta contra o fundo comum. Isso vale para sociedades irregulares, sociedades de fato, sociedades em conta de participação e certos arranjos que não cumplen os requisitos formais de constituição. Um detalhe que muita gente esquece: a diferença não é binária em todos os aspectos. Existem situações intermediárias que parecem simples, mas geram confusão. Uma sociedade empresária irregular, por exemplo, continua existindo como entidade para fins de relação com terceiros de boa-fé, mas os sócios respondem integralmente pelas obrigações. Em termos processuais, a parte costuma ser formada contra todos os sócios, e o juiz pode determinar a penhora sobre os bens sociais e pessoais, numa ordem que depende do caso concreto. Eu já vi decisões que priorizavam os bens da sociedade primeiro, e outras que iam direto aos bens dos sócios, porque o credor demonstrou dilapidação. A variável é a prova de fraude ou confusão patrimonial.
Há também um ponto que os iniciantes costumam errar. Muitas pessoas acham que o contrato social bem elaborado já personifica a sociedade automaticamente. Não é bem assim. O registro é o ato que consolida a personalidade, mas também existem requisitos materiais. Se a atividade econômica for ilícita, se o objeto for completamente impossível ou se houver violação de norma de ordem pública, a entidade pode ser desconsiderada ou declarada nula, e a personificação perde o efeito prático. A desconsideração da personalidade jurídica, prevista no artigo 50 do Código Civil e reforçada pelo Novo CPC, é um mecanismo importante nesse sentido. Ela permite que o juiz atravesse o véu corporativo quando houver abuso da personalidade jurídica, caracterizado por desvio de finalidade ou confusão patrimonial. O uso desse instrumento exige fundamentação técnica e documentos consistentes, como balancetes, extratos bancários e atas que mostrem a prática de atos indevidos. Quase todo mundo subestima também a questão tributária. Uma sociedade não personificada pode gerar obrigações acessórias e débitos que, na prática, acabam recaindo sobre os sócios. A Receita Federal costuma exigir o cumprimento de certidões negativas, e a falta delas pode bloquear contas e impedir a inscrição em licitações. Eu já atendi um empresário que tentou manter uma sociedade simples sem registro, achando que assim evitaria burocracia. No fim, o problema foi pior, porque ele respondeu pessoalmente por ISS, CSSL e IRPF, sem conseguir separar o que era do negócio do que era da vida pessoal. A lição é que a personalização traz proteção, mas também exige gestão contábil e fiscal adequada. Outro erro comum está na formação da demanda. Quando o credor move execução contra a sociedade, mas não indica corretamente os réus, o processo pode ser extinto por litispendência ou por falta de justa relação processual. Eu recomendo sempre verificar se a entidade possui CNPJ ativo, se o contrato social está arquivado e se os sócios estão todos qualificados. Se houver sociedade não personificada, a petição inicial deve apontar os sócios comoParte passiva, sob risco de nulidade. A jurisprudência dos tribunais estaduais e federais tem sido bastante dura nesse ponto, e já vi vários casos em que a sentença foi anulada porque o magistrado reconheceu a falta de legitimação passiva adequada.
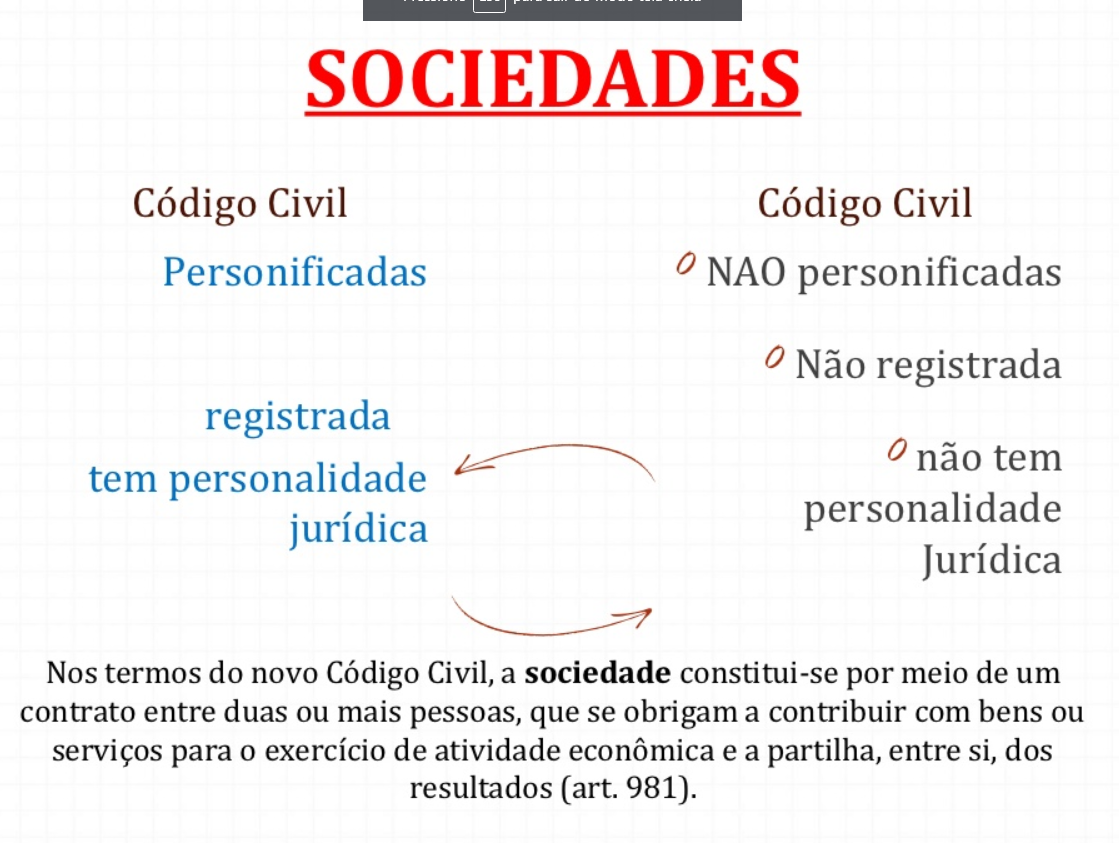
Em termos de duração média de um procedimento, a diferenciação entre sociedade personificada e não personificada influencia diretamente o tempo de resolução. Num caso de sociedade regularmente constituída, a citação costuma ser mais rápida, pois o réu é identificado pelo CNPJ. Já numa sociedade de fato, o pedido de habilitação dos sócios e a comprovação da condição de membro podem levar semanas a mais, dependendo da complexidade do quadro societário. Em média, eu observo que processos com sociedade personificada avançam cerca de 30% mais depressa na fase de instrução, simplesmente porque as partes já estão claramente identificadas e o patrimônio é mais fácil de localizar. Para quem quer agir com segurança, o caminho prático passa por três etapas básicas. Primeiro, confirme a existência da personalidade jurídicaconsultando o Cadastro Nacional de Pessoas Jurídicas e a Junta Comercial do estado competente. Segundo, analise o contrato social e as alterações posteriores, procurando indicações de confusão patrimonial ou desvio de finalidade. Terceiro, estruture a demanda ou a defesa de acordo com a qualificação encontrada, incluindo todos os sócios quando a sociedade for não personificada e limitando a resposta ao patrimônio social quando houver personificação clara. Se houver dúvida, um parecer técnico antes de protocolar o documento evita retrabalho e custos adicionais. Existem ainda cenários em que a abordagem tradicional falha. Situações de microempreendedor individual, por exemplo, não geram sociedade personificada no sentido clássico, porque o empreendedor é uma pessoa física que exerce atividade empresarial de forma isolada. Da mesma forma, sociedades consorciadas, quando não registradas, podem gerar controvérsias sobre a responsabilidade solidária ou subsidiária. Nesses casos, o ideal é buscar orientação especializada, pois a lei não traz regras únicas e a interpretação depende do contexto fático e das provas disponíveis.
O que se observa na rotina forense e consultiva é que a distinção entre sociedade personificada e não personificada deixa de ser apenas doutrinária quando se trata de cobranças, execuções e planejamento sucessório. A escolha do regime societário, o registro adequado e a manutenção de uma governança transparente são fatores que determinam se o patrimônio pessoal estará protegido ou exposto. Ignorar esses detalhes gera riscos reais, desde multas administrativas até a perda de bens familiares em processos de execução. Por isso, antes de estruturar qualquer arranjo societário, vale a pena mapear as consequências jurídicas, tributárias e processuais, e contar com profissional que tenha experiência prática na área.
Galeria
-
Sociedade Personificada e Não Personificada | PDF -
Sociedade não personificada - o que é? -
Sociedade Não Personificada - Coggle Diagram -
Sociedades Personificadas e Não Personificadas | PDF | Direito Civil ...


