Tabela Do Método Billings

Entendendo a tabela do método Billings na prática
A tabela do método Billings serve para calcular o reconhecimento de receita e custo proporcional em contratos de longo prazo, normalmente engenharia e construção civil. Você tem três colunas principais: custos incorridos até a data, faturamentos emitidos e o percentual de conclusão da obra. A partir desses três dados, chega-se ao lucro ou prejuízo reconhecido em cada período contábil. A regra básica é simples. Divida os custos incorridos pelo custo total estimado do contrato. Isso te dá o percentual de conclusão. Multiplique esse percentual pelo valor total do contrato e pronto: essa é a receita acumulada a ser reconhecida. O custo acumulado reconhecido é a mesma proporção aplicada ao custo total estimado. A diferença entre receita e custo reconhecidos te dá o lucro bruto acumulado até o período. Tudo isso pode ser disposto em uma planilha com linhas por período mensal e colunas separadas para cada variável.
tabela do método billings
Eu montava essas tabelas no Excel durante meus anos como consultor contábil em obras de infraestrutura. Um problema recorrente que eu encontrava era quando o fornecedor entregava uma nota fiscal antecipada, mas o serviço ainda não tinha sido executado de fato. A tabela simplesmente registrava o faturamento e o percentual subia artificialmente. Eu resolvia criando uma coluna extra de "faturamentos em atraso" que eu subtraía do total de faturamentos antes de aplicar a proporção. Isso mantinha a tabela coerente com o progresso real da obra. Outro detalhe que muita gente deixa passar: o custo total estimado precisa ser revisado a cada fechamento mensal, não apenas no início do contrato. Se você não atualizar, a tabela vai distorcer completamente o resultado dos períodos seguintes. Já vi empresas que esqueciam isso por seis meses e só percebiam quando o lucro bruto aparecia negativo sem motivo aparente. A correção era feita com ajuste retroativo no período em que a estimativa finalmente foi reavaliada. Um cenário em que o método falha completamente é em contratos com margem negativa já no início. Se o custo total estimado for maior que o valor total do contrato, a tabela vai mostrar um prejuízo acumulado desde o primeiro período. Nesses casos, a regra contábil exige o reconhecimento imediato de todo o prejuízo previsto, não apenas da parcela proporcional ao percentual de conclusão. Eu costumava adicionar uma linha chamada "ajuste de previsão de perda" que puxava automaticamente a diferença entre receita acumulada e custo total estimado quando essa situação ocorria.
Existem duas pegadinhas técnicas que vale anotar. A primeira é que os faturamentos parcelados não podem ser ignorados apenas porque o cliente ainda não pagou. O método Billings olha para o faturamento, não para o recebimento. O segundo ponto é que custos indiretos de administração da obra precisam ser distribuídos de forma consistente ao longo de todo o contrato. Se você mudar a base de rateio no meio do caminho, a tabela quebra a comparabilidade entre períodos. Para quem quer montar a tabela do método Billings do zero, comece com uma coluna para o valor total do contrato, outra para o custo total estimado inicial, uma coluna de custos incorridos mês a mês, uma de faturamentos mês a mês, e então calcule o percentual de conclusão, a receita acumulada reconhecida, o custo acumulado reconhecido e o lucro bruto do período. Use fórmulas relativas, não valores absolutos, para que qualquer atualização futura reflita automaticamente em todas as linhas. Isso economiza horas de retrabalho quando a estimativa de custo total é revisada.
Galeria
-
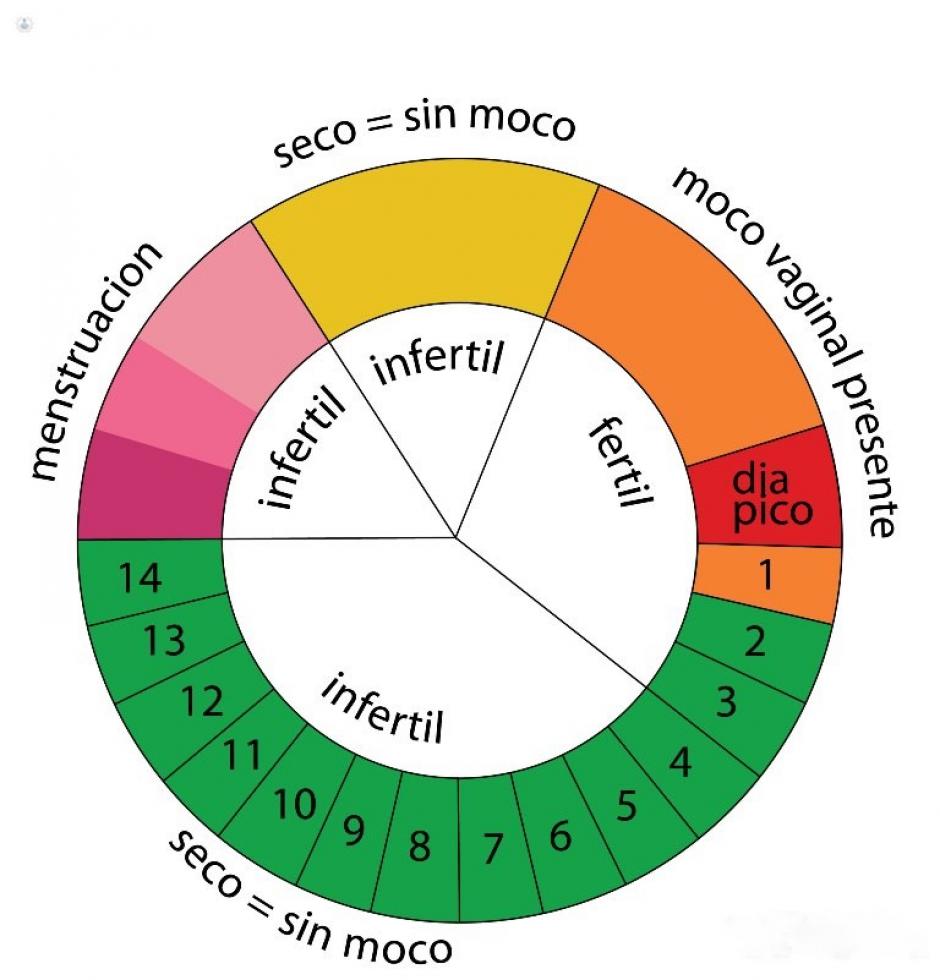
Guia do Método Billings para Prevenção | PDF -

Tabela Método Billings Para Imprimir - ZULEDU -

Tabela Método Billings Para Imprimir - ZULEDU -
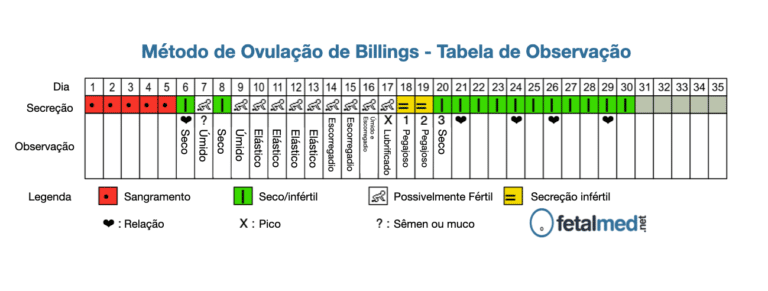
O que é o Método de Billings e como utilizá-lo | Fetalmed

