Taxa De Juros Nominal

O que realmente é a taxa de juros nominal e por que todo mundo confunde
A taxa de juros nominal é simplesmente o valor percentual anunciado em um contrato de empréstimo, financiamento ou aplicação financeira antes de qualquer ajuste por inflação ou período. É o número que aparece no banner do banco, no site da corretora, na propaganda da loja. O problema é que esse número sozinho não te diz nada sobre o custo real ou o rendimento real da operação. Eu passei anos analisando contratos empresariais e já vi diversas vezes empreendedores assinarem financiamentos achando que estavam pagando 12% ao ano quando na verdade o custo efetivo total saltava para 23% devido a tarifas embutidas e correção monetária não declarada de forma clara. A taxa nominal só se torna útil quando você sabe exatamente o que está sendo comparado.
Como calcular a taxa de juros nominal corretamente
O cálculo da taxa de juros nominal segue uma lógica simples mas os detalhes práticos causam muitos erros. Se você tem uma taxa mensal de 1,5% e quer a taxa anual nominal, multiplica por 12 e chega a 18% ao ano. Parece fácil, funciona para comparações rápidas entre operações com a mesma periodicidade de capitalização. Porém quando os prazos são diferentes - como comparar uma taxa mensal com uma trimestral - você precisa converter tudo para a mesma base temporal antes de qualquer conclusão. Eu costuma fazer isso usando planilhas com as fórmulas de conversão já configuradas, o que reduz de 30 minutos para uns 3 minutos o tempo de análise comparativa de propostas de crédito. Dica prática: quando o banco te oferece uma taxa nominal, pergunte sempre qual é a periodicidade de capitalização. Uma taxa de 24% ao ano com capitalização mensal é completamente diferente de 24% ao ano com capitalização semestral, mesmo sendo o mesmo número nominal.
A diferença entre nominal, efetiva e real que ninguém explica direito
A taxa efetiva é o que você realmente paga ou recebe depois de considerar a frequência de capitalização. A taxa real é o que sobra depois de descontar a inflação. A nominal é só o ponto de partida, e muitas vezes o mais enganoso dos três. Vou dar um exemplo concreto que eu vivi recentemente. Uma empresa solicitou financiamento com taxa nominal de 18% ao ano capitalizada mensalmente. O gerente passou o valor e o empreendedor fechou sem questionar. Quando fiz os cálculos, a taxa efetiva anual era de 19,56%, quase 2 pontos percentuais acima do anunciado. A diferença parece pequena mas em um financiamento de 500 mil reais durante 5 anos, isso representa mais de 35 mil reais a mais pagos. A taxa real depende do índice de inflação usado. Se a inflação anual foi de 6% e a taxa efetiva foi de 19,56%, a taxa real aproximada fica em torno de 12,8%. O cálculo exato usa a fórmula de Fisher, mas para decisões comerciais rápidas a aproximação subtrativa já dá uma boa noção da verdadeira rentabilidade ou custo.
Pegadinhas comuns com taxa de juros nominal
O primeiro erro comum é confundir taxa nominal com taxa efetiva. Propagandas de veículos e imóveis frequentemente anunciam taxas nominais baixas para atrair clientes, mas o custo real pode ser muito maior. Sempre peça a planilha de amortização completa antes de assinar qualquer coisa. O segundo erro é não verificar se a taxa é fixa, variável ou híbrida. Algumas contratos anunciam taxa nominal fixa nos primeiros anos mas depois oscilam conforme índices de mercado. Isso acontece frequentemente em financiamentos imobiliários atrelados ao TR ou à CDI. O terceiro erro, que eu considero o mais perigoso, é ignorar os custos adicionais que não entram na taxa nominal. Tarifas de abertura de crédito, seguros obrigatórios, taxas de administração de carteira - tudo isso aumenta o custo efetivo sem aparecer no anúncio da taxa nominal.
Quando a taxa nominal não serve para nada
Existem situações onde a taxa nominal é praticamente inútil para tomada de decisão. Em ambientes de alta inflação e volatilidade cambial, como vivemos nos últimos anos no Brasil, comparar apenas taxas nominais pode levar a escolhas financeiras desastrosas. Eu tive um caso recente com um cliente que queria importar equipamentos da Europa. Comparando as taxas nominais de financiamento em reais e em euro, parecia mais barato o crédito em moeda estrangeira. Quando converti tudo para taxa efetiva anual considerando a desvalorização do real e os custos cambiais, o financiamento em reais saiu 8% mais barato no custo total. Outro cenário onde a taxa nominal falha completamente é em operações com carência ou Grace period prolongado. O número anunciado não reflete o impacto do adiamento de pagamento no valor total dos juros acumulados.
Como eu analiso propostas de crédito na prática
Meu método começou simples: anotar a taxa nominal, a periodicidade, o prazo e os custos adicionais em uma planilha. Com o tempo, fui desenvolvendo checklists específicos para cada tipo de operação - financiamento imobiliário, capital de giro, leasing, consignado. Agora eu sempre começo pedindo o CET (Custo Efetivo Total) por lei, mas não paro aí. Calculo a taxa efetiva, estimativo a taxa real considerando diferentes cenários de inflação, e faço simulações de sensibilidade para ver como a operação se comporta em casos de calote, antecipação ou renegociação. Uma ferramenta que desenvolvi e uso regularmente converte automaticamente taxas nominais de qualquer periodicidade para efetivas anuais e calcula o impacto de diferentes taxas de inflação na taxa real. Isso economiza cerca de 20 minutos por análise comparativa que antes fazia manualmente.

A relação entre taxa nominal e inflação no Brasil
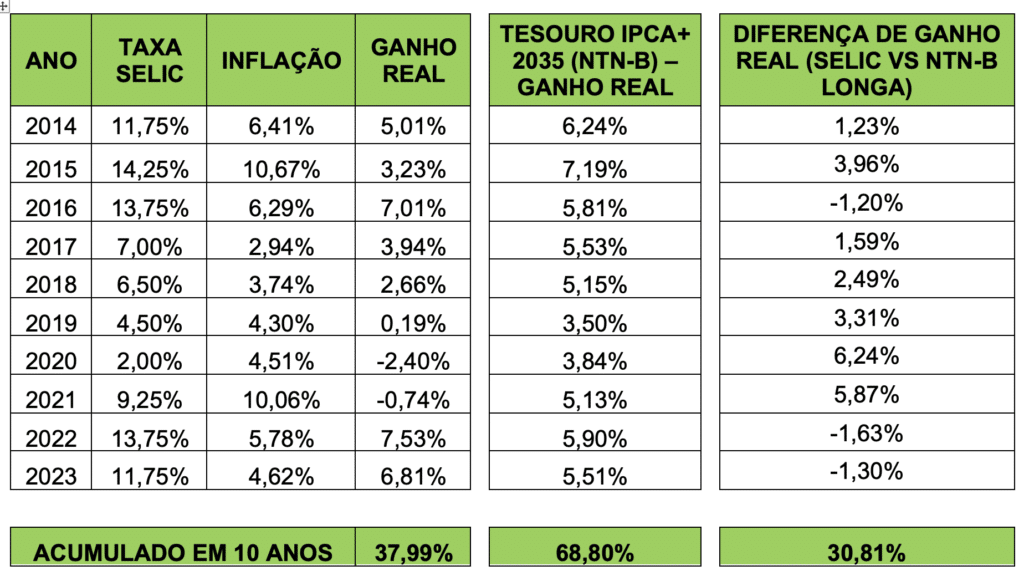
O Brasil tem uma história complicada com inflação alta e taxas de juros que precisam compensar essa desvalorização cambial e monetária. Por isso aqui a taxa nominal tende a ser bastante elevada quando comparada a países com estabilidade monetária. Os juros básicos da economia brasileira, definidos pelo Copom, servem como referência para praticamente todas as outras taxas nominais praticadas pelo sistema financeiro. Quando o Selic está em 13,75% ao ano como temos visto recentemente, os bancos costumam cobrar entre 25% e 45% ao ano em crédito pessoal e entre 12% e 18% ao ano em financiamentos imobiliários, ambos valores nominais. É importante notar que essas faixas variam conforme o perfil do consumidor e as condições de mercado. Em períodos de crise ou aperto monetário, as margens dos bancos aumentam porque o risco percebido sobe, mesmo que a taxa nominal base continue a mesma.
Taxa nominal em investimentos: o outro lado da moeda
Quem aplica dinheiro também se depara com taxas nominais, especialmente em renda fixa. CDBs, LCIs, LCAs, debêntures - todos anunciam taxas nominais que podem variar de 100% do CDI até acima dele em casos mais específicos. O problema aqui é o mesmo: a taxa nominal não considera impostos, inflação e liquidez. Um CDB que rende 120% do CDI pode parecer ótimo nominalmente, mas se você precisar resgatar antes do vencimento ou estiver em uma alíquota de IR alta, o retorno real pode ser bem menor do que o anunciado. Para investimentos de longo prazo, eu sempre recomendo olhar para a taxa real esperada e não apenas para a nominal. Uma aplicação que rende 10% ao ano nominal em um ambiente de inflação de 8% está praticamente zerando seu poder de compra, mesmo que o número nominal pareça positivo.
Na prática: quando vou analisar uma aplicação, verifico primeiro a taxa nominal anunciada, converto para efetiva anual considerando a capitalização, depois subtraio a inflação esperada e os impostos. Só então comparo com alternativas disponíveis no mercado.

Como usar a taxa nominal para negociar melhores condições
Conhecer bem o conceito de taxa de juros nominal é uma ferramenta poderosa de negociação. Quando você consegue explicar ao gerente do banco que entende a diferença entre nominal, efetiva e real, a dinâmica da conversa muda completamente. Eu já vi várias vezes clientes chegarem preparados com taxas efetivas calculadas de outras instituições e conseguirem reduções de 2 a 5 pontos percentuais no custo efetivo. Não é mágica - é informação assimétrica virando informação compartilhada. Outra estratégia que funciona bem é pedir explicitamente a planilha de simulação completa com CET detalhado. A lei exige que o banco forneça esses dados, mas poucos clientes pedem. Quem pede demonstra conhecimento e isso influencia o comportamento do negociador.
Se você estiver analisando múltiplas propostas, crie uma tabela comparativa com colunas para taxa nominal, periodicidade, taxa efetiva anual, custos adicionais, CET e taxa real estimada. Com essa visualização, as diferenças entre propostas que pareciam semelhantes se tornam claras rapidamente.
Erros que eu vejo todo mundo cometer com taxa nominal
O erro mais frequente é achar que taxas nominais menores são sempre melhores. Isso só é verdade quando todas as outras variáveis são iguais - prazo, periodicidade, custos, garantias. Na prática, essas variáveis quase nunca são idênticas entre duas propostas diferentes. O segundo erro é comparar taxas nominais de períodos diferentes sem converter. Uma taxa de 2% ao mês não é igual a 24% ao ano em termos de custo real devido ao efeito dos juros compostos. A conversão correta daria uma taxa efetiva anual de 26,82%, não 24%. O terceiro erro, talvez o mais grave, é usar a taxa nominal para projeções financeiras de longo prazo sem considerar cenários de variação. Em contratos com taxas indexadas a índices econômicos, a taxa nominal atual pode ser muito diferente da taxa efetiva no médio prazo.

Conclusão prática
A taxa de juros nominal é um conceito fundamental mas insuficiente por si só. Para decisões financeiras adequadas, você precisa converter para efetiva, considerar custos adicionais e ajustar pela inflação para chegar à taxa real. Leve essas informações consigo na próxima vez que for negociar um empréstimo ou analisar uma proposta de investimento. O conhecimento da diferença entre nominal, efetiva e real pode representar milhares de reais economizados ao longo do tempo.
Galeria
-
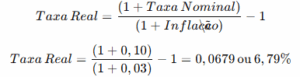
Taxa de Juros: guia completo e atualizado
