Taxa De Juros Real E Nominal
Como calcular e interpretar taxas de juros reais e nominais na prática
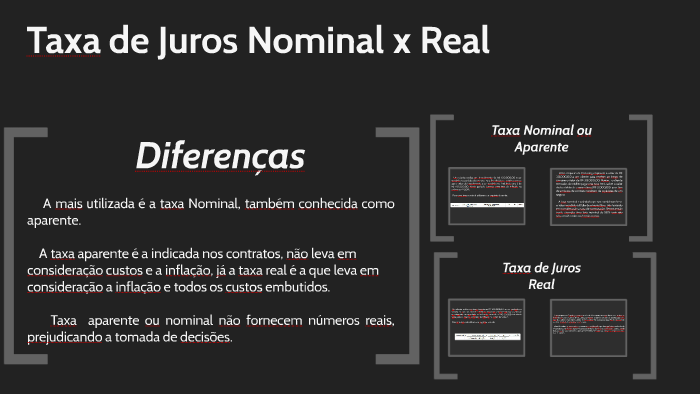
Muita gente confunde taxa nominal com taxa real, e o problema não é só teórico. Eu vi analistas em reuniões de diretoria apresentarem projections com taxas nominais como se fossem juros reais, ignorando a inflação acumulada. O resultado são projeções irreais que só geram dor de cabeça quando o dinheiro entra na conta. Vamos direto ao ponto. A taxa nominal é o número que aparece no contrato, na cotação do CDB, no anúncio do banco. É a taxa bruta, sem qualquer ajuste inflacionário. Já a taxa real é aquela que realmente importa quando você quer saber se seu dinheiro está rendendo de verdade ou apenas acompanhando o aumento dos preços. Ela desconta a inflação.
taxa de juros real e nominal: a relação prática
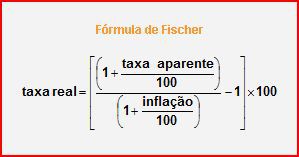
A fórmula de Fisher é a base de tudo, mas raramente uso ela no dia a dia porque com as taxas brasileiras a aproximação linear costuma funcionar mal. A relação exata é: (1 + taxa nominal) = (1 + taxa real) × (1 + inflação) Isso significa que para achar a taxa real você faz: (1 + nominal) / (1 + inflação) - 1. E o inverso também funciona quando precisa reconstruir uma taxa nominal a partir da real esperada.
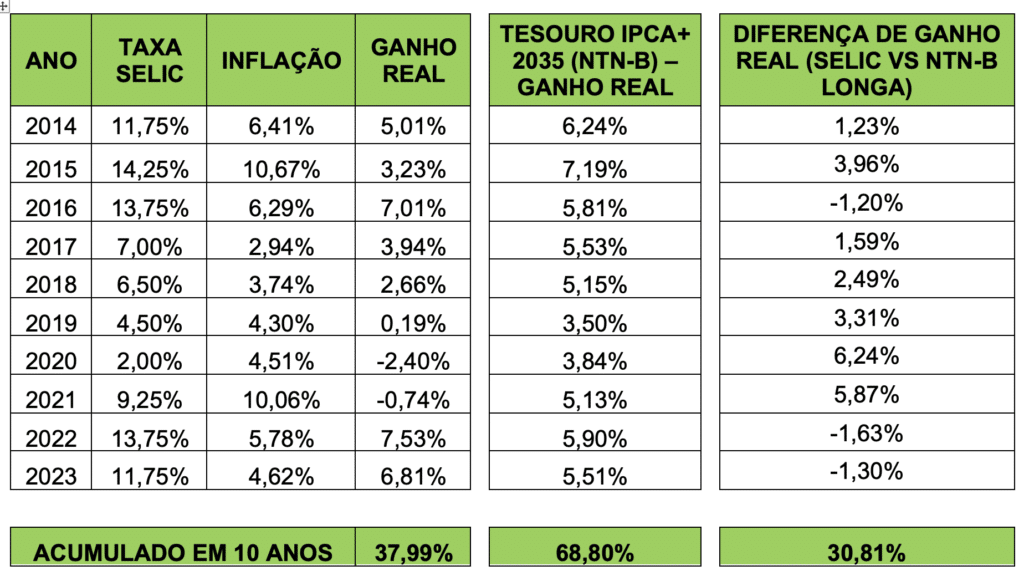
No Brasil, o caso mais comum que eu vejo é gente usando IPCA ou INFLA na tabela de juros reais do mercado, mas na prática o índice certo depende do que você está precificando. Se o ativo tem indexação atrelada ao IPCA, use IPCA. Se é um projeto de investimento com fluxo em moeda corrente, use o IPCA acumulado no período. Se for dólar, aí muda tudo. Uma coisa que poucos entendem: taxa real negativa não é um erro de cálculo, é uma situação real e recorrente. Quando a inflação está acima da taxa nominal dos títulos públicos, o mercado está efetivamente impondo um imposto inflacionário aos detentores de renda fixa. Isso aconteceu no Brasil entre 2021 e 2022 com muitos CDBs de curto prazo. O investidor achava que estava ganhando 10% ao ano, mas com IPCA a 12%, o ganho real foi negativo. O mercado de capitais se ajusta a isso rapidamente, mas o investidor pessoa física muitas vezes entra na posição sem perceber. Aqui vai um exemplo prático, porque números fixos ajudam mais que definição. Suponha que um CDB ofereça 12% ao ano e o IPCA acumulado no período seja 5%. A taxa real não é 7% — essa é a aproximação linear que funciona para taxas pequenas. O cálculo exato é 1,12 dividido por 1,05 menos 1, que dá cerca de 6,67%. A diferença parece pequena, mas em horizontes longos e com juros compostos, ela se acumula. Em 10 anos, a divergência entre usar a aproximação e o cálculo exato pode representar milhares de reais em valor presente.
O que eu aprendi na prática depois de lidar com isso diretamente: a maior armadilha não é errar a fórmula, é escolher o índice inflacionário errado. Eu tive um caso em que montei uma modelagem de fluxo de caixa descontado para uma empresa de varejo usando IPCA como deflator, mas a receita da empresa era majoritariamente atrelada ao IGP-M. O resultado foi uma taxa real distorcida em mais de 2 pontos percentuais. A correção foi simples — trocar o deflator pelo IGP-M — mas o prejuízo já estava nas planilhas dos analistas que usaram o índice equivocado. Outra nuance importante que o pessoal esquece: juros nominais e reais seguem calendários diferentes quando se trata de pagamentos. Um título prefixado com custas de mercado embutidas na taxa nominal pode parecer atrativo em taxa real se a inflação cair mais rápido do que o preço do título incorpora. Isso cria situações onde a taxa nominal sobe mas a taxa real cai, e vice-versa. O oposto também é verdadeiro, o que gera oportunidades de arbitragem que bancos menores não capturam com agilidade. Quando você está precificando ativos ou comparando investimentos, o passo a passo real que eu recomendo é este. Primeiro, identifique qual é a taxa nominal contratada e o índice de inflação relevante para aquele ativo. Segundo, defina o período exato de comparação — não use média anual se o investimento tem vencimentos mensais, porque a inflação pode variar muito dentro do ano. Terceiro, aplique a fórmula de Fisher com precisão, sem arredondamento prematuro. Quarto, compare a taxa real obtida com a taxa real de alternativas similares no mesmo risco.
O maior erro que eu vejo em análise de crédito é tratar taxa real como se fosse fixa quando na verdade ela oscila com o ciclo econômico. Em fases de aperto monetário, a Selic sobe e a taxa real tende a aumentar junto. Em fases de alívio, ocorre o contrário. Se você assume taxa real constante em um modelo de 5 anos, seu valuation vai estar errado mesmo que a matemática esteja correta. Não existe ferramenta única que resolva isso automaticamente. A maioria dos sites financeiros mostra a taxa nominal e às vezes a estimativa de inflação, mas raramente entregam a taxa real já calculada com o índice correto. Eu uso planilhas com as fórmulas de Fisher hardcoded, vinculadas às séries históricas do IPCA do IBGE e das taxasSelic do Banco Central. O processo leva cerca de 20 minutos para montar uma tabela de comparação confiável, mas depois disso a atualização mensal é rápida — só substituir os valores das séries. Para quem quer reproduzir isso, o dado bruto está disponível gratuitamente. O IPCA acumulado você acha no site do IBGE, buscando pela tabela de índices acumulados em 12 meses. A taxa Selic meta está no site do Bacen, na seção de metas e resultados. A taxa nominal dos títulos públicos aparece no sistema do Tesouro Direto, e as taxas de CDBs estão nos prospectos dos bancos. Não há motivo para pagar por dados quando o preço de mercado já é público e gratuito.
Se você estiver avaliando investimentos internacionais, aí a coisa fica mais complicada porque precisa considerar a variação cambial como parte do cálculo da taxa real em moeda local. Um rendimento de 8% em dólar com dólar apreciando 10% contra o real não é o mesmo que 8% nominal em reais. A taxa real efetiva para o investidor brasileiro nesse caso é diferente da taxa real em dólares americanos, e a diferença pode ser decisiva. O que eu posso afirmar com certeza, baseado em análise que fiz inúmeras vezes: entender a diferença entre taxa nominal e real é o que separa investidores que fazem contas simples das instituições que estruturam produtos com margens reais positivas. A matemática é simples, mas a aplicação exige disciplina para não confundir o número no contrato com o ganho efetivo em poder de compra.

Galeria
-

Taxas De Juros Nominal Efetiva Equivalentes Proporcionais Real E ... -
Taxas de Juros Nominal Efetiva Real Aparente | Interesse | Inflação -
Taxa de juros nominal: entenda para que serve e como calcular

