Taxa Equivalente Juros Compostos

Como converter taxas de juros para períodos diferentes sem errar
Muita gente confunde taxa equivalente com taxa proporcional. São coisas distintas e confundir os dois gera prejuízo real em contratos e simulações. A taxa equivalente juros compostos leva em conta o efeito da capitalização composta ao longo do tempo, enquanto a proporcional simplesmente divide a taxa pelo número de períodos sem considerar o acumulado. Vou explicar como calcular, onde as pessoas erram e o que fazer quando a fórmula padrão não basta.
Calculando a taxa equivalente juros compostos na prática
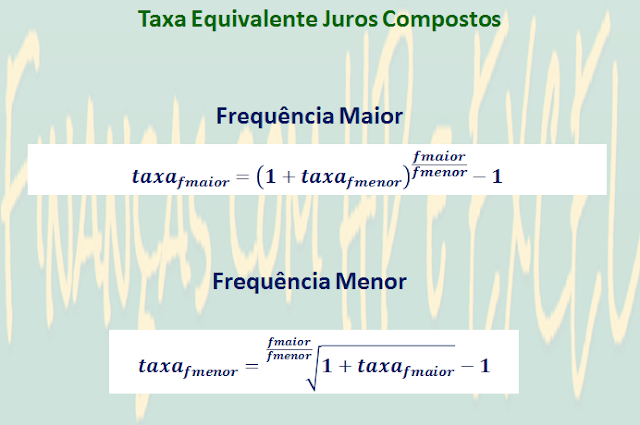
A base de tudo é esta relação: (1 + i_total) = (1 + i_período)^n Onde n é a quantidade de subperíodos que cabe dentro do período total. Se você tem uma taxa mensal e quer saber a equivalente trimestral, n é 3, porque três meses cabem em um trimestre. A conta fica:
(1 + i_trimestral) = (1 + i_mensal)^3 Para isolar a taxa do período menor, você faz a raiz n-ésima. Para subir de período menor para maior, você eleva à potência n. É isso. O resto é aplicação. Exemplo concreto. Taxa mensal de 2%. Taxa trimestral equivalente:

(1 + i_t) = (1,02)^3 = 1,061208 Logo i_t = 6,1208% ao trimestre. Note que 2% multiplicado por 3 daria 6%, mas o resultado correto é 6,12%. A diferença parece pequena até você aplicar sobre valores altos ou prazos longos. Se o problema for inverso, partindo de uma taxa anual de 25% e querendo a mensal:
(1 + i_m) = (1,25)^(1/12) Isso dá aproximadamente 1,878% ao mês. Não é 25 dividido por 12. A raiz fracionária é obrigatória. Eu uso planilhas com a função POTÊNCIA do Excel ou POWER no Google Sheets. Digitar =(1+0,02)^3 manualmente funciona para exemplos didáticos, mas em produção você vai acabar cometendo erros de digitação. Um arquivo com as três funções mais usadas — uma para subir período, uma para descer, e uma para comparar — me economiza cerca de 15 minutos por simulação que eu faria errada na primeira tentativa.
O erro que todo mundo comete e raramente corrige
A confusão com taxa proporcional é o problema mais comum. Alguém diz "2% ao mês é equivalente a 24% ao ano". Errado para juros compostos. 24% seria a taxa proporcional. A taxa equivalente anual de 2% ao mês é (1,02)^12 - 1, que dá aproximadamente 26,82%. A diferença de quase 3 pontos percentuais anuais não é coisa de matemática abstrata. É dinheiro que sai da caixa. Outro erro frequente é aplicar a regra de três com porcentagens simples em contexts onde a capitalização compõe. Isso aparece com frequência em contratos de leasing e financiamentos imobiliários onde o vendedor ou corretor não tem formação financeira sólida. Eu já vi contrato com taxa anunciada como "1,5% ao mês, proporcional a 18% ao ano" quando o equivalente composto seria 19,56%. O consumidor paga a diferença sem saber.

Cenários que a fórmula simples não resolve
Tem dias em que os períodos não são múltiplos exatos. Você precisa converter de anual para quinzenal, por exemplo. O número de períodos não é inteiro. Nesse caso, a fórmula ainda funciona, mas você precisa lidar com potências fracionárias. (1 + i_anual) = (1 + i_quinzenal)^26, porque um ano tem 26 quinzenas. Se o ano tiver 365 dias e você quiser taxa diária, o expoente é 365, não 360. O banco central brasileiro usa o ano comercial de 360 dias em alguns cálculos, mas para equivalência pura de juros compostos o correto é usar o número real de períodos. Aqui vai uma situação real que eu encontrei há pouco tempo. Um cliente pediu para eu comparar duas ofertas de crédito. Uma tinha taxa nominal de 14,8% ao ano com capitalização mensal. A outra era um título com taxa de rendimento de 12% ao ano mais um CDI atrelado. A pergunta era qual custava mais no final do ano. O problema era que o CDI não era fixo. Eu precisava de uma taxa equivalente mensal para colocar as duas propostas na mesma moeda. A solução foi calcular a taxa mensal equivalente aos 14,8% anuais, depois projetar o CDI usando a média dos últimos 12 meses e aplicar a mesma lógica de conversão. Isso me levou cerca de 40 minutos porque eu precisei ajustar manualmente alguns campos onde a fonte de dados do CDI trazia valores diários em vez de mensais. O ponto chave foi reconhecer que não adianta comparar taxas nominais diretamente quando os regimes de capitalização são diferentes.
Limitações que ninguém gosta de ouvir
A conversão por taxa equivalente pressupõe que a taxa se mantém constante durante todo o período. Na prática, taxas variáveis, taxas prefixadas com reajuste periódico e contratos com carência mudam esse cenário completamente. Se o contrato prevê juros compostos mas com atualização mensal por um índice diferente da taxa contratada, a equivalência simples não se aplica mais. Você precisa modelar cada período individualmente. Outro ponto cego: a taxa equivalente não leva em conta taxas adicionais, IOF, tarifas de abertura de crédito ou seguros obrigatórios. Em simulações de custo efetivo total (CET), esses elementos alteram significativamente o resultado final. Eu já vi consultores usarem taxa equivalente como proxy do CET e o cliente se surpreender com uma diferença de 4% a 5% no custo real. A taxa equivalente é útil para comparação de taxas puras. Não substitui uma simulação completa de fluxo de caixa. Se o seu objetivo é apenas comparar taxas de investimento com períodos diferentes, a conversão direta funciona bem e é rápida. Se o objetivo é analisar um contrato de empréstimo ou financiamento, use CET com fluxo completo. Não economize tempo pulando essa etapa.
Resumo do que funciona
Para subir de período menor para maior: eleve (1 + i_período) à potência igual ao número de subperíodos no período maior e subtraia 1. Para descer: calcule a raiz n-ésima de (1 + i_total) e subtraia 1. Use sempre a versão composta, nunca a proporcional. Verifique se os períodos são múltiplos exatos antes de aplicar a fórmula. E nunca trate taxa equivalente como sinônimo de custo efetivo total. Um arquivo Excel com as fórmulas prontas já resolve a maioria dos casos do dia a dia. Eu mantenho um modelo próprio com abas para subida e descida de período, validação de múltiplos exatos e comparação lado a lado. Leva uns dez minutos para montar e depois elimina erro humano praticamente na totalidade das conversões rotineiras.
Galeria
-

Juros Compostos - 2/6 - Taxa Equivalente a Juros Compostos - YouTube -

Taxa Equivalente Em Juros Compostos - FDPLEARN
