Taxa Nominal E Taxa Efetiva

O que realmente separa taxa nominal de taxa efetiva
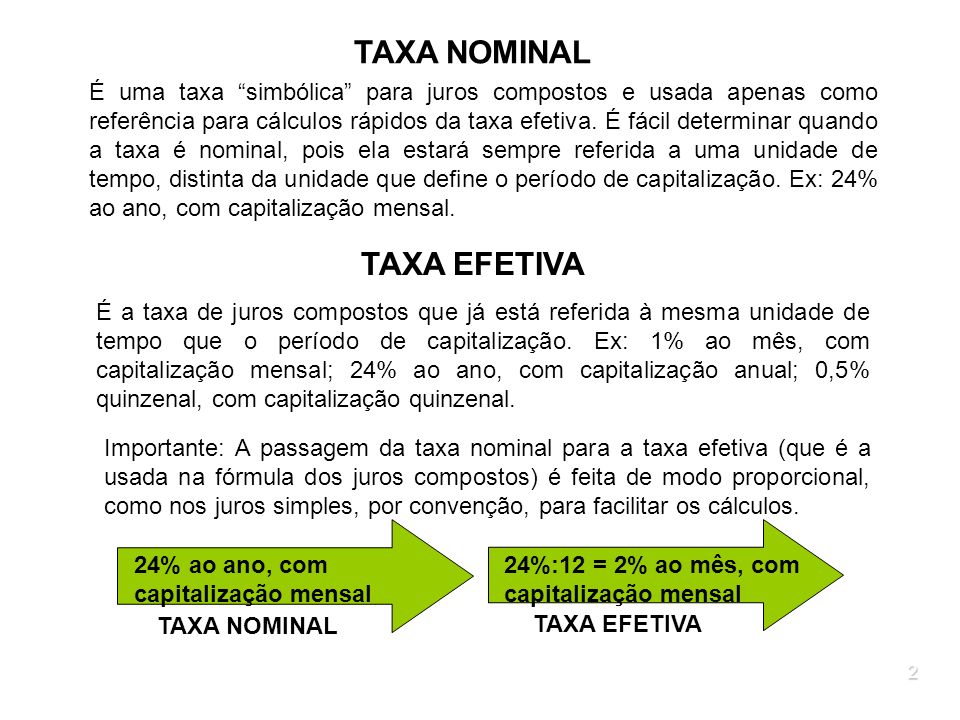
A maioria das pessoas confunde os dois conceitos porque as planilhas financeiras tratam eles de forma muito parecida na prática. O problema começa quando você precisa converter uma taxa de um regime para outro, ou quando o banco te mostra uma informação incompleta. Vou explicar do jeito que eu entendi depois de perder tempo demais com isso. Taxa nominal é aquela que vem com uma periodicidade explicita. Quando o produto financeiro diz "12% ao ano capitalizado mensalmente", o 12% ao ano é a taxa nominal. Ela nunca é a taxa real que você paga. A taxa efetiva é que responde à pergunta "quanto realmente sai do meu bolso". A conversão depende do regime de capitalização e da frequência de incidência dos juros.
Diferença prática entre taxa nominal e taxa efetiva
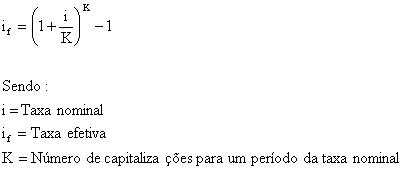
Aqui vai a coisa que ninguém conta: a taxa nominal pode ser idêntica entre dois produtos diferentes e a efetiva ser completamente distinta. Isso acontece porque o período de capitalização muda. Um produto com taxa nominal de 24% ao ano capitalizada mensamente gera uma taxa efetiva anual bem maior do que um produto com a mesma taxa nominal capitalizado trimestralmente. A capitalização mais frequente sempre eleva a efetiva em relação à nominal. A fórmula de conversão básica é a seguinte: i_efetiva = (1 + i_nominal/m)^m - 1, onde m é o número de períodos de capitalização por ano. Se você tem taxa nominal anual de 12% com capitalização mensal, substitui m por 12 e resolve. O resultado é aproximadamente 12,68% ao ano efetivos. Não é um valor redondo e essa falta de redondeza é exatamente o que causa erros em orçamentos de empréstimos. No Brasil, a prática bancária cria mais uma camada de confusão. Muitos contratos exibem a taxa nominal como TAC ou CET sem deixar claro qual o período de capitalização real. Eu trabalhei num projeto de migração de sistema onde o legado armazenava taxa como número decimal periódico, mas a tabela de referência que a central usava tinha capitalização diária para algumas linhas e mensal para outras. O resultado foram projeções de fluxo que divergiam em até 2,3 pontos percentuais no custo efetivo total. A correção foi padronizar o m antes de qualquer cálculo e exibir no detalhamento a periodicidade exata de capitalização, não apenas a taxa.
Outro ponto que merece atenção é quando a taxa nominal é expressa em dias. Bancos e financeiras frequentemente usam taxa diária para operações de curto prazo ou financiamentos com parcelas diárias. Se você converte essa taxa diária para anual usando simply i_anual = i_diaria * 365, está fazendo juros simples, o que subestima fortemente o custo real. O correto é usar (1 + i_diaria)^365 - 1, que aplica juros compostos. A diferença parece pequena em taxas baixas, mas em crédito consignado com taxa diária alta o desvio pode passar de 4% ao ano na efetiva, o que altera decisões de refinanciamento. Eu já vi analistas usarem a aproximação linear pra converter taxa diária em anual porque achavam que a diferença era irrelevante. Em simulações de sensibilidade ou modelagem de risco de crédito, essa aproximação introduz viés sistemático. O custo fica subestimado e a provisão para calote acaba sendo calculada por baixo. A correção foi inserir a exponenciação no modelo e validar contra uma amostra de contratos reais, onde o spread entre aproximação e conversão exata variou de 0,15 p.p. a 4,7 p.p. dependendo da taxa e do prazo. Um insight contra-intuitivo que eu aprendi na prática: taxa nominal negativa não existe no sentido convencional de crédito ao consumidor, mas aparece em títulos públicos e operações interbancárias em cenários macro específicos. Quando isso acontece, a taxa efetiva também segue o sinal, mas a magnitude se comporta de maneira diferente conforme a frequência de capitalização. Se você está analisando esses casos, trate a conversão pela mesma fórmula, mas monitore o regime de capitalização porque ele dita o risco de cálculo errado.

Na prática operacional, o erro mais comum é confundir taxa anual efetiva com taxa mensal efetiva. Quando um produto informa "taxa efetiva de 1,5% ao mês", isso já é uma taxa efetiva. Não há conversão adicional. O problema surge quando a informação fornecida é "18% ao ano nominal" e o usuário assume que 18% é o que paga. A taxa efetiva mensal nesse caso é aproximadamente 1,389%, e a anual é cerca de 19,56%. A diferença de 1,56 p.p. anuais é suficiente para mudar a escolha entre dois empreendimentos imobiliários ou two linhas de crédito. Se você está construindo planilhas ou modelos, recomendo que padronize a entrada de dados com três campos obrigatórios: taxa numérica, periodicidade de capitalização e unidade temporal da taxa informada. Sem esses três campos, o cálculo de taxa nominal e taxa efetiva vira adivinhação. A validação automática desses campos evita que valores ambíguos entrem na base e gere inconsistências que só aparecem no fechamento de trimestre. Para quem trabalha com análise de crédito ou precificação, a ferramenta prática é manter uma tabela de conversão revisada mensalmente com as taxas de referência do mercado, preferencialmente do Bacen ou da Fipe, e aplicar a conversão diretamente no fluxo projetado. A desvantagem é que a precisão depende da qualidade da fonte e da atualização da tabela. Se a fonte estiver desatualizada, todo o modelo carrega o viés. Neste caso, a alternativa recomendada é usar simulação Monte Carlo para capturar a incerteza da taxa e reportar intervalos de confiança no custo efetivo, em vez de um ponto único.
O resumo operacional é simples: taxa nominal é a taxa declarada com periodicidade explícita; taxa efetiva é a taxa real considerando a frequência de capitalização. A conversão exige cuidado com regime composto versus simples, com unidades temporais, e com a forma como o mercado apresenta os dados. Erros nessa etapa propagam-se para precificação, provisioning e relatórios regulatórios, então trate a conversão como etapa crítica do modelo, não como rotação secundária.
Galeria
-

Taxa Nominal Para Efetiva - RETOEDU -
Taxa Efetiva E Taxa Nominal - RETOEDU -

aula 7 taxa efetiva e taxa nominal - YouTube -
- Taxa Nominal ou Aparente e Taxa Efetiva :: Matemática Financeira
