Taxa Nominal E Taxa Real

Entendendo taxa nominal e taxa real na prática
A confusão entre taxa nominal e taxa real é uma das coisas que mais gera prejuízo pra quem investe no Brasil. Você olha uma renda fixa anunciada com 12% ao ano e acha que vai ganhar 12% de verdade. Não é bem assim. A diferença entre uma e outra depende da inflação que ocorre no período que você deixa o dinheiro parado. Eu já vi gente deixar dinheiro em CDB a 12% ao ano em 2022 e sair no prejuízo real porque o IPCA estava acima disso. O dinheiro rendeu nominalmente, mas o poder de compra diminuiu. Isso acontece com frequência porque as pessoas confundem a taxa bruta com o ganho efetivo.
A relação entre taxa nominal e taxa real
A fórmula que conecta as duas é a equação de Fisher. Não precisa decorar o nome, mas o cálculo é isso aqui: (1 + taxa nominal) = (1 + taxa real) × (1 + inflação) Isso significa que para achar a taxa real você divide (1 + nominal) por (1 + inflação) e subtrai 1. Do jeito que a maioria das pessoas usa no dia a dia, é comum simplificar subtraindo a inflação da taxa nominal. Essa aproximação funciona quando as taxas são baixas. Quando a taxa nominal é 12% e a inflação é 10%, a simplificação diz que o real é 2%. O cálculo exato dá 1,81%. A diferença parece pequena, mas em valores altos e prazos longos ela cresce.
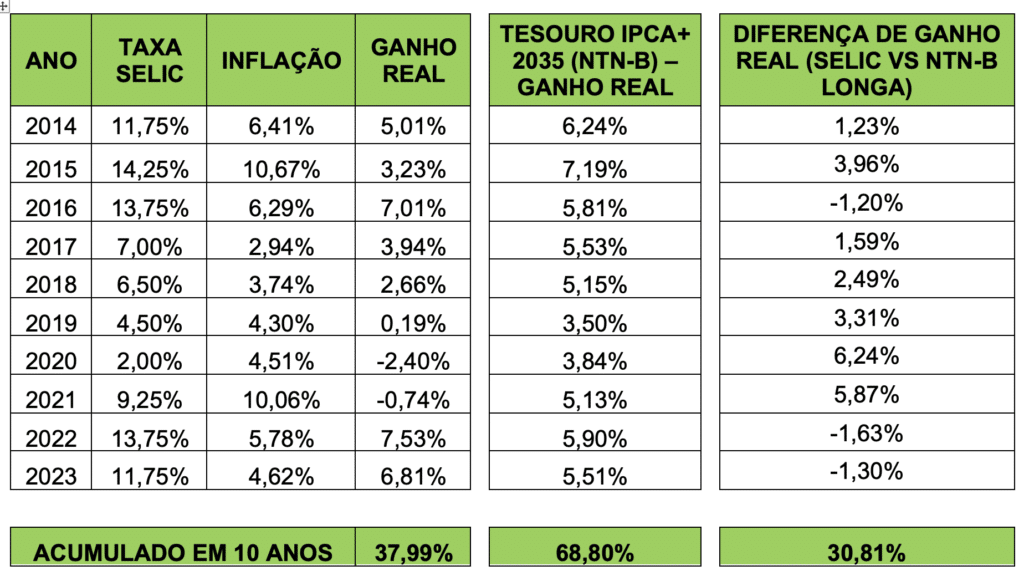
No Brasil a gente tem um exemplo clássico disso nos títulos prefixados e pós-fixados. Um CDB que paga 100% do CDI não te dá uma taxa real conhecida no momento da aplicação. O CDI segue a taxa Selic, que é nominal. A taxa real vai depender do IPCA que vier depois. Já o Tesouro IPCA+ te dá uma taxa real conhecida desde o início. Se você compra um Tesouro IPCA+ com juros reais de 6% ao ano, sabe exatamente quanto vai ganhar acima da inflação. O custo disso é que o nominal varia conforme a inflação espera pelo período.

Como fazer a conversão passo a passo
Vamos supor que você tem um investimento que rende 15% ao ano e a inflação no mesmo período foi de 8%. O cálculo correto é: 1,15 dividido por 1,08 é igual a 1,0648. Subtraia 1 e resulta em 6,48% ao ano de taxa real. Se você usar a conta de cabeça, 15 menos 8 dá 7%. O erro é de quase um ponto percentual. Em um investimento de R$ 100 mil por 5 anos, essa diferença pode significar milhares de reais a menos no final.
A parte mais importante é entender qual inflação usar. Tem gente que pega o IPCA acumulado do ano e compara com a taxa de um CDB de 30 dias. Isso não faz sentido. A inflação precisa cobrir exatamente o período do investimento. Se o produto é de 90 dias, você precisa do IPCA dos 90 dias, não do IPCA anual. Eu trabalhei num projeto onde a planilha do pessoal usava IPCA anual para converter taxas de poupança de meses. A poupança tem regras próprias de atualização que misturam TR e taxa referencial. O resultado era uma taxa real que não batia com a realidade do extrato. A correção foi calcular a taxa real mês a mês, usando o IPCA do próprio mês de referência, e não uma média anual. Isso mudou completamente a interpretação dos dados e evitou recomendações erradas pra cliente.
O que as pessoas geralmente esquecem
Uma coisa que muita gente não leva em conta é o efeito composto da inflação. Quando você olha apenas a soma simples das inflações mensais, comete um erro. A inflação composta de 12 meses de 0,8% ao mês não é 9,6%. É cerca de 10%. Usar a média aritmética em vez da geométrica distorce a taxa real calculada. Outro ponto que passa despercebido é que nem todo retorno nominal vem da mesma fonte. Um Tesouro Prefixado que deu 14% ao ano num cenário de 6% de inflação realmente te deixou com cerca de 7,5% reais. Mas se esse mesmo 14% veio de um fundo cambial num momento de desvalorização do real, a taxa real em termos de poder de compra interno pode ser completamente diferente. O denominador importa. Você precisa definir se quer a taxa real em moeda nacional ou em termos de poder de compra interno. Também existe o problema da deflação. Quando a inflação é negativa, a taxa real é maior que a nominal. Eu vi isso acontecer em alguns países, e aqui no Brasil já tivemos períodos curtos com IPCA negativo em categorias específicas. A lógica se inverte: receber 5% numa deflação de 2% significa ganho real de 7,14%, não 3%.

Quando a conta não funciona
A equação de Fisher funciona bem para investimentos de renda fixa com prazo definido. Ela não funciona bem quando você tem coisas como fundo cambial, ações, ou criptomoedas. Nesses casos, a inflação não é o único fator que corrói o retorno. Volatilidade, risco de crédito, liquidez e impostos entram na equação e tornam o cálculo da taxa real muito mais complexo. Um exemplo prático: FGTS rende 3% ao ano mais correção monetária pelo IPCA. Muita gente acha que isso é taxa real. Não é. É uma taxa nominal atrelada à inflação, mas com um adicional fixo. O real depende de quão preciso é esse IPCA como medida de inflação para o seu perfil de consumo. Se você gasta mais com energia e transporte e o IPCA pesa mais em alimentos, seu real pessoal pode ser diferente do que a taxa mostra. Outro cenário onde a conversão falha é em contratos de longo prazo com revisões periódicas mal especificadas. Já me deparei com acordos comerciais que usavam índices de inflação defasados por trimestres. A taxa real percebida pelas partes era radicalmente diferente da taxa real contábil. O problema era a defasagem do índice, não a fórmula.
Dica prática que funciona
A forma mais segura de trabalhar com isso é sempre calcular a taxa real no prazo exato do investimento. Se o produto é mensal, use IPCA mensal. Se é anual, use IPCA anual acumulado. Não misture bases. Anote sempre qual índice de inflação você usou, a data de início e fim, e o período em dias. Isso evita dor de cabeça na hora de comparar dois investimentos. Para quem faz análise de portfólio, o ideal é ter uma tabela com as taxas nominais de cada ativo, o IPCA acumulado de cada período, e a taxa real calculada corretamente. Planilhas que só subtraem inflação anual de taxa anual costumam gerar números bonitos mas errados. Teste com dados reais de dois ou três investimentos seus e compare com o retorno que realmente caiu na conta no final do período. Se os números não baterem, a planilha está errada. A regra prática é simples: taxa nominal te diz quantos reais você recebe. Taxa real te diz quantos bens e serviços esses reais conseguem comprar. As duas são necessárias. Olhar só uma é como dirigir olhando apenas pelo espelho retrovisor.
Galeria
-

Taxa de juros nominal e real | Infográfico | Por Quê? -
O que é mais importante, taxa de juros NOMINAL ou taxa de juros REAL ... -
Taxa Nominal X Taxa Real

