Top 20 Empresas Mais Valiosas Do Mundo

Como funciona o ranking das 20 maiores empresas do planeta
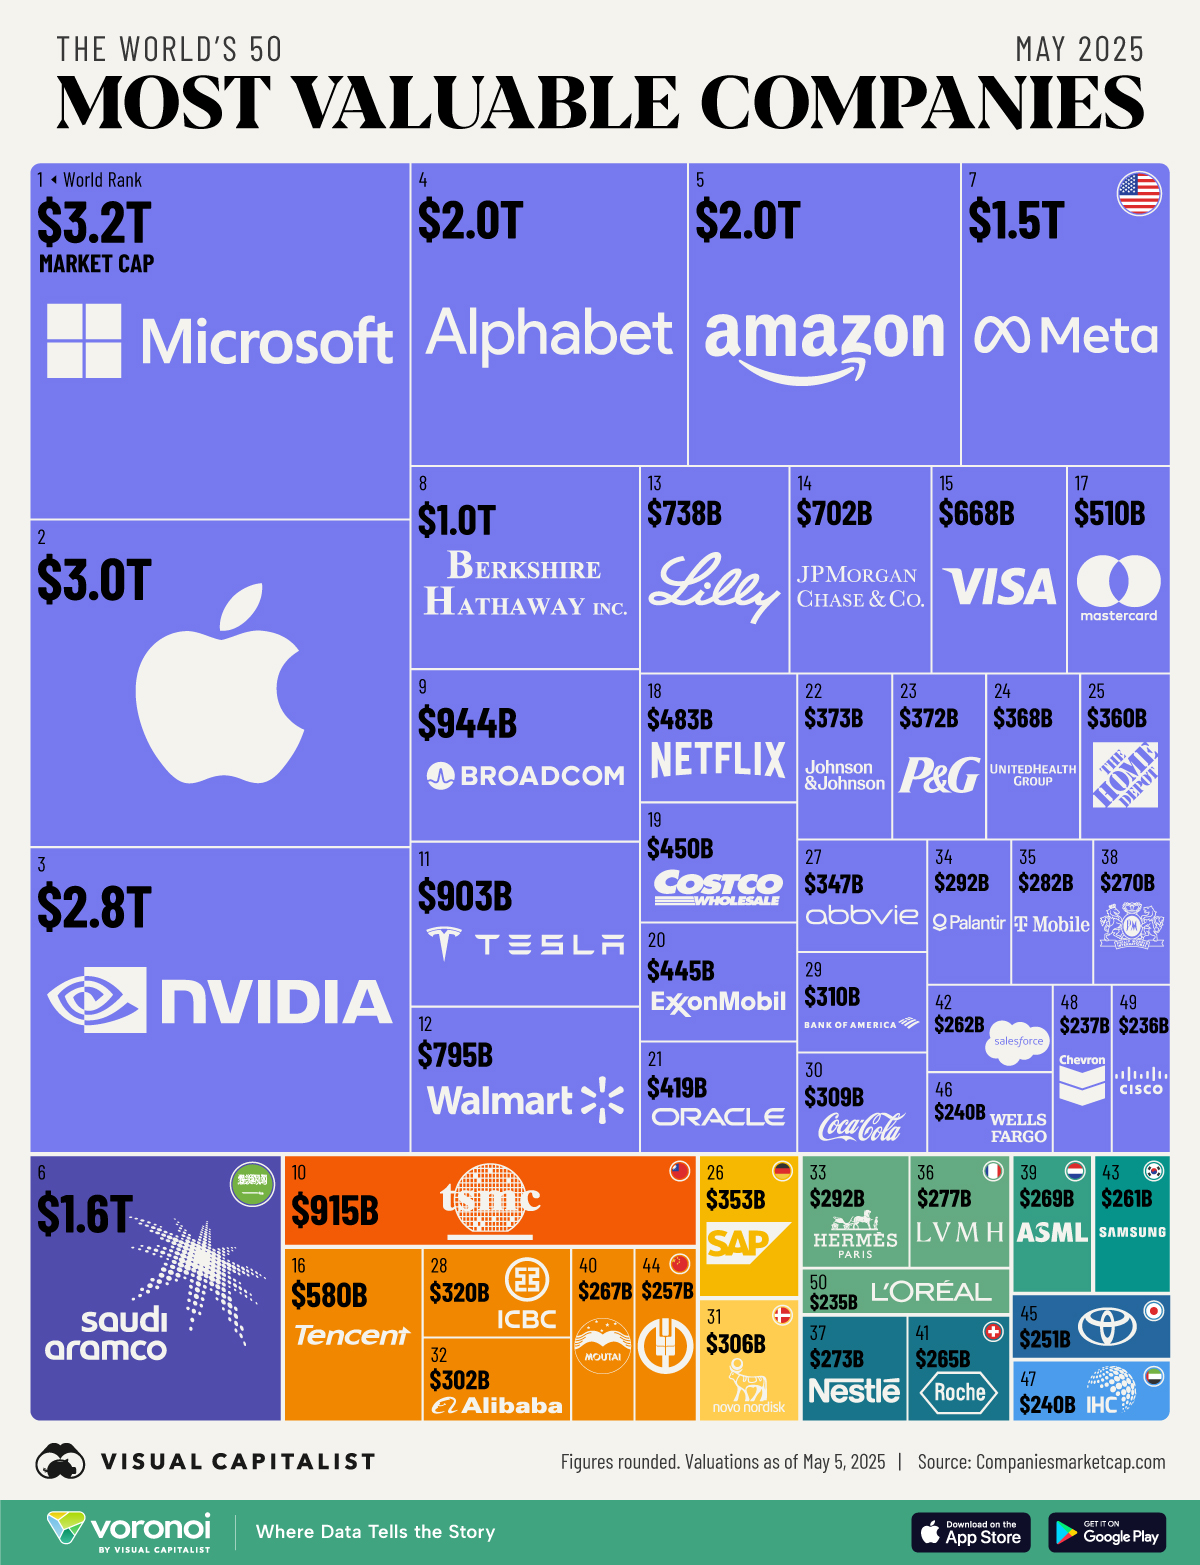
O ranking das top 20 empresas mais valiosas do mundo é basicamente uma lista de capitalização de mercado, atualizada diariamente. O número que você vê na maioria dos sites financeiros é simplesmente o preço da ação multiplicado pelo número total de ações em circulação. Parece simples, mas a forma como esses valores mudam ao longo do tempo revela bastante sobre para onde o dinheiro está indo. Os valores flutuam todo dia, mas a estrutura geral se mantém estável por meses. Aqui está o cenário que faz sentido atualmente: 1. NVIDIA — A capitalização da NVIDIA ultrapassou US$ 3 trilhões em meados de 2025. O motor principal continua sendo a demanda por chips de IA, com o H100 e o Blackwell dominando os data centers globais. Ninguém disputando o primeiro lugar há pelo menos um ano.
2. Microsoft — Cerca de US$ 3,1 trilhões. O Azure e os serviços de nuvem alimentados por IA foram o que garantiram a trajetória ascendente. A integração do Copilot no ecossistema Office mudou completamente a percepção de receita recorrente deles. 3. Apple — US$ 3 trilhões, oscilando. A Apple ainda lidera em margem de lucro entre as tecnológicas de consumo, mas o crescimento orgânico de receita tem sido lento. O mercado valoriza a estabilidade, não a velocidade. 4. Alphabet — US$ 2,1 a 2,3 trilhões. O Google continua gerando dinheiro como uma máquina de publicidade, e a de nuvem (Google Cloud) cresceu consistentemente. A IA generativa entrou no Search de forma orgânica, o que gerou algumas discussões regulatórias nos EUA e na Europa.
5. Amazon — US$ 2 trilhões ou pouco mais. O AWS ainda é o carro-chefe de margens altas, e o comércio eletrônico segue expandindo globalmente. O investimento em infraestrutura de IA deles tem sido pesado, então as margens operacionais variam trimestre a trimestre. 6. Meta Platforms — US$ 1,4 a 1,6 trilhões. A meta de eficiência operacional de 2023 funcionou. Anúncios impulsionados por IA melhoraram as taxas de preenchimento, e o Reality Labs continua sendo uma linha preta, mas o mercado já estava descontando isso há tempo suficiente. 7. Eli Lilly — US$ 500 a 600 bilhões. Os medicamentos para emagrecimento (Mounjaro e Zepbound) são o que sustentam essa valuation. A capacidade de produção é o gargalo real — eles não conseguem atender à demanda global ainda, e isso deve melhorar gradualmente até 2026.

8. Broadcom — US$ 500 bilhões ou mais. A aquisição da VMware transformou o mix de receita deles. O negócio de chips customizados para IA (junto com a NVIDIA) e os contratos de infraestrutura de data center geram fluxos de caixa consistentes. 9. Samsung Electronics — Valorização flutuante em torno de US$ 300-350 bilhões. A Samsung depende muito do ciclo de memórias DRAM e NAND. Quando o preço dos semicondutores sobe, a valuation sobe junto. É uma posição cíclica, não estrutural. 10. Tesla — US$ 500 bilhões a 800 bilhões, dependendo do humor do mercado. A Tesla é a única empresa nesta lista cuja valuation depende mais do que o mercado acredita no futuro do que nos resultados atuais. As margens de automóvel caíram em vários trimestres consecutivos devido a cortes de preço. Qualquer coisa pode acontecer aqui.
11. Sony Group — US$ 130 a 150 bilhões. O segmento de entretenimento (música, filmes, jogos) gera receita recorrente forte. O sensor de imagem para smartphones e câmeras é um negócio pequeno em receita, mas com margem altíssima e domínio quase monopolístico em certos nichos. 12. TSMC — US$ 500-600 bilhões. A Foundry mais importante do mundo. Se você compra qualquer chip de IA high-end, ele é feito na TSMC. A Georgia fab está em construção, mas a produção em volume leva tempo. O risco geopolítico de Taiwan é sempre o fator que limita uma valuation maior. 13. Novo Nordisk — US$ 400-500 bilhões. O Wegovy e o Ozempic são os produtos. A capacidade de produção é o desafio — assim como na Eli Lilly, eles estão ampliando fábricas. A competição com a Lilly é a verdadeira dinâmica a ser observada nos próximos dois anos.
14. ASML — US$ 400-450 bilhões. A única empresa que fabrica lithografia EUV no mundo. Sem a ASML, não há chip advanced. É um monopólio técnico de fato, não de regra. O Netherlands não permite exportação para a China, e isso aperta a demanda adicional dos EUA e Taiwan. 15. JPMorgan Chase — US$ 500-550 bilhões. O maior banco dos EUA. Em ambientes de juros altos, a receita de juros sobe. Quando os juros caem, a pressão aumenta. A valuation bancária é sempre mais baixa em múltiplos de livro contábil do que a de tecnologia, por uma razão óbvia: ciclo econômico. 16. Roche — US$ 200-230 bilhões. Diagnósticos e farmacêutica combinados. O Oncologia e os tratamentos para doenças raras são o negócio recorrente. Não cresce tão rápido quanto a Eli Lilly, mas é menos volátil.
17. Berkshire Hathaway — US$ 800-900 bilhões. Warren Buffett mantém controle. A diversificação é extrema — seguros, ferrovias, energia, ações. A valuation reflete confiança na gestão de capital, não em crescimento agressivo. 18. Netflix — US$ 250-300 bilhões. O modelo de assinaturas funciona. O problema é que o crescimento de assinantes no Ocidente está desacelerando. O mercado recompensou a mudança para um modelo mais lucrativo com multas por conta de pornografia e conteúdo sensível, mas a receita continua subindo. 19. LVMH — US$ 350-400 bilhões. Luxo. O setor sentiu o efeito da desaceleração na China em 2024-2025. Se a demanda chinesa se recuperar, a valuation sobe. Se não, fica lateral. A Hermès é o negócio individual mais valioso dentro do grupo, mas não chega ao top 20 sozinha.
20. Costco — US$ 100-110 bilhões. Membership fees + baixo margin de varejo = receita previsível. Crescimento constante de assinantes. Não é glamouroso, mas é um dos negócios mais confiáveis do planeta em termos de fluxo de caixa.
Por que o ranking muda mais do que você pensa
A capitalização de mercado é uma foto tirada num momento específico. Uma notícia sobre regulação de IA pode derrubar US$ 200 bilhões da valuation de uma empresa em uma manhã. Uma atualização de produto pode subir US$ 100 bilhões em uma tarde. O que a maioria das pessoas não percebe é que o ranking não reflete lucro, receita ou even cash flow. Reflete o preço que o mercado está disposto a pagar hoje por um dólar de lucro futuro. Isso significa que empresas com múltiplos altos (como a Tesla ou a NVIDIA) são muito mais sensíveis a mudanças na taxa de juros do que empresas com múltiplos baixos (como o JPMorgan). Quando a Fed sinaliza corte de juros, tech tende a subir mais. Quando a inflação volta e os juros sobem, a compressão de múltiplo é severa. Foi exatamente o que aconteceu entre 2022 e 2023. Empresas como a Meta perderam mais da metade da valuation em doze meses. A NVIDIA,ironicamente, quase não sofreu porque o narrative de IA era forte o suficiente para compensar.

Um problema real que eu vi na prática
Trabalhando com análise de valuation, já vi gente usar o market cap para comparar empresas de setores completamente diferentes e tirar conclusões erradas. O caso mais frequente: comparar a valuation da NVIDIA com a da Samsung Electronics sem ajustar pelo nível de dívida. A Samsung tem uma estrutura de capital radicalmente diferente — endividada de forma agressiva para financiar capacitação de fab. O market cap dela parece menor, mas o enterprise value (market cap + dívida - caixa) conta uma história bem diferente. O workaround que eu uso é sempre calcular o EV/EBITDA junto com o P/E. Quando os dois apontam na mesma direção, a conclusão é mais sólida. Quando eles divergem, há algo na estrutura de capital ou na base de impostos que precisa ser investigado.
Pegadinhas que iniciantes cometem
O erro mais comum é assumir que empresa mais valiosa = empresa mais lucrativa. A NVIDIA é mais valiosa que a Apple, mas a Apple gera muito mais lucro líquido absoluto. A valuation é sobre crescimento esperado, não sobre dinheiro no bolso hoje. O segundo erro é achar que o ranking é estático. Ele muda toda semana. Empresas como a Sony e a Samsung entram e saem do top 20 regularmente porque o yen e o won flutuam contra o dólar, e a valuation em dólar delas se mexe junto. Há também a questão dos ADRs. A Sony e a Samsung são listadas como ADRs nos EUA. O preço em dólar reflete o câmbio. Se o yen cai 10%, a valuation da Sony em dólar cai 10%, mesmo que a empresa não tenha feito absolutamente nada de diferente operacionalmente. Isso é ruído, não sinal.
Limitações do que esse ranking realmente mostra
Este ranking não mede saúde financeira. Não mede liderança tecnológica. Não mede impacto no mundo. Ele mede quanto o mercado de ações valoriza cada empresa num dado momento. Isso é útil, mas limitado. Empresas estatais, como a Saudi Aramco, aparecem regularmente no top 10 global, mas estão excluídas de muitos rankings ocidentais por questões de listagem. A Aramco vale mais que a maioria das empresas desta lista, mas a forma como é valorizada pelo mercado internacional é completamente diferente. Se você está usando essa informação para tomar decisões de investimento, olhe além do ranking. A valuation relativa, a dívida líquida, o crescimento de receita e as margens operacionais contam uma história mais completa do que a posição num ranking de 20.

O ranking das top 20 empresas mais valiosas do mundo é um termômetro, não um mapa. Ele mostra para onde o dinheiro está fluindo agora. Não garante para onde ele vai continuar fluindo.
Galeria
-

Gráfico mostra as empresas mais valiosas do mundo. Algum palpite?
