Trata-se De Um Exemplo De Custo Direto
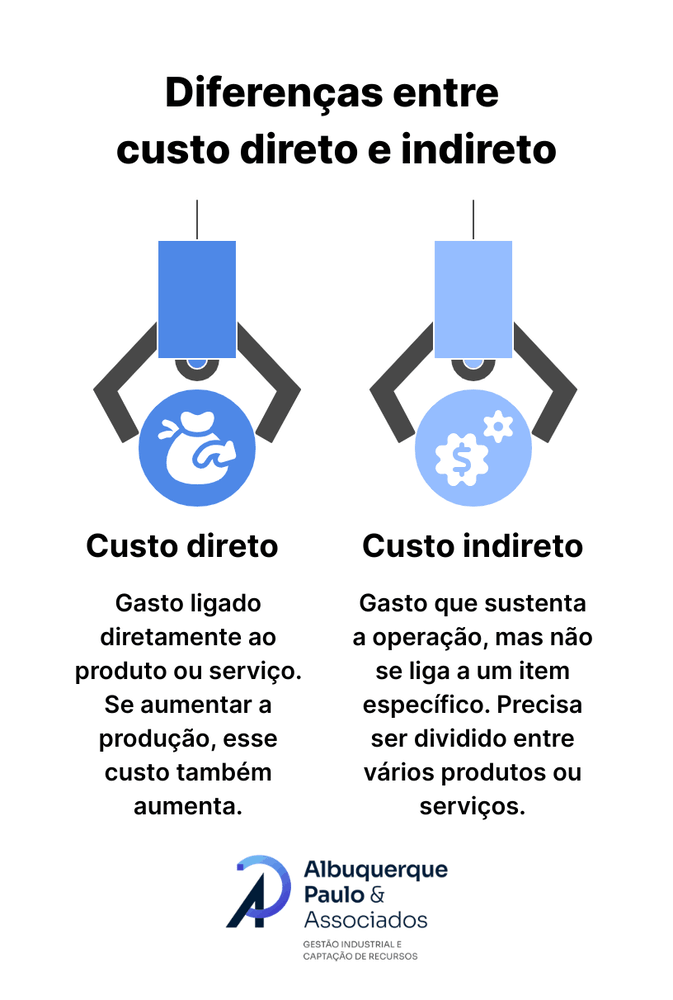
Entendendo custo direto na prática
Muita gente confunde custo direto com coisa simples. A definição de livro diz que é aquele custo que pode ser diretamente atribuído a um produto ou serviço específico. Mas na vida real, identificar quando algo é diretamente rastreável e quando não é já começa a ficar mais complicado do que parece. Imagine que você fabrica móveis sob medida. A madeira, o tecido, o verniz — tudo isso entra no custo direto do móvel que saiu da sua oficina. O salário do marceneiro que montou aquela peça específica também é custo direto. Isso é straightforward. O problema começa quando você tenta separar o que é realmente direto do que é indireto disfarçado. No meu caso, tive um cliente que queria precificar uma linha de sapatos artesanais. Parecia simples no começo: couro, solado, cola, mão de obra. Mas ai está o detalhe. A cola que usávamos era comprada em grande volume e armazenada. Um lote servia para dezenas de pares. Quando comecei a rastrear quanto de cola ia em cada par, percebi que o custo por unidade era irrisório — menos de dois reais. Mesmo assim, tecnicamente, ainda era um custo direto vinculado à produção daquele par específico.
Agora vamos falar do que as pessoas normalmente erram. O erro mais comum é classificar como custo direto qualquer coisa que pareça óbvia. Eletricidade da fábrica? Na maior parte dos casos, é custo indireto. O contador junior vai colocar ali como direto porque "a máquina precisa de energia pra funcionar". Não funciona assim. A energia alimenta todo o galpão, não apenas um produto. Se quiser ratear, ok, mas isso vira custo indireto mesmo. Outro ponto que ninguém ensina direito: custo direto não é sinônimo de custo variável. Pode existir custo direto fixo. Um aluguel de máquina que você contractou exclusivamente para produzir um único produto, por exemplo. A despesa é fixa mensalmente, mas é diretamente atribuível àquela linha. Confundir essas duas classificações gera distorções terríveis na análise de margem. Sobre rateio — e aqui vou direto ao que importa. Quando você precisa alocar custos indiretos a produtos, o método ABC (Activity-Based Costing) costuma ser muito mais preciso que os métodos tradicionais de rateio por horas trabalhadas ou custo direto. Na prática, vi empresas que estavam precificando seus produtos 15% abaixo do necessário porque o sistema de custeio tradicional escondia custos reais dentro de uma massa cinzenta de overhead mal distribuído. Após a migração para ABC, a margem bruta real de alguns produtos apareceu em torno de 8% a 12% maior do que o controle antigo mostrava.
Se você está começando agora, sugiro esta abordagem prática: abra uma planilha com três colunas. Primeiro, liste todos os custos do período. Segundo, marque cada um como direto ou indireto. Terceiro, para os diretos, identifique o centro de custo ou produto final de origem. Os itens que não conseguirem ser atribuídos a um produto específico sem arbitrariedade significativa são seus custos indiretos. Esse processo leva cerca de duas horas para uma operação pequena e já elimina pelo menos 70% dos erros comuns de classificação. Existe também uma armadilha silenciosa que pega muita gente: custos de qualidade. Defeitos, retrabalho, devoluções. Isso é custo direto se você consegue rastreá-lo até o produto que causou o problema. E muitas vezes não consegue, porque o sistema de produção não registra qual lote gerou a reclamação. Nessas situações, o retrabalho vira automaticamente custo indireto até que você implemente um sistema de rastreabilidade pelo lote. Sem isso, sua margem real fica sempre mascarada. Para quem opera com produção contínua ou serviços recorrentes, o custo direto também muda de perspectiva. Num consultório médico, o honorário do profissional é custo direto. O aluguel do imóvel não é. Num Call Center, o salário do agente que atende as chamadas é direto; a plataforma de telefonia, que serve toda a operação, é indireta. A dificuldade real aparece quando um mesmo recurso serve a múltiplas linhas de negócio simultaneamente. Nesse caso, a divisão precisa ser feita por driver de custo — tempo de uso, número de transações, volume processado — e não por chute ou proporção fixa.

Resumindo sem resumo: custo direto é o que você consegue vincular sem força bruta. Quando precisar dividir algo que pertence a vários produtos ao mesmo tempo, trate como indireto. Anotar esses limites desde o início economiza horas de reconciliação mensal e evita que seu preço de venda fique baseado em números que nunca foram validados contra a realidade.
Galeria
-

Exemplos de custos diretos e indiretos em hospitais Fonte: Matos (2002 ... -
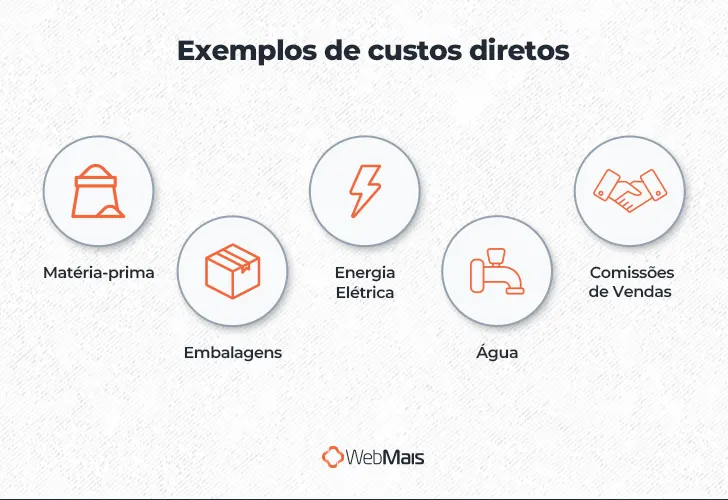
Custo Direto, Indireto, Fixo E Variável: Guia Completo -
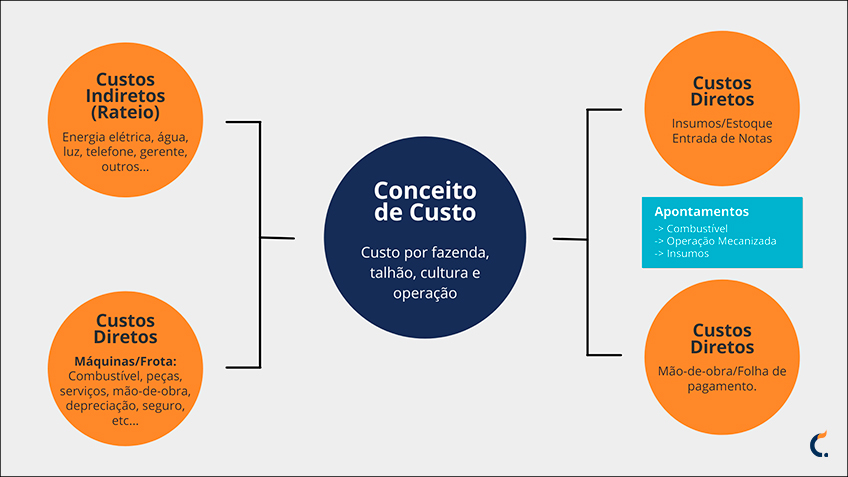
CHBAGRO - Gestão de Custo Agrícola no Plantio da Cana-de-Açúcar -
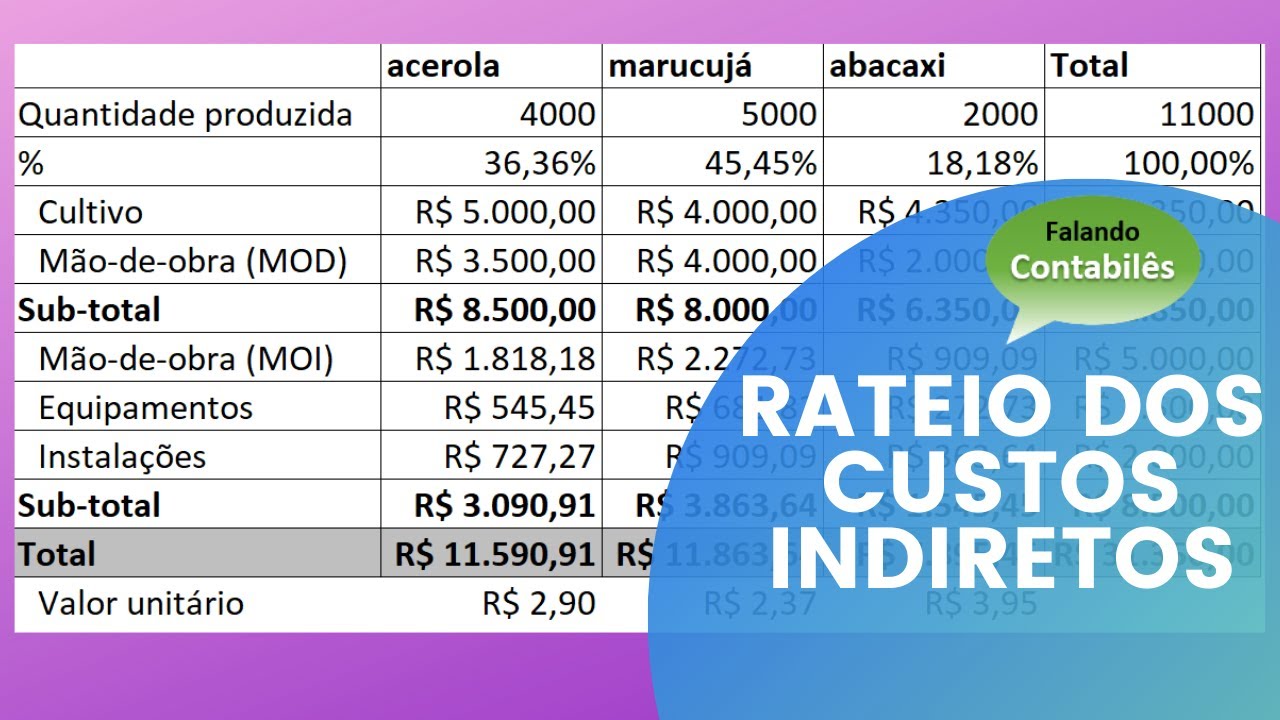
Custos diretos e indiretos: Calculando custos de produtos usando Excel ...
