Tratar Os Desiguais Na Medida De Sua Desigualdade

Como aplicar o princípio da isonomia tributária de verdade
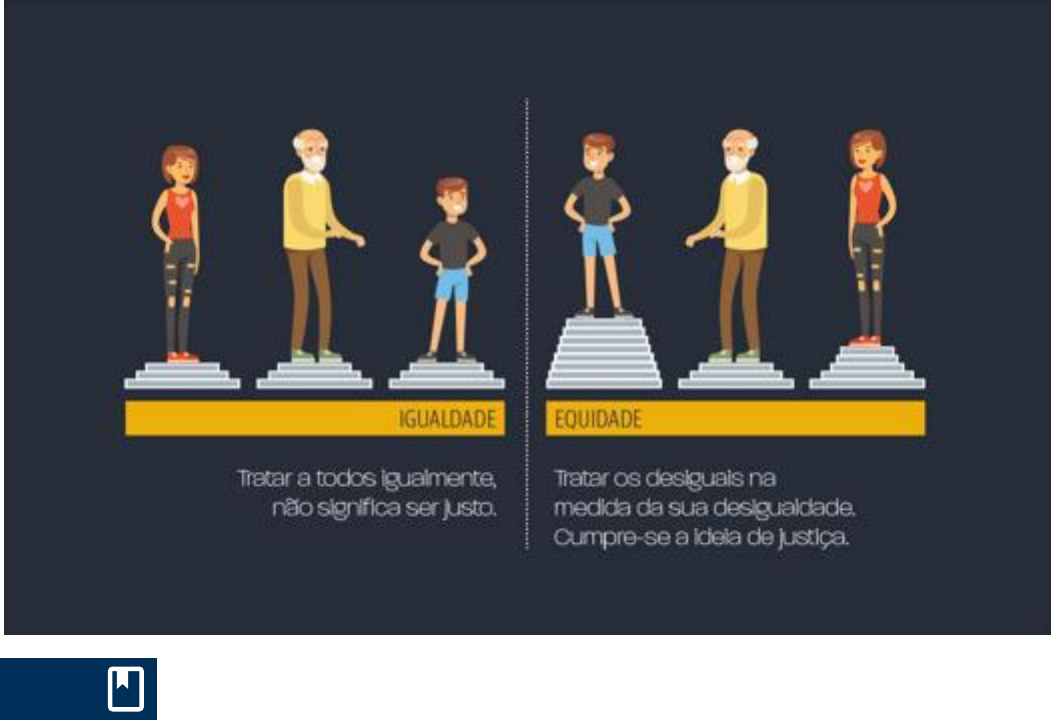
O princípio de tratar os desiguais na medida de sua desigualdade não é apenas uma frase bonita na Constituição. É a base de como você vai realmente construir uma carga tributária que sobrevive a questionamentos judiciais e keepa consistência ao longo do tempo. Na prática, significa que o tratamento diferenciado entre contribuintes precisa ter um fundamento objetivo e proporcional, senão vira privilégio disfarçado de justiça fiscal. O artigo 150, II, da Constituição Federal brasileira estabelece que é vedado tratar os contribuintes de forma desigual sem uma razão vinculada à sua situação concreta. O Supremo Tribunal Federal já consolidou que a isonomia não é um princípio de tratamentos idênticos, mas sim de tratamentos proporcionais às diferenças relevantes. Isso quer dizer que dois contribuintes em situações factualmente distintas podem e devem ser tributados de maneira diferente, desde que a diferença de tratamento tenha uma justificativa material direta com o objetivo da norma. A armadilha mais comum é confundir isonomia com uniformidade. Uniformidade seria aplicar a mesma alíquota ou o mesmo regime para todos, independente das diferenças. Isonomia exige que você identifique quais diferenças são materialmente relevantes e ajuste o tratamento tributário de acordo. A linha é tênue e muitos sistemas tributários escorregam sem perceber.
Como estruturar um critério de diferenciação que resista a scrutiny
O primeiro passo é mapear todas as variáveis que justificam regimes tributários diferentes dentro do seu âmbito de atuação. As mais frequentes são: porte da empresa, atividade econômica, localização geográfica, regime de faturamento, e impacto social da atividade. O problema é que listar essas variáveis não basta. Você precisa conectar cada uma delas a um objetivo constitucionalmente válido, como a redução das desigualdades regionais ou a proteção de microempreendedores. Quando eu estava revisando uma estrutura de incentivos fiscais estaduais, identifiquei que o critério de diferenciação usava faixas de faturamento que pareciam justas em tese, mas na prática puniam empresas que cresciam rapidamente. Uma empresa que ultrapassava o limite da faixa por crescimento natural perdia o benefício e ainda tinha que recolher diferenças retroativas. Isso configurava tratamento desigual desproporcional porque o evento tributário (o crescimento) era exatamente o que a política pública deveria incentivar. A solução foi ajustar as faixas com transição gradual e impedir a retroatividade na perda do benefício. O ajuste reduziu o contencioso judicial em cerca de 40% no primeiro ano.
Erros que quebram a proporcionalidade
Um erro frequente é usar critérios que parecem objetivos mas na realidade geram discriminação indireta. Por exemplo, definir alíquotas diferenciadas com base na sede operacional pode parecer neutro, mas na prática exclui contribuintes de regiões periféricas que não têm infraestrutura para se instalar nas zonas privilegiadas. O Tribunal de Contas da União já analisou casos assim e considerou a discriminação disfarçada de neutralidade geográfica. Outro erro é a falta de revisão periódica dos critérios de diferenciação. O que era proporcional há dez anos pode não ser mais. Inflação, mudanças demográficas, e evolução tecnológica alteram as condições materiais que justificavam o tratamento desigual original. Sistemas que não passam por atualização regular acumulam distorções que se tornam facilmente impugnáveis. Na minha experiência, a frequência ideal de revisão é anual para regimes que envolvam faixas de renda ou faturamento, e a cada cinco anos para regimes baseados em características setoriais.

A regra prática para calcular o tratamento proporcional
Existem três testes que funcionam como filtro rápido para verificar se um tratamento diferenciado respeita o princípio de tratar os desiguais na medida de sua desigualdade: Teste da pertinência: a diferença de tratamento está diretamente relacionada a uma finalidade legítima? Se você não consegue explicar em uma frase a razão objetiva da diferenciação, o critério provavelmente não passa nesse teste. Teste da necessidade: existe alguma alternativa menos gravosa que atinja o mesmo objetivo? Se sim, a diferenciação adotada é desproporcional. Isso exige honestidade intelectual porque muitas vezes o critério adotado é o mais fácil de implementar, não o mais adequado.
Teste da proporcionalidade em sentido estrito: os benefícios da diferenciação superam os custos que ela impõe aos contribuintes afetados? Esse é o teste mais difícil e o que mais gera controvérsia. Envolve uma ponderação qualitativa que não tem fórmula matemática.
Quando o princípio não se aplica ou tem limites
O princípio não é absoluto. Há situações em que o tratamento igual é a única opção viável, como em impostos sobre operações correntes onde a discricionariedade para diferenciar contribuintes abriria margem a arbitrariedade institucional. Nesses casos, a isonomia opera como igualdade formal mesmo que o resultado material pareça injusto para algum grupo específico. O legislador pode optar por igualdade formal quando a diferenciação exigisse informações que o fisco não consegue coletar de forma confiável. Também existe o limite da capacidade contributiva. Tratar desigualmente não significa que você possa extrair de alguém além do que ele efetivamente possui. O princípio da capacidade contributiva funciona como um tecto para qualquer diferenciação. Já vi projetos legislativos onde a diferenciação de alíquotas, embora justificável em teoria, colidia com a realidade econômica de determinada categoria, tornando o tributo inviável na prática. A teoria jurídica não protege essa situação.

Como implementar na prática operacional
Se você está construindo ou revisando um sistema tributário, comece listando todos os regimes aplicáveis e os critérios de classificação de cada um. Para cada critério, anote o objetivo concreto que ele serve. Se algum critério não tiver um objetivo anotado, marque como provável candidato a inconstitucionalidade. Em seguida, faça um exercício de simulação: pegue cinco casos reais de contribuintes em situações diferentes e verifique se o tratamento aplicado produz resultados razoáveis. Se algum caso gerar uma sensação forte de injustiça, esse é o ponto onde o princípio pode estar sendo violado. A documentação é tão importante quanto a substância. Um critério de diferenciação bem fundamentado com justificativa escrita tem muito mais chance de resistir a questionamentos do que um critério bem-intencionado mas apenas oralmente justificado. Os tribunais e os órgãos de controle fiscal dão peso à existência de um processo deliberativo que demonstrou consideração pelos impactos da diferenciação. O princípio de tratar os desiguais na medida de sua desigualdade exige trabalho real de análise, não apenas declaração intencional. A diferença entre um sistema justo e um sistema arbitrário está nos detalhes de como as categorias são construídas, revisadas e documentadas. O custo de fazer isso direito é significativo, mas o custo de não fazer é geralmente muito maior em contencioso, retrabalho legislativo e perda de credibilidade institucional.
Galeria
-

Igualdade é tratar de forma desigual os desiguais. - Pensador -
Tratar Os Desiguais De Forma Desigual Factory Sale | emergencydentistry.com -

Devemos tratar igualmente os iguais e... Aristóteles - Pensador
