Um Administrador Resolve Estudar O Lucro De Sua Empresa

Entendendo o Lucro da Empresa: o que fazer na prática
Um administrador resolve estudar o lucro de sua empresa quando precisa tomar decisões que afetam caixa, margem ou sobrevivência do negócio a curto prazo. A ideia não é só saber se deu lucro no final do mês. É saber onde o dinheiro entrou, onde saiu, e o que mudou em relação ao período anterior. O que muita gente esquece é que lucro contábil não é sinônimo de dinheiro disponível. Tem receita reconhecida que ainda não caiu na conta. Tem despesa amortizada que foi paga há três meses. Se você olhar só o resultado no Demonstrativo de Resultado do Exercício (DRE), chega em casa com uma sensação errada sobre a saúde financeira.
Um administrador resolve estudar o lucro de sua empresa
Quando eu comecei a lidar com isso na prática, a primeira coisa que fiz foi separar fluxo de caixa de apuração contábil. Separei em duas planilhas diferentes. Uma mostrava o resultado efetivo por produto ou serviço. A outra mostrava o que realmente entrou e saiu do banco no mês. Isso já reduziu muito o tempo de análise, porque eu deixava de cruzar duas lógicas financeiras ao mesmo tempo. O método básico funciona assim. Você pega a receita bruta do período, subtrai os custos diretos para obter o lucro bruto. Depois reduz as despesas operacionais, administrativas e financeiras para chegar ao resultado líquido. A partir daí, olha as margens. Margem bruta te diz se o produto cobre o custo direto. Margem líquida te diz se o negócio sobrevive depois de tudo. A parte que as pessoas geralmente erram é na classificação dos custos fixos versus variáveis. Vou dar um exemplo concreto. Eu trabalhei numa operação onde o estoque de produtos paralisados estava sendo rateado como custo variável. Quando o volume de vendas caiu, o custo unitário disparava artificialmente e o DRE parecia pior do que a realidade. A correção foi separar esses custos imobilizados em uma linha à parte e não incluí-los na análise de margem operacional. O resultado mudou completamente a percepção de rentabilidade.
Outro ponto que merece atenção é o rateio de despesas compartilhadas. Aluguel, energia, departamento pessoal. Todo mundo faz rateio proporcional por área ou por headcount, mas isso raramente reflete o consumo real. Eu adotei uma lógica de drivers de custo. Para energia elétrica, usei o horário de funcionamento de cada setor. Para o departamento pessoal, usei o número real de processos por área. O ganho foi simples: passou a ficar claro quais linhas de negócio estavam subsidiando outras disfarçadamente. Tem gente que recomenda ferramentas prontas. Eu uso planilhas estruturadas com uma aba de dados brutos, uma aba de classificação e uma aba de resultados. O fluxo leva cerca de 40 minutos por fechamento mensal, desde que os dados já cheguem organizados do ERP. Quando você ainda importa dados manualmente de várias fontes, o tempo sobe para umas duas horas e a margem de erro aumenta consideravelmente. Há também a questão tributária. O lucro real, o lucro presumido e o SIMPLES alteram drasticamente o resultado líquido. Se sua empresa está no lucro presumido mas opera com margens apertadas, o imposto pode corroer boa parte do que você imagine ser lucro. Um ajuste que fiz uma vez foi simular o custo tributário em cada cenário e escolher o regime que melhor se adequava ao perfil real da operação naquele momento, não no que estava default no sistema.

Existem limitações que precisam ser admitidas. Análise de lucro em planilha funciona bem para operações de pequeno e médio porte. Quando o volume de transações sobe, a complexidade cresce exponencialmente. Nesse caso, o ideal é migrar para um módulo de controlling ou BI conectado ao ERP. Planilha vira armadilha na medida em que o número de linhas e fórmulas cresce. Eu vi casos onde o arquivo travava e corrompia por causa do peso. Nesses cenários, vale a pena avaliar soluções como Qlik, Power BI ou até módulos específicos de controle gerencial oferecidos pelos próprios ERPs do mercado. O que eu recomendo fazer no dia a dia é criar um padrão de análise. Defina uma periodicidade. Faça o fechamento em um intervalo fixo. Construa indicadores-chave que não mudam de mês para mês. Margem bruta, margem líquida, EBITDA, giro de estoque, prazo de recebimento. Quando você tem consistência, a comparação entre períodos ganha sentido. Quando cada mês é um jogo novo, fica impossível identificar tendências. Se você estiver começando agora, o caminho mais direto é montar uma estrutura básica, importar os dados do seu sistema de forma padronizada e testar a lógica de classificação com números reais. Não adianta ter a ferramenta mais sofisticada se a base estiver bagunçada. Limpar os dados antes costuma ser a etapa que mais consome tempo, mas também é a que mais impacta a confiabilidade do resultado final.
Galeria
-

1-(ENEM 2020) Um administrador resolve estudar o lucro de sua empresa e ... -

(ENEM 2020) Um administrador resolve estudar o lucro de sua empresa e ... -

Um administrador resolve estudar o lucro de sua empresa e, para isso ... -
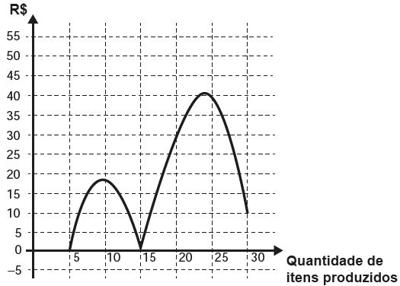
Questão Um administrador resolve estudar o lucro de sua empresa e, para ...
