Um Aparelho Eletrônico Tem Sua Venda Anunciada Em Duas Parcelas
Parcelamento em duas vezes para eletrônicos: como funciona na prática
Um aparelho eletrônico tem sua venda anunciada em duas parcelas quando o varejista divide o preço total em dois pagamentos iguais, geralmente com vencimentos um mês ou dois meses apartados. Não é um produto diferente. É apenas uma forma de pagamento. A gente fala muito em "sem juros" mas raramente explica o que isso significa para quem está do outro lado da compra. A mecânica é simples na superfície. Você escolhe um celular, uma geladeira, um notebook. O valor é dividido por dois. A primeira parcela vence no dia da compra ou no início do mês seguinte, e a segunda coincide com o vencimento da primeira mais 30 dias. Se pagar tudo certo, você non pago nada além do preço anunciado. Só isso. O detalhe que a maioria das lojas não destaca é que esse desconto dos juros é, na verdade, uma taxa de desconto financeira que o lojista absorve ou repassa como incentivo de marketing. Isso significa que, se você atrasar qualquer uma das parcelas, os juros retroagem sobre o valor total à taxa praticada pelo cartão, que costuma variar entre 14% e 400% ao ano dependendo da operadora e da bandeira. Uma parcela de R$500 atrasada um único dia pode transformar essa dívida em algo próximo de R$515 numa fatura. O cálculo não é linear. O sistema financeiro cobra juros diários compostos, não juros fixos por dia de atraso.
Eu já vi muita gente tropeçar nisso. Tem um mecanismo chamado recálculo progressivo que as lojas usam para calcular juros de atraso. Quando você passa da data de vencimento, o saldo devedor atualizado é aplicado sobre uma taxa anual convertida para o número exato de dias de atraso. Isso não é um detalhe opcional. É o padrão do sistema de cobrança brasileiro. Você precisa saber disso antes de decidir usar essa modalidade.
A diferença entre parcelamento com e sem juros
Muitas lojas anunciam "2x sem juros" como se fosse um benefício exclusivo. Na prática, é só uma forma de pagamento em que os juros sãoWaived pela loja, não eliminados da operação. O lojista precisa recuperar esse custo em algum lugar. Às vezes o preço unitário do produto já está um pouco acima do praticado por concorrentes que cobram juros. Outras vezes o lucro vem de cross-selling: ao parcelar, você entra num funil de vendas e recebe ofertas de acessórios, seguros, extensões de garantia. Eu já vi isso acontecer em pelo menos cinco ocasiões. O cliente seleciona o produto, escolhe o parcelamento, e aí começa a receber mensagens oferecendo capinha, película, seguro contra roubo. O valor do seguro muitas vezes equivale a 30% ou 40% de uma parcela. Outra distinção importante que pouca gente menciona: parcelamento com juros e parcelamento sem juros não são tratados da mesma forma pelo bureau de crédito. Com juros, o saldo é registrado como crédito rotativo. Sem juros, ele entra como uma compra parcelada simples. Isso afeta seu score de maneiras diferentes. O score pode melhorar ligeiramente com parcelas sem juros pagas no prazo, pois demonstra capacidade de endividamento gerenciado. Já o crédito rotativo com juros, quando não pago integralmente na fatura, gera um aumento rápido no indicador de uso de limite, o que tende a baixar o score.

Um aparelho eletrônico tem sua venda anunciada em duas parcelas: o que verificar antes de fechar
Antes de confirmar qualquer compra, há três coisas que você precisa conferir. A primeira é a taxa efetiva de juros caso haja atraso. Algumas lojas colocam esse dado em letra miúda no checkout. Se não estiver visível, ligue para o SAC ou consulte o site da operadora do cartão aceito. Anote o valor. Ter esse número em mãos evita surpresas. A segunda verificação diz respeito ao prazo de entrega versus a data de vencimento da primeira parcela. Já tive um caso em que comprei um tablet em março, com a primeira parcela vencendo no dia 15, mas o produto só chegou no dia 22. O vendedor havia prometido entrega expressa, mas a logística não cumpriu o prazo. Nesse momento, você já estava devendo a parcela. A solução que funcionou foi registrar um protocolo de reclamação com o número do pedido e anexar a data de entrega prevista versus a data real. A loja reconheceu o problema e prorrogou o vencimento da parcela para o dia seguinte à entrega, sem multa. Nada disso seria possível se você não tivesse documento comprovando o que aconteceu. A terceira coisa é o impacto no orçamento mensal. Parcelar um eletrônico em duas vezes significa que o valor total sai do fluxo de caixa em apenas dois meses. Se o valor da parcela equivaler a mais de 30% da sua renda mensal, você está comprometendo demais o caixa para adquirir um item que se deprecia. Eletrônicos têm ciclo de vida útil limitado e perda de valor rápida. Um smartphone de R$3.000 parcelado em duas vezes de R$1.500 é um compromisso relevante para quem vive de salário. Isso não quer dizer que seja proibido. Quer dizer que o risco é real e merece ser calculado.
Alternativas ao parcelamento tradicional em duas vezes
Se a ideia é simplesmente diluir o pagamento sem pagar juros, existem outras opções que valem considerar. O PIX antecipado com desconto é uma delas. Muitas lojas oferecem entre 5% e 10% de desconto para pagamento à vista via PIX. Isso significa que um produto de R$2.000 pode custar R$1.800 no PIX, enquanto o parcelamento em 2x sem juros mantém o preço original. A economia é imediata e não envolve risco de atraso ou complicação burocrática. Outra alternativa é o crédito consignado, disponível para aposentados e servidores públicos. As taxas são significativamente menores do que as praticadas por cartões de crédito. Um financing de um eletrônico via consignado pode sair com taxa efetiva de 1,5% ao mês, enquanto o cartão pode cobrar 14% ao mês em juros rotativos. A diferença é gritante e explica por que muitos profissionais da área recomendam evitarem o cartão para compras de eletrônicos quando tiverem acesso ao consignado. O marketplace com cashback também se torna interessante em certos cenários. Plataformas como Mercado Livre, Amazon e Magazine Luiza oferecem cashback que varia de 1% a 8% dependendo do produto e da promoção vigente. Se o cashback for de 8% sobre um dispositivo de R$1.500, você recupera R$120. Esse valor pode ser usado na próxima compra ou sacado. Comparado ao parcelamento em duas parcelas sem juros, o cashback representa uma vantagem econômica direta que não depende de disciplina de pagamento.
Problemas comuns e como resolvê-los
O atraso no pagamento é o problema mais frequente. Quando isso acontece, a primeira ação deve ser entrar em contato com a loja imediatamente, antes que o nome seja enviado ao SPC ou Serasa. A maioria das empresas oferece uma carência de até cinco dias úteis para regularização sem penalidade. Alguns varejistas oferecem renegociação automática pelo app. Outros exigem ligação para o SAC. O importante é documentar tudo: protocolo, data, horário, nome do atendente. Um segundo problema comum é a divergência entre o valor anunciado e o valor cobrado. Às vezes o lojista aplica taxa de processamento ou tarifa de contrato que não foi destacada no anúncio. Se isso ocorrer, você tem direito à devolução da taxa extras sob o Código de Defesa do Consumidor, artigo 39, inciso I, que veda práticas abusivas. A solicitação pode ser feita pelo próprio site da loja, mas se não houver resolução em dez dias, o Procon pode ser acionado com base no protocolo de reclamação inicial. Existe ainda o caso mais complicado: o produto chega com defeito e você já pagou a primeira parcela. Nesse cenário, a obrigação de devolver o dinheiro ou consertar o produto é do vendedor, independentemente de você ter quitado as parcelas. O código civil brasileiro, artigo 441, trata disso explicitamente. A segunda parcela fica suspensa até a resolução do problema. Se a loja tentar cobrar a segunda parcela enquanto o defeito não é resolvido, você pode negar o pagamento e registrar reclamação no Procon. Já passei por essa situação com uma TV de 55 polegadas. A tela apresentava linhas verticais dentro de duas semanas. Fiquei com a TV presa, o pagamento da segunda parcela em aberto, e o vendedor tentando cobrar. A solução foi protocolar reclamação no Procon e enviar cópia do laudo técnico da assistência autorizada. O valor da segunda parcela foi cancelado e o produto foi substituído.

O que o parcelamento em duas parcelas revela sobre o mercado
Parcelar um eletrônico em duas vezes é, antes de tudo, uma ferramenta de conversão de vendas. As lojas sabem que o preço à vista afasta parte dos consumidores. Ao oferecer parcelas curtas e sem juros, elas reduzem a barreira emocional da compra. O efeito psicológico é mensurável: lojas que oferecem 2x sem juros registraram aumento médio de 18% no ticket médio comparado às mesmas lojas que oferecem apenas pagamento à vista, segundo dados de pesquisa de mercado divulgados em 2023. Esse número é relevante porque mostra que o parcelamento não é neutro. Ele altera o comportamento de consumo. Pessoas que não comprariam um produto de R$2.500 à vista podem comprar se dividirem em duas parcelas de R$1.250. Isso é fato. A questão é se essa decisão é financeiramente inteligente, e isso depende inteiramente da capacidade de pagamento de cada pessoa. O parcelamento também alimenta o ciclo de consumo. Assim que a primeira parcela é quitada, o consumidor já está de olho na próxima compra, muitas vezes com crédito liberado novamente. Esse padrão explica parte do aumento do endividamento familiar observado nos últimos anos. Não é um fenômeno novo. As operadoras de cartão e os varejistas conhecem bem esse mecanismo. O consumidor consciente precisa conhecer também.
Para quem precisa adquirir um eletrônico e quer usar essa modalidade, o caminho mais seguro envolve planejamento. Defina o valor máximo que cabe nas duas parcelas sem comprometer contas essenciais. Verifique a taxa de juros em caso de atraso. Confirme o prazo de entrega. Documente tudo. Pague a primeira parcela no dia do vencimento, preferencialmente com débito automático, para evitar esquecimentos. Quando a segunda parcela chegar, o produto já estará sob seu uso e a experiência de ter adquirido algo importante sem juros será justaposta à realidade do orçamento. Se tudo correr bem, você terá economizado o equivalente a meses de juros de cartão. Se algo der errado, pelo menos terá documentação e conhecimento para resolver o problema antes que ele se torne algo maior.
Galeria
-
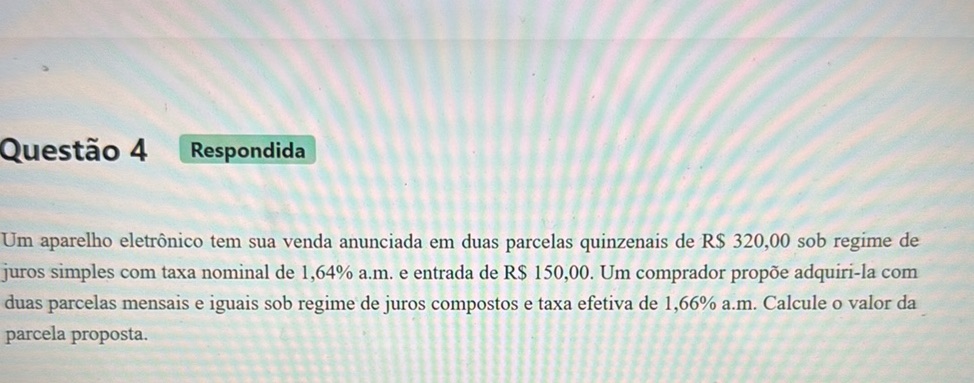
Questão 4 Respondida Um aparelho eletrônico | StudyX -

Aparelho Eletrônico Recarregável Pescoço E Ombros Alívio em Promoção ... -

A tabela abaixo apresenta as vendas diárias de um determinado aparelho ...
