Um Intangível É Um Ativo Monetário E Sem Substância Física.
Entendendo os ativos intangíveis na prática contábil e financeira
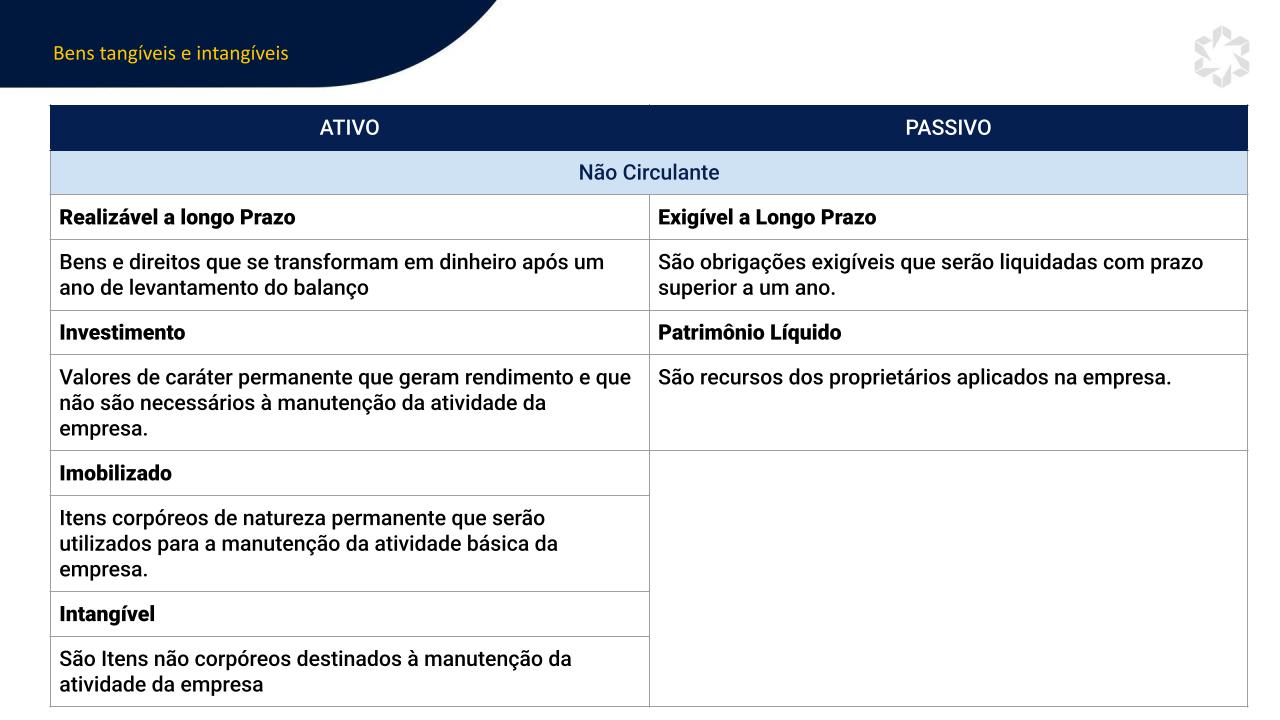
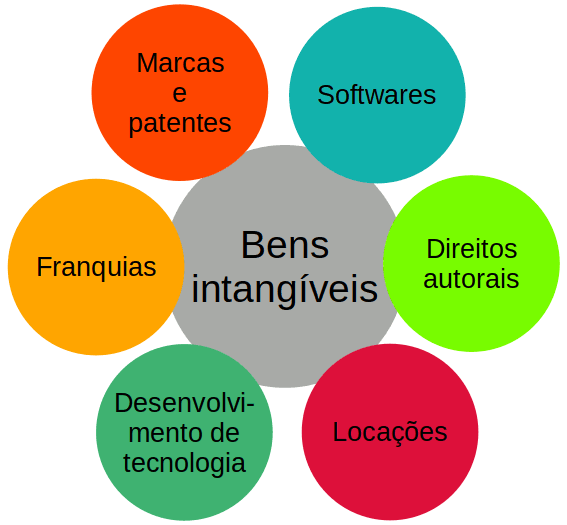
A maior parte das pessoas olha para a linha de intangíveis no balanço e acha que é enfeite. Na real, é uma das áreas mais problemáticas da contabilidade empresarial, especialmente quando você precisa defender those valores perante um auditor ou num processo de due diligence. Um intangível é um ativo monetário e sem substância física. Isso quer dizer que ele tem valor registrado, gera benefícios econômicos e não pode ser tocado, mas isso também significa que é extremamente fácil superestimar ou subestimar seu valor real dependendo das premissas que você usa. No Brasil, a norma que rege tudo isso é o CPC 04 (R2), equivalente ao IAS 38 internacional. Os três pilares para reconhecer um intangível são: identificabilidade, controle pela entidade e expectativa de benefícios econômicos futuros. Se faltar algum desses, o ativo não entra no balanço, independentemente de quão importante ele seja para o negócio. Isso exclui automaticamente a maioria das coisas que os empresários consideram "valiosas" de forma informal — reputação construída ao longo de anos, base de clientes não contratualizada, know-how não documentado. Tudo isso some da Contabilidade oficial. Os tipos mais comuns que aparecem no dia a dia são marcas registradas, patentes, softwares, licenças operacionais, direitos autorais e, em aquisições, o goodwill. Cada um tem tratamento específico. Marca precisa estar registrada no INPI para ser plenamente defensável. Software de desenvolvimento interno tem regras próprias que separam custos de pesquisa (sempre despesa) de custos de desenvolvimento (podem ser capitalizados sob condições específicas). Goodwill só existe quando você compra uma empresa e o preço pago excede o valor justo dos ativos líquidos identificáveis. Ele nunca é gerado internamente.
O que um intangível é um ativo monetário e sem substância física na prática
Aqui vai algo que pouca gente leva a sério: a diferença entre capitalizar e não capitalizar um intangível pode alterar o patrimônio líquido de uma empresa em até 40% em setores intensivos em tecnologia ou branding. Eu vi isso acontecer concretamente quando estava revisando a documentação de uma empresa de software que havia gasto R$ 800 mil desenvolvendo uma plataforma interna. Todos aqueles custos tinham sido lançados como despesa do exercício. Quando reclassificamos os custos de desenvolvimento que atendiam aos seis critérios do CPC 04 — viabilidade técnica comprovada, intenção de conclusão, capacidade de uso ou venda, benefícios futuros comprováveis, custos mensuráveis de forma confiável e recurso técnico adequado — aproximadamente R$ 520 mil foram movidos para o ativo intangível. A amortização passou a reduzir o lucro tributável de forma linear em cinco anos, em vez de ter impactado o resultado todo de uma vez só no ano do gasto. O problema é que a maioria das empresas não faz esse exercício porque exige documentação que elas não mantêm. Folha de ponto detalhada por projeto, notas fiscais segregadas, relatórios de viabilidade técnica. Sem isso, o auditor não aceita a capitalização e você volta para zero. Na prática, o workaround que funciona é começar a separar esses registros desde o início do desenvolvimento, não na hora da auditoria. Uma planilha de rastreamento de custos por projeto com vinculação a documentos comprobatórios reduz o tempo de preparação de uma reavaliação de intangíveis de semanas para alguns dias. Outro ponto cego é o teste de impairment. Intangíveis com vida útil definida são amortizados e testados apenas se houver sinal de perda. Intangíveis com vida útil indeterminada — como marcas extremamente consolidadas — não se amortizam, mas precisam de teste anual obrigatório. O teste usa o valor recuperável, que é o maior entre o valor justo menos custos de venda e o valor em uso. Na prática, o valor em uso é calculado via fluxo de caixa descontado com premissas de crescimento, margem e taxa de desconto. Mudar a taxa de desconto em dois pontos percentuais pode alterar o valor recuperável em 15% a 25%, dependendo do horizonte de projeção. Isso não é teoria — eu vi uma marca ser avaliada em R$ 3 milhões com WACC de 12% e cair para R$ 1,8 milhão com WACC de 14%, mesmo mantendo todas as outras premissas idênticas.
A avaliação de intangíveis para transações é outra área onde os amadores se perdem. O método de royalties economizados é o mais difundido, mas pressupõe que existe um mercado ativo de licenciamento para o tipo de ativo em questão. Para uma marca forte, funciona razoavelmente bem porque há transações comparáveis. Para uma patente de nicho, não funciona porque não há benchmark de royalties de mercado. Nesse caso, o método de fluxo de caixa descontado com cenários probabilísticos é mais honesto, apesar de mais trabalhoso. O problema é que muitos consultores aplicam o método de royalties cegamente, independente do ativo, e o resultado é uma valuation que parece precisa mas é fundamentalmente especulativa. Quanto ao aspecto tributário, há uma divergência estrutural entre comprador e vendedor em compras de empresas. O comprador quer maximizar a alocação para intangíveis amortizáveis porque cada parcela da amortização reduz a base de cálculo do IRPJ e da CSL. O vendedor quer o oposto porque ganho de capital na venda de intangíveis tem alíquota diferente da venda de ativos tangíveis em muitos cenários. Essa tensão faz com que os valores atribuídos aos intangíveis em contratos de compra e venda muitas vezes reflitam negociação fiscal plutôt que valor econômico real. O recomendável é ter um laudo de valuation independente antes de negociação, mesmo que o custo seja de algumas dezenas de milhares de reais. Sem isso, você está basicamente discutindo no escuro. A parte mais dolorosa que eu já enfrentei envolveu ativos informais que nunca foram documentados. Uma empresa de engenharia tinha um método proprietário de análise estrutural que era seu principal diferencial competitivo. Nenhum funcionário havia patenteados, nenhum documento técnico havia sido arquivado de forma defensiva. Quando a empresa foi alvo de aquisição, o método simplesmente não apareceu no balanço como intangível. O único valor reconhecido foi o goodwill residual. O comprador argumentou que, sem proteção legal, o método poderia ser replicado por ex-funcionários e seu valor econômico era incerto. A venda foi concluída com uma desconta significativa comparado ao que a empresa esperava. A lição prática é que a ausência de documentação e proteção legal de um intangível é equivalente a ele não existir para fins de valuation e negociação.

Para quem precisa implementar um processo sério de identificação e gestão de intangíveis, o passo inicial é fazer um inventário completo com campos para: tipo de ativo, número de registro (quando aplicável), data de aquisição ou início do desenvolvimento, vida útil estimada, método de amortização, data do último teste de impairment e documento comprobatório vinculado. Sem esse registro centralizado, você vai perder tempo procurando documentos durante auditorias e vai ter surpresas desagradáveis em processos de venda. O investimento inicial de duas a três semanas na estruturação desse inventário se paga rapidamente na redução do tempo de resposta a demandas de auditores e investidores.
Galeria
-
O que é ativo Intangível -
Ativo Intangível: O que é e qual sua importância | AfixCode -
CPC 04 Ativo Intangível – Monolito Nimbus -
Aula de Teoria da contabilidade - Ativo e sua mensuração | PDF
