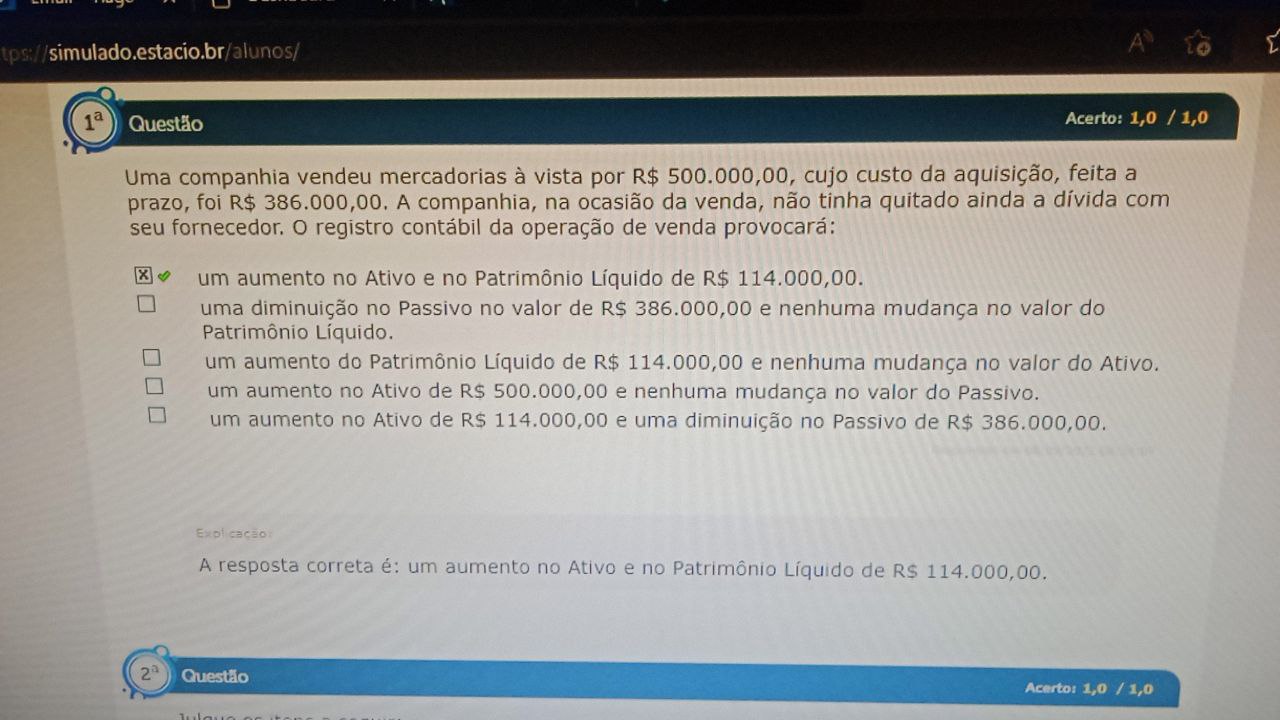
Uma Companhia Vendeu Mercadorias À Vista Por 500.000
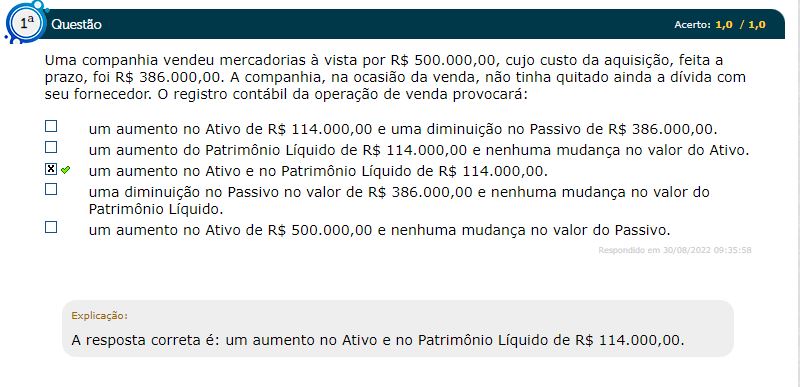
Como registrar uma venda à vista de mercadorias: o registro contábil correto
Quando uma companhia vendeu mercadorias à vista por 500.000, o primeiro impulso é abrir o sistema e lançar o valor bruto na conta de receita. Esse é exatamente o erro que mais vejo em escritórios pequenos e médios. O lançamento não termina aí, e ignorar os próximos passos gera distorções no demonstrativo de resultados que só aparecem no fechamento do mês. O cenário é simples no papel, mas a execução prática exige atenção a pelo menos três camadas. Você precisa reconhecer a receita, registrar o custo dos produtos vendidos e tratar os impostos incidentes sobre a operação. Cada uma dessas partes tem regras diferentes e prazos distintos para conciliação. A conta de receita deve ser credita pelo valor acordado na nota fiscal, mas isso não significa que todo esse valor entra no caixa ou na conta bancária. Parte dele fica retida para impostos. Se você lançar o valor bruto como se fosse líquido, o saldo bancário nunca vai fechar com os extratos. Isso acontece comigo todas as vezes que um estagiário novo pega a maquininha de cartão e acha que o crédito recebido é receita operacional.
O débito em caixa ou banco depende do meio de recebimento. À vista pode significar depósito em conta, transferência, ou até entrada imediata via instrumentopagamento. No último caso, especialmente quando o pagamento é feito com cartão de crédito com prazo de compensação longo, a entrada não é tão à vista quanto parece. Recomendo separar claramente operações com antecipação de recebíveis das operações em dinheiro efetivo. A diferença é significativa para o fluxo de caixa. Quanto ao imposto, a questão não é secundária. Se a empresa for do Simples Nacional, o imposto já está embutido no DAS mensal e não precisa ser lançado individualmente na operação. Se for Lucro Presumido ou Lucro Real, aí sim você precisa identificar as alíquotas de PIS, COFINS, ICMS e possivelmente ISS, dependendo do estado e do tipo de mercadoria. Um erro comum é aplicar a alíquota do produto errado. Eu já vi alguém usar a tabela de alimentos ao invés da tabela de bebidas isotônicas. O sistema aceita porque o código deNISCT estava mal configurado no cadastro do produto.
O lançamento contábil passo a passo
Vamos ao registro efetivo. Para uma venda à vista de mercadorias no valor de 500.000, com custo desses produtos sendo 300.000 e alíquota total de impostos estimada em 18%, o lançamento se divide em duas partidas principais. A primeira partida reconhece a receita e o receivável ou o pagamento recebido: Deve receber em caixa ou banco 500.000

Credito receita de vendas 500.000 Essa é a parte que parece óbvia, mas o detalhe que as pessoas esquecem é que se o pagamento for parcelado no cartão com antecipação, o valor líquido recebido será menor. Nesse caso, a diferença entre o valor bruto e o líquido vai para uma conta de Despesas Financeiras ou Desconto Concedido, e não para receita. A segunda partida reconhece o custo e a saída de estoque:
Deve custo dos produtos vendidos 300.000 Crédito estoque de mercadorias 300.000 Isso deve ser feito no mesmo período em que a receita foi reconhecida. O princípio da competêcia exige que custo e receita estejam alinhados. Deixar o custo para o mês seguinte porque o estoque ainda não foi inventariado gera um resultado artificialmente positivo naquele período e distorce todas as margens calculadas.
Os impostos incidentes precisam ser lançados separadamente. No caso hipotético de 18%: Deve impostos a recolher (ICMS, PIS, COFINS) 90.000 Crédito receita líquida de impostos 90.000
O valor líquido que efetivamente compõe a receita operacional é 410.000. Esse é o número que importa para análise de margin. Muitos gestores olham o valor bruto e comem antes da hora. O importante não é quanto entrou na conta, é quanto sobrou depois dos custos operacionais e tributários.
Problemas práticos que todo mundo enfrenta
Um caso específico que encontrei recentemente envolveu uma empresa que vendia em dois estados diferentes. A alíquota de ICMS variava entre 12% e 17% dependendo do destino. O sistema deles aplicava automaticamente a alíquota padrão de 12% para todas as vendas, o que gerou uma diferença de cerca de 25.000 em impostos a menor recolhidos em um único trimestre. A fiscalização notou pela inconsistência entre o valor da NF-e e o DAS declarado. A solução foi reconfigurar o cadastro de clientes com o estado de destino correto e ativar a regra de cálculo diferenciado por UF. Antes disso, eu fazia uma planilha de ajuste manual toda semana para corrigir os lançamentos automáticos. Hoje essa etapa leva cerca de 10 minutos no máximo, porque o sistema já calcula corretamente desde o momento da emissão da nota. Outro problema recorrente é a divergência entre o valor lançado no sistema contábil e o valor efetivamente recebido. Quando o pagamento é via cartão de crédito com taxas altas, a diferença pode chegar a 5% do valor da venda. Esse percentual varia conforme o programa de fidelidade da operadora e o faturamento da empresa. Empresas que negociam volumes maiores conseguem taxas menores, mas isso não significa que devam ignorar o lançamento correto. O desconto em cartão é uma despesa financeira, não uma redução de receita.
Dicas que ninguém conta nos cursos
A primeira é verificar sempre a data de competência versus a data de pagamento. Elas raramente coincidem, e confundir as duas gera erros de apuração mensal. A segunda é manter um controle separado para vendas com devoluções posteriores. Mesmo que a taxa de devolução seja baixa, o impacto cumulativo ao longo do ano pode ser significativo, especialmente em categorias sazonais. Uma terceira dica prática: configure alertas no sistema para operações acima de 100.000 que não possuem nota fiscal emitida antes do lançamento contábil. Isso evita que você finalize o mês sem o documento fiscal correspondente, o que é uma irregularidade grave sob a legislação brasileira. E, finalmente, reconcilie o extrato bancário semanalmente, não mensalmente. Quando você espera o fechamento do mês para conferir, os erros já se acumularam e a correção exige retrocessos em múltiplos lançamentos. Com a reconciliação semanal, o tempo gasto é pequeno e o risco de inconsistências grandes desaparece praticamente por completo.

Galeria
-
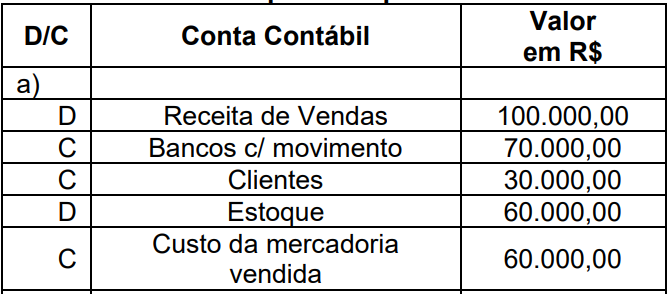
A empresa G vendeu mercadorias no valor de R$ 100.000,00, -

A empresa FGH Ltda vendeu mercadorias no último mês, no val...
