Uma Empresa Comercial Comprou 2700 De Mercadorias Para Revenda
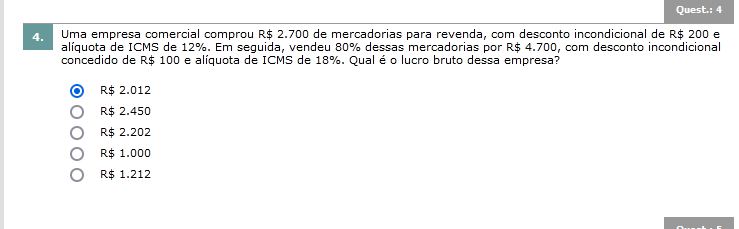
O que fazer quando uma empresa comercial comprou 2700 de mercadorias para revenda
Registrar uma compra de mercadoria para revenda parece simples até você perceber que tem meia dúzia de pontos onde dá errado. A entrada contábil em si é básica, mas o que separa um registro limpo de um buraco na conciliação está nos detalhes que a maioria ignora. A primeira coisa a fazer é confirmar o documento fiscal. Nota fiscal, CFOP, ICMS, valor do produto, condições de pagamento. Se a nota vier com divergência de valor ou CFOP trocado, todo o resto já nasce torto. Eu já vi um caso onde o fornecedor emitia com CFOP 5.405 em vez de 5.102 numa compra para revenda dentro do estado, e o impacto no crédito de ICMS foi direto. Levou três rodadas de ajuste com o fornecedor e uma retificação antes de fechar o mês.
uma empresa comercial comprou 2700 de mercadorias para revenda
Vamos ao que importa. O lançamento contábil padrão segue esta linha: você débito a conta de estoque ou compras, dependendo da metodologia que sua empresa adota, e crédito a conta de fornecedores ou caixa. O ICMS entra como crédito tributário se a empresa for do regime normal. Se for Simples Nacional, o crédito não é separado da mesma forma. Para uma compra de 2700 reais em mercadorias para revenda, supondo ICMS de 12% e regime tributário do Lucro Real, o cálculo fica assim. O valor do produto seria aproximadamente 2392,86, e o crédito de ICMS cerca de 307,14. O total a pagar ao fornecedor permanece 2700, mas a planilha de apuração de impostos precisa registrar esse crédito separadamente. Se for Lucro Prescrito, o tratamento do ICMS varia conforme o estado e o simulador da Receita pode dar respostas diferentes. A minha recomendação prática é sempre cruzar com um teste de simulação antes de lançar, porque a margem de erro no campo tributário é onde a maioria dos erros acontece.
O método de avaliação de estoque também influencia. Se você usa preço médio ponderado, cada nova compra altera o custo unitário das unidades anteriores. Isso significa que os 2700 de mercadoria entram no sistema e recalculam automaticamente o custo médio, o que pode parecer algo pequeno, mas afeta diretamente o CUSTOS dos produtos vendidos quando a primeira venda for realizada. Já quando se trata de estoque perpétuo versus inventário periódico, a diferença é prática e visível no dia a dia. No perpétuo, o lançamento de compra atualiza o estoque imediatamente. No periódico, o estoque só é ajustado no fechamento. Empresas menores costumam ficar no periódico por simplicidade, mas isso gera um problema real: você não sabe o custo exato das vendas durante o período, o que distorce a margem bruta mensal. Outro ponto que as pessoas esquecem é a conformidade com a legislação estadual. Cada estado tem regras próprias sobre substituição tributária, diferença de alíquota interna versus externa, e documentação complementar. Se os 2700 de mercadoria vierem de outro estado, o.ICMS.Diferencial pode aparecer na nota e você precisa lançá-lo corretamente, senão a apuração mensual vai sangrar.
Minha experiência mostra que o melhor fluxo é este. Receba a nota, valide os campos fiscais antes de qualquer coisa, rode um teste de simulação no software contábil, faça o lançamento com todas as contas envolvidas, e só então confirme o passivo. Se houver divergência, devolva a nota ou solicite a correção antes de assinar o compromisso de pagamento. Fazer o lançamento errado e depois estornar custa mais tempo do que corrigir na origem. Há também a questão do controle físico versus controle contábil. O sistema pode registrar 2700 de mercadoria comprada, mas se o recebimento no armazém tiver faltas ou avarias, o saldo contábil já está lá e o saldo real não corresponde. O workaround que eu uso é um checklist de conferência obrigatório antes do lançamento final, com fotos do recebimento e anotação de qualquer divergência. Isso elimina surpresas na conciliação mensal. Se a empresa opera com múltiplos centros de custo ou filiais, a alocação dos 2700 de compra precisa ser detalhada por unidade. Lançar tudo em uma única conta semação gera distorção nos custos por filial e complica a análise de rentabilidade. Separe por centro de custo desde o início, mesmo que o volume pareça pequeno.
O software escolhido também importa. Sistemas mais simples permitem o lançamento manual rápido, mas falham na integração fiscal automática. Sistemas mais completos geram o lançamento a partir da NF-e, mas exigem configuração prévia e validação dos campos tributários. Na prática, eu indico começar com uma integração básica de NF-e e manter uma planilha de controle paralela para conferência, pelo menos nos primeiros meses até que o sistema esteja ajustado. Quando a compra envolve frete, seguro e outras despesas acessórias, o tratamento contábil muda. Essas despesas podem ou não integrar o custo do estoque, dependendo da política da empresa e das normas aplicáveis. Ignorar o frete no cálculo do custo unitário é um erro comum que inflaciona a margem bruta aparente. Para fechamento contábil, o importante é ter a tríplice conferência: nota fiscal conferida, entrada no estoque validada, e lançamento contábil confirmado. Qualquer desalinho entre esses três pontos é sinal de que algo precisa ser revisado antes de fechar o período.
Se quiser um modelo prático para começar, posso deixar um link para uma planilha de controle de compras com cálculos automáticos de ICMS, custo médio e diferenciais estaduais. A planilha cobre cenários comuns de compra de mercadoria para revenda e ajuda a visualizar o impacto de cada campo na apuração. O que mais atrapalha no dia a dia não é o lançamento em si, mas a falta de validação antecipada dos dados fiscais e a ausência de um processo de conferência física antes do registro contábil. Resolver isso reduz drasticamente os ajustes posteriores e evita retrabalho que consome tempo útil.

Galeria
-
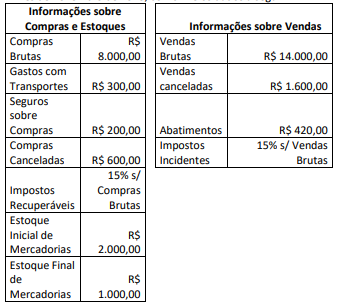
Uma empresa adquiriu mercadorias para revenda e vendeu no m... -
307AO DE COMPRA DE MERCADORIAS PARA REVENDA) / 307ao-de-compra-de ... -
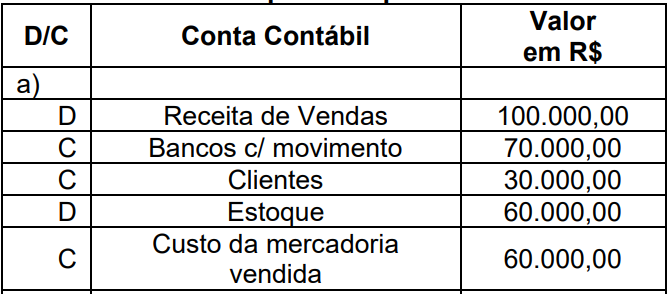
A empresa G vendeu mercadorias no valor de R$ 100.000,00,
