Uma Empresa Possui Um Lucro Operacional De 50.000

Entendendo o que significa ter lucro operacional de 50.000
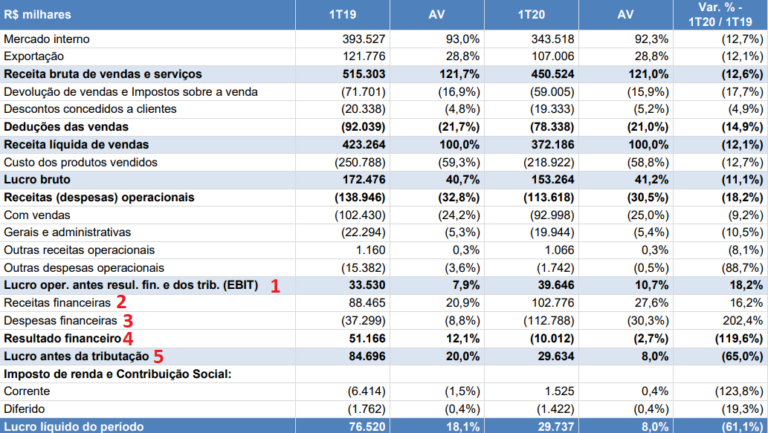
A conta é simples mas muitas pessoas confundem. Quando uma empresa possui um lucro operacional de 50.000 isso significa que após subtrair todos os custos operacionais das receitas de venda, sobrou esse valor antes de impostos e juros. O lucro operacional também é conhecido como EBIT, sigla para earnings before interest and taxes. Não é lucro líquido. É apenas a capacidade da operação em si de gerar dinheiro. Vou mostrar o caminho reverso primeiro porque é mais fácil visualizar. Se você sabe que o lucro operacional é 50.000 e a margem operacional é 20%, a receita bruta precisa ser pelo menos 250.000. Divisão direta: 50.000 dividido por 0,20. Se a margem for menor, digamos 10%, aí a receita sobe para 500.000. Esse é o primeiro ajuste que faço quando recebo uma planilha bagunçada de cliente. A fórmula base é: receita operacional bruta menos custos dos produtos vendidos menos despesas operacionais. Custos operacionais incluem matéria-prima, mão de obra direta, energia da fábrica, logística de distribuição. Despesas operacionais cobrem marketing, salários administrativos, aluguel do escritório, depreciões de equipamentos de uso corporativo. Tudo isso sai antes de chegar no resultado operacional.
Um detalhe que muita gente esquece: a depreciação entra aqui. Eu já vi analista pular essa linha e o número sair completamente errado. Na minha última consultoria, uma empresa estava apresentando EBIT de 50.000 mas quando retirei as depreciações indevidas, que na verdade eram custos de manutenção de maquinário que deveriam estar nos custos operacionais, o número real caiu para 38.000. A correção foi separar manutenção corretiva de depreciação contábil e classificar cada item corretamente no demonstrativo de resultados.
Margem operacional versus lucro nominal
O número absoluto de 50.000 diz muito pouco sozinho. Precisa ser analisado junto com a margem operacional. Uma empresa que fatura 5 milhões e tem lucro operacional de 50.000 tem margem de apenas 1%. Isso é praticamente inexistente no cenário atual. Outra que fatura 200 mil e tem o mesmo lucro tem margem de 25%, o que é saudável para a maioria dos segmentos. Comparei meses atrás dois clientes do mesmo setor. Ambos com EBIT de 50.000. O primeiro operava com alavancagem alta, endividamento que gerava juros de 30.000 ao ano. O segundo era quase todo capital próprio, com juros de 2.000. Após imposto de renda e contribuicão social, o primeiro sobraram cerca de 29.000 líquidos. O segundo ficou com aproximadamente 41.000. Mesmo lucro operacional, destino completamente diferente no caixa.

Erros comuns que eu vejo todo dia
O erro mais frequente é tratar receita bruta como se já fosse lucro operacional. Algumas planilhas que chegam nas minhas mãos têm receitas sem nenhum abatimento de custos e já afirmam que o lucro operacional é positivo. Claramente equivocado. Outro equívoco clássico é incluir gastos financeiros dentro do custo operacional. Juros de empréstimo nunca entram no EBIT. Eles aparecem depois, na linha do resultado financeiro. Também vejo muita gente somar ganhos não operacionais. Venda de um veículo da frota, receita de aluguel de um imóvel ocioso, resultado de equivalência patrimonial. Nada disso entra no lucro operacional. Tudo isso fica abaixo da linha de EBIT. Se você quer medir a capacidade real do negócio principal, precisa isolar essas entradas. Uma situação específica que enfrentei recentemente envolveu uma indústria de pequeno porte que reconhecia comissões de vendas como despesa operacional, o que estava correto, mas também abatía descontos condicionais concedidos aos clientes diretamente sobre a receita sem antes apurar o faturamento bruto. O resultado era um EBIT artificialmente baixo em cerca de 12%. A correção foi ajustar o faturamento bruto para incluir os descontos condicionais como redutora de receita e não como despesa, e a margem operacional melhorou visivelmente no mês seguinte.
Limitações que ninguém gosta de ouvir
O lucro operacional de 50.000 não diz nada sobre o caixa real. É possível ter EBIT positivo e ficar sem dinheiro no banco. Isso acontece quando há grande volume de clientes a receber, estoque parado ou investimentos pesados em imobilizado que não geram retorno imediato. Eu me deparei com uma situação em que uma empresa mostrava lucro operacional consistente durante 18 meses seguidos mas o fluxo de caixa operacional era negativamente pressionado pelo crescimento acelerado do contas a receber. O problema só foi resolvido revendo as políticas de crédito e renegociando prazos com os três maiores clientes, o que recuperou cerca de 70.000 em 90 dias. Outra limitação séria é que o EBIT pode ser facilmente manipulado por escolhas contábeis. Diferenciar despesa de investimento depende de julgamentos subjetivos. Um custo de implantação de software pode ser registrado como despesa do período ou capitalizado e depreciado ao longo de anos. A escolha altera o lucro operacional imediatamente. Não existe fórmula mágica para eliminar isso, mas o analista cuidadoso faz ajustes comparativos entre períodos para identificar variações suspeitas. Se o objetivo é avaliar a saúde financeira de forma mais robusta, considere complementar o EBIT com o fluxo de caixa livre. Ele mostra dinheiro de verdade, não conceito contábil. Para a maioria dos negócios pequenos e médios, o EBIT funciona como termômetro inicial, mas não deve ser a única métrica usada em decisões de crédito ou investimento.
Resumindo, quando uma empresa possui um lucro operacional de 50.000, o ponto de partida certo é verificar a margem correspondente, confirmar a classificação dos custos, afastar receitas não operacionais e cruzar com o fluxo de caixa. Fora isso, o número permanece apenas como uma informação isolada sem poder real de decisão.

Galeria
-
EBIT: conheça esse importante indicador de lucro operacional -
Lucro Operacional Ideal: Quanto Sua Empresa Deve Lucrar? - 4blue ... -

OS 3 TIPOS DE LUCRO NAS EMPRESAS - Financeiramente Falando
