Uma Empresa Utiliza O Método De Custeio Por Absorção

Como funciona o custeio por absorção na prática
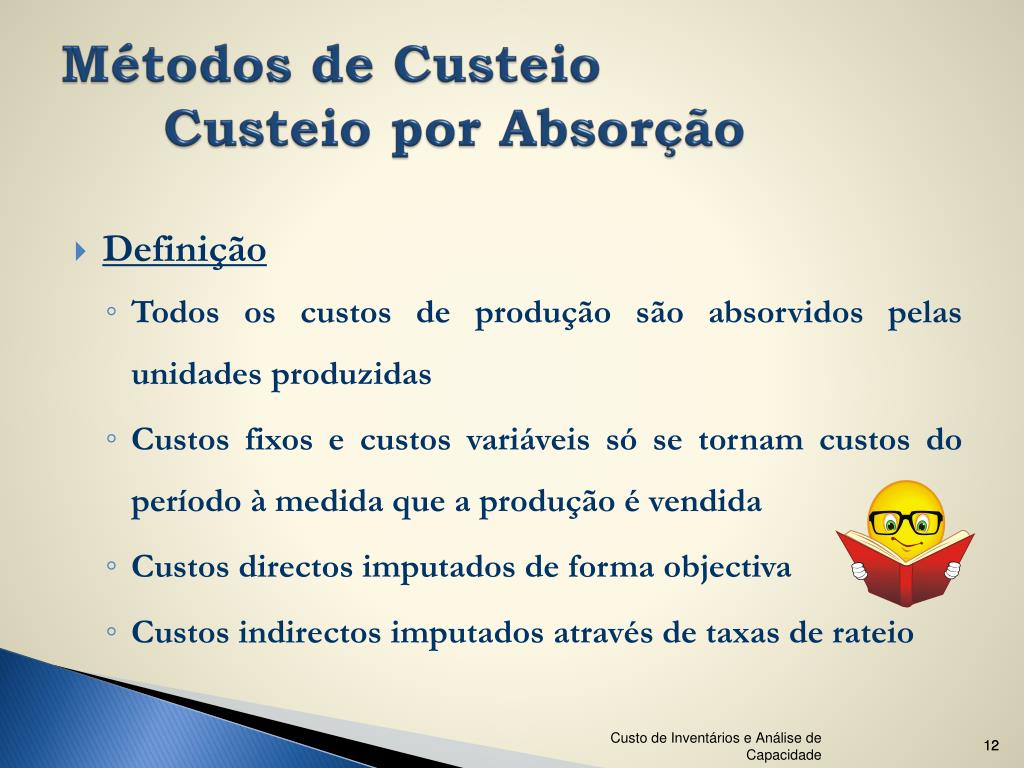
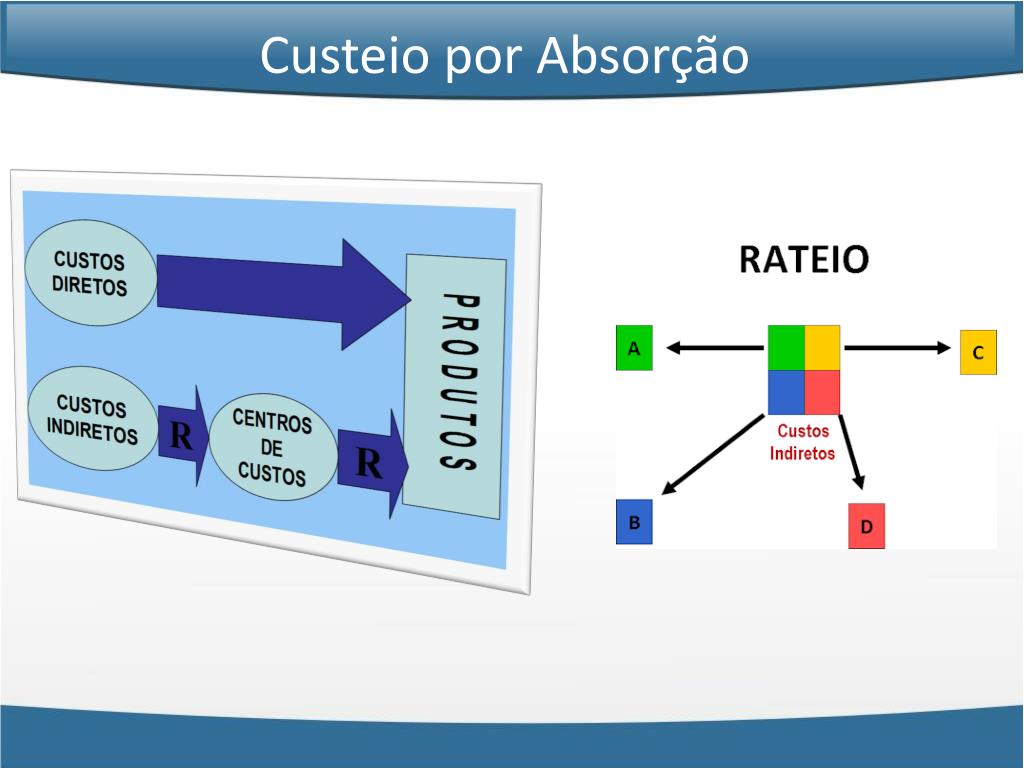
A maioria dos erros começa quando se mistura custo fixo com custo variável e se trata tudo como se fosse diretamente rastreável ao produto. O custeio por absorção resolve isso de forma simples: ele pega todos os custos de produção — materiais diretos, mão de obra direta e todos os gastos indiretos, tanto fixos quanto variáveis — e distribui entre as unidades fabricadas. Isso significa que o estoque carrega consigo uma parte dos custos fixos da fábrica, e só reconhece como despesa no resultado aquilo que foi efetivamente vendido. Quando uma empresa utiliza o método de custeio por absorção, o custo unitário do produto final é maior do que no custeio variável, porque inclui parte dos aluguéis, da depreciação dos máquinas, da supervisão e de outros encargos fixos. O lucro contábil tende a ser mais alto nos períodos em que a produção excede as vendas, pois os custos fixos ficam retidos no estoque. Nos meses de alta produção e baixa venda, isso cria uma distorção: o resultado parece melhor do que realmente é, e isso precisa ser observado com atenção. O procedimento prático é o seguinte. Primeiro você coleta todos os custos da unidade produtiva no período. Depois define uma base de rateio — volume produzido, horas máquina, horas diretas — e calcula a taxa de absorção dividindo o total de custos fixos pela base escolhida. Ao final do mês, cada unidade produzida recebe esse rateio proporcional. O custo dos produtos vendidos sai do estoque e vai para a DRE, enquanto o restante fica imobilizado no ativo.
No meu dia a dia eu costumava encontrar problemas com produtos que passam por múltiplas etapas de produção.Uma linha de montagem pode ter pré-moldagem, tratamento térmico e acabamento, cada uma com custos fixos diferentes. Eu resolvia isso usando taxa específica por centro de custo em vez de uma taxa única para a fábrica inteira. Assim, o produto que só passava pela primeira etapa não absorvia custos fixos das etapas seguintes, e o resultado por SKU ficava coerente com a realidade operacional. Há dois pontos que poucos destacados e que valem a pena registrar. O primeiro é que o custeio por absorção pode mascarar ineficiências. Se a produção cai mas os custos fixos permanecem iguais, a taxa de absorção sobe e o custo unitário dispara, mesmo sem nenhuma mudança operacional real. O segundo é que ele exige controle rigoroso de estoque físico. Quando o registro inventarial está atrasado ou desatualizado, o custo absorvido pelo estoque não reflete a produção efetiva, e o resultado fica comprometido por semanas. O principal risco que eu vejo na aplicação rotineira é a retenção de custos fixos em estoques que nunca saem. Às vezes produtos encalhados continuam carregando parte dos aluguéis e da depreciação, distorcendo o custo de produção de itens que realmente giram. A correção que eu adotei foi fazer um teste periódico de obsolescência e ajustar a taxa de absorção dos lotes antigos, trazendo para o resultado a porção de custos fixos que deveria ter sido reconhecida.
Se a sua operação tem sazonalidade forte ou variação grande de volume entre meses, o custeio por absorção puro pode gerar oscilações enganosas no lucro. Nesse cenário, o custeio variável ou o activity-based costing oferecem uma leitura mais direta da rentabilidade por produto, embora exijam mais estrutura de dados e trabalho de implementação. O uso do método continua sendo o padrão exigido pela contabilidade geral e pelas normas fiscais na maior parte dos países. A questão prática não é escolher entre absorção ou não, mas saber controlar as taxas de rateio, revisar os estoques com frequência e reconhecer quando os números do custo absorvido não batem com o que a operação mostra no chão de fábrica.
Galeria
-
MÉTODOS DE CUSTEIO: ABSORÇÃO X VARIÁVEL | Eduardo Holder -

PPT - Métodos de Custeio, com ênfase em Custeio Baseado em Atividades ... -

Em Se Tratando Dos Metodos De Custeio - RETOEDU -
Custeio Por Absorção Exemplos - RETOEDU

