Uma Operação De Swap Envolve:

Entendendo o que uma operação de swap envolve na prática
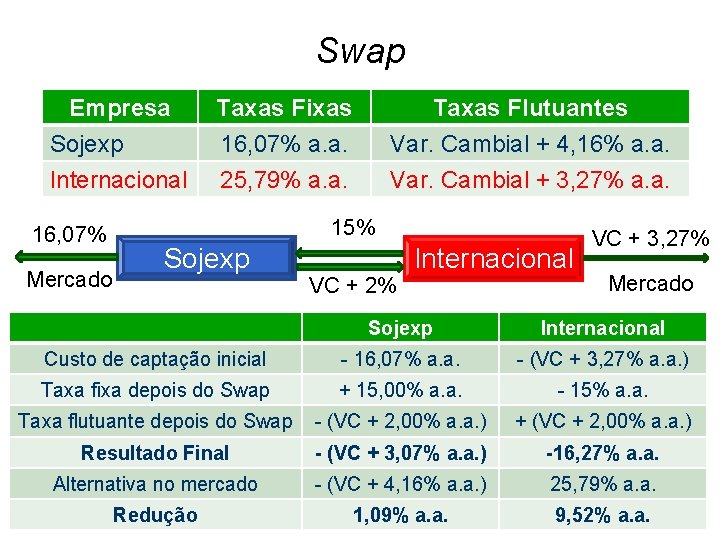
Uma operação de swap envolve: a troca de fluxos de caixa entre duas partes por um período determinado. No mercado de swaps de juros, o mais comum, uma parte paga uma taxa fixa e a outra paga uma taxa variável, normalmente atrelada ao CDI ou ao CDI mais um spread. Parece simples na teoria. Na prática, há detalhes que costumam incomodar quem opera isso no dia a dia. O swap mais usado no Brasil é oInterest Rate Swap (IRS). Uma empresa tem uma dívida atrelada a uma taxa variável e quer se proteger de altas dos juros. Ela entra num swap onde recebe CDI e paga uma taxa fixa combinada. Se os juros sobem, o que ela perde na dívida é compensado pelo que recebe no swap. Vira, se os juros caem, o cenário inverte. O objetivo nunca é lucro especulativo, e sim proteção de exposição existente. No mercado internacional, os swaps cross-currency são ainda mais frequentes. Duas empresas de países diferentes trocam principal e fluxo de cupons em moedas distintas. Um produtor brasileiro de soja pode pegar empréstimo em dólares com taxa fixa nos EUA e fazer o swap para reais com taxa variável. Transforma dívida em dólar fixa em dívida em real variável sem voltar ao banco local. Isso economiza tempo e reduz spread.
O que não todo mundo sabe é que o notional do swap é apenas teórico. Nunca há entrega do montante integral. O que se liquida é a diferença entre os fluxos. Isso evita mobilização desnecessária de capital e simplifica a execução. Mas gera uma pegadinha: como o notional é fictício, a margem de garantia é calculada com base no mark-to-market do contrato, não no valor nominal.
Práticas do mercado e como as operações realmente acontecem
Quando você entra num IRS, negocia via plataforma ou diretamente com a corretora. O fluxo de pagamento segue periodicidade mensal ou trimestral. A taxa fixa é determinada no início pelo spread sobre o CDI ou sobre o Forward Rate Agreement (FRA). O preço de equilíbrio depende da curva de juros do momento. Se a curva está invertida, taxas fixas mais altas aparecem para prazos longos, o que desestimula contratos com vencimento superior a cinco anos. Um detalhe operacional importante é o dia de negócio (business day convention). No Brasil, a maioria dos contratos segue a convenção Modified Following, que desloca o pagamento para o próximo dia útil se cair em feriado ou fim de semana. Isso parece bobo, mas altera o timing do caixa e, portanto, o desconto dos fluxos. Outra questão que muita gente ignora é o reset da taxa variável. Em alguns contratos, a taxa é observada no início do período e paga no final. Em outros, é observada no final e paga depois. Isso faz diferença no hedge porque cria um gap de timing. Se você precisa cobrir uma despesa que ocorre no mês seguinte à observação, o primeiro modelo se encaixa melhor.

Existem swaps com pagamento inicial (vanilla), swaps com alavancagem, swaps optionais com caps e floors embutidos, e também os swaps de crédito (CDS). Cada variação tem mecânica própria. O CDS, por exemplo, funciona como um seguro contra calote. O comprador paga um spread periódico e recebe o notional se um evento de crédito ocorrer. É diferente de um IRS porque o gatilho é a inadimplência, não a variação dos juros.
Problema real que eu encontrei e como resolvi
Há alguns anos, uma empresa que fez um swap de juros com vencimento em 2028. No meio do contrato, o banco central aumentou os juros de forma abrupta. O mark-to-market do swap ficou fortemente negativo para a contraparte. Eles pediram ajuste de margem recorrente. O problema foi que o contrato tinha cláusula de collateralization com threshold alto, o que permitia que o Banco não exigisse garantia imediata até ultrapassar um patamar elevado. Paguei esse patamar rapidamente e precisei movimentar recursos em poucos dias úteis. A solução foi renegociar o threshold com a contraparte e incluir uma cláusula de margin call automatizada que considerava o VaR diário do contrato. Depois disso, o fluxo de caixa ficou previsível. Também mudei o índice de referência de CDI para CDI + spread fixo menor, o que reduziu a sensibilidade do valor presente do contrato às variações bruscas dos juros. Esse caso mostra que a simplicidade teórica de um swap esconde complexidades operacionais reais. Margens, thresholds, conventions e índices de referência merecem atenção igual à taxa fixa combinada.
Dados técnicos que você deve observar antes de fechar
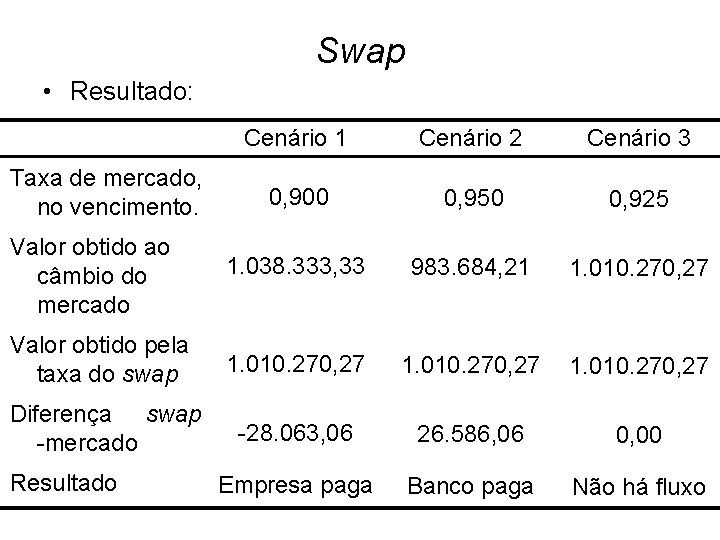
O spread fixo negociado determina o custo do hedge. Quanto maior o spread, mais caro é o swap. Para contratos de três a cinco anos, o spread típico varia entre 0,5% e 2,0% ao ano acima do CDI, dependendo do rating da contraparte e do ambiente de juros. Em mercados emergentes com volatilidade alta, esses valores podem subir rapidamente. O day count convention afeta o cálculo dos pagamentos. No Brasil, usa-se 30/360 para taxas fixas e Actual/360 para variáveis. Isso significa que o número de dias efetivos do período influencia o valor pago. Um período com 31 dias paga ligeiramente mais do que um com 30, mesmo que a taxa seja idêntica. A liquidação financeira ocorre geralmente no final de cada período. Se a taxa variável observada for maior que a fixa, quem paga variável recebe a diferença. O cálculo é: (Taxa variável – Taxa fixa) × Notional × (Dias do período / Base anual). Esse mecanismo é linear e previsível, desde que a curva de juros não sofra distorções extremas.
Outro ponto é o custo de oportunidade. Ao entrar num swap, você abre mão da possibilidade de se beneficiar de movimentos favoráveis dos juros. Se os juros caírem, quem paga fixo perde no swap, ainda que a dívida original fique mais barata. Isso precisa ser considerado no balanço patrimonial e nos prognósticos de caixa.
Erros comuns ao operar swaps
Muitos investidores e empresas cometem o erro de tratar o swap como instrumento de lucro independente. O swap existe para transformar perfil de risco, não para gerar ganho especulativo. Quando alguém entra num swap apenas porque acha que os juros vão subir, está praticando, o que aumenta a exposição sem proteção efetiva. Outro erro é ignorar o risco de contraparte. Mesmo que o contrato seja regulado por câmara de compensação, a solvência da instituição importa. Se você opera bilateralmente, a análise de crédito da contraparte é essencial. O custo de monitorar isso é pequeno comparado ao prejuízo de uma calota. Também é frequente subestimar o impacto fiscal. Os ganhos e perdas de mark-to-market podem ter tratamento tributário diferente dependendo da natureza do contrato e da jurisdição. Consultar um especialista em tributação de derivativos antes de estruturar evita surpresas no balanço anual.
Quando um swap não é a melhor alternativa
Swaps não resolvem tudo. Se uma empresa precisa de proteção contravariação cambial, um swap de juros não ajuda. Nesses casos, um forward de câmbio ou um cross-currency swap é mais adequado. Se o objetivo é especulação pura, instrumentos como futuros e opções oferecem maior flexibilidade com margens menores. Swaps também podem ser custosos em termos de relação benefício-custo quando o prêmio de risco é alto. Em períodos de grande incerteza, os spreads fixos praticados pelo mercado ficam elevados, encarecendo o hedge. Nessas situações, um cap ou um collar pode ser mais econômico, pois limita o custo máximo enquanto permite participação em movimentos favoráveis. Por fim, lembre-se de que a liquidez varia conforme o prazo e a contraparte. Contratos com vencimento acima de dez anos são menos líquidos no Brasil. A negociação bilateral pode exigir mais tempo e resultar em spreads mais amplos. Se o prazo é longo, considere futuros de juros ou notes estruturadas como alternativas complementares.
Resumo prático para quem quer operar
Se você está começando, foque primeiro em IRS vanilla com prazos de dois a cinco anos e colateralização parcial. Negocie com instituições reguladas e com boa capacidade de suporte operacional. Entenda claramente as convenções de dia de negócio e de day count. Monte um modelo simples de mark-to-market mensal para acompanhar a exposição. E mantenha registro detalhado de cada contrato, incluindo data de observação, data de pagamento, taxa fixa, spread e threshold de margem. Uma operação de swap envolve muito mais do que assinar um contrato. Envolve entender timing, conventions, margens, riscos de contraparte e custos de oportunidade. Dominar esses aspectos evita dores de cabeça operacionais e transforma o swap na ferramenta de gestão de risco que ele realmente é.
Galeria
-

O que é Swap e como funciona essa operação? | InfoMoney -
Swap: entenda como funciona essa operação financeira
