Veículo Com Alienação Fiduciária Com Documento Já Emitido
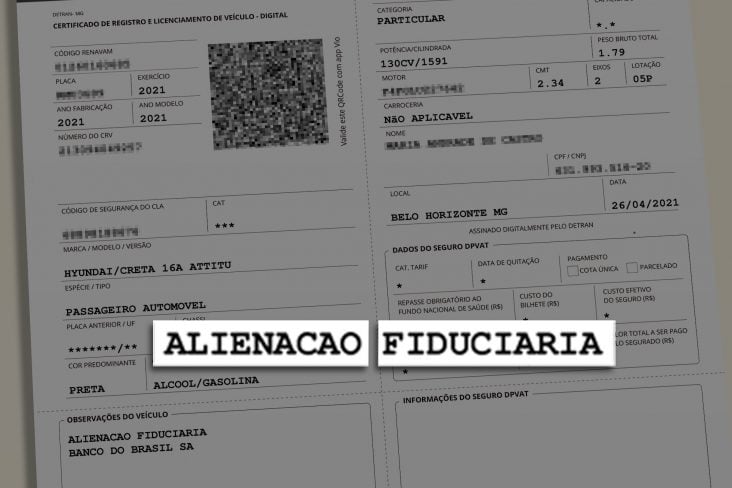
Como resolver vehículo com alienação fiduciária com documento já emitido na prática
O cenário é comum demais: você já quitou o financiamento do carro, a instituição mandou a certidão de quitação pelo sistema, mas na hora de transferir o imóvel ou fazer o DETRAN, aparece que a alienação ainda está registrada. Ou pior, você recebeu o documento do crime, mas ele veio com algum vício formal — seja um CPF errado, um valor que não bate com o contrato original, ou a assinatura do agente fiduciário fora do padrão do cartório local. Isso é o que todo mundo chama de veículo com alienação fiduciária com documento já emitido, e a coisa é mais chata do que parece porque cada estado tem uma interpretação diferente do que constitui documento válido. Eu já passei por isso duas vezes em poucos meses. A primeira, o banco emitiu a certidão de quitação pelo sistema online, tudo certo no papel. Quando fui registrar no cartório, a oficiala devolveu porque a certidão vinha sem o carimbo original do sistema Bacenjud — eles queriam a versão autenticada digitalmente com QR code, não a impressão em PDF simples. Levei três semanas para resolver. Na segunda, o próprio banco tinha emitido um documento de exoneração com o valor do financiamento inicial, não com o valor quitado. Erro deles, claro, mas eu tive que protocolo processo administrativo antes de qualquer coisa funcionar.
Verificando se o documento já emitido está válido
A primeira coisa que você faz é consultar a alienação fiduciária diretamente no site do DETRAN do seu estado. Não adianta confiar só no papel que o banco te mandou. Se o sistema mostrar "venda com reserva de domínio" ou "alienação fiduciária ativa", o documento que você recebeu não foi suficiente para quitar o registro ainda. A segunda verificação é no SPC/Serasa, porque às vezes a baixa cadastral demora mais que a baixa no cartório, e isso cria um efeito dominó onde você tenta transferir e o comprador é impedido por pendência cadastral. Documentos válidos de quitação de alienação fiduciária precisam ter, no mínimo, o número do contrato original, o CPF ou CNPJ completo do fiador, a data exata do pagamento integral, e o selo ou QR code de autenticidade do banco/emissor. Se algum desses elementos estiver faltando, o cartório pode rejeitar sem aviso prévio. Eu aprendi isso na marra quando meu documento foi devolvido porque o número do contrato estava truncado para apenas os oito primeiros dígitos. Cartório não aceitou e precisei pedir uma via completa novamente.
O que fazer quando o documento emitido tem erro
Se o documento já saiu mas está errado, o caminho mais rápido é abrir um chamado no sistema do próprio banco com o protocolo do atendimento em mãos. Anote o número do protocolo, o nome do atendente, e o horário. Sem protocolo, você vira número outra vez e perde tempo. Se o banco não corrigir em cinco dias úteis, você tem duas opções: cobrar na Ouvidoria do banco ou, em alguns casos, ir direto ao PROCON com toda a documentação que já reuniu. Existe um detalhe que muita gente não sabe: alguns bancos emitem a certidão de quitação mas não baixam a alienação no sistema do DETRAN automaticamente. A certidão está certa, mas o registro ainda fica ativo lá. Nesse caso, você precisa usar a própria certidão como documento de suporte para solicitar a baixa no DETRAN. O procedimento varia por estado, mas a maioria aceita o requerimento online ou presencial com a certidão anexada. O prazo médio de baixa é de quinze a vinte dias úteis após a entrada do pedido.
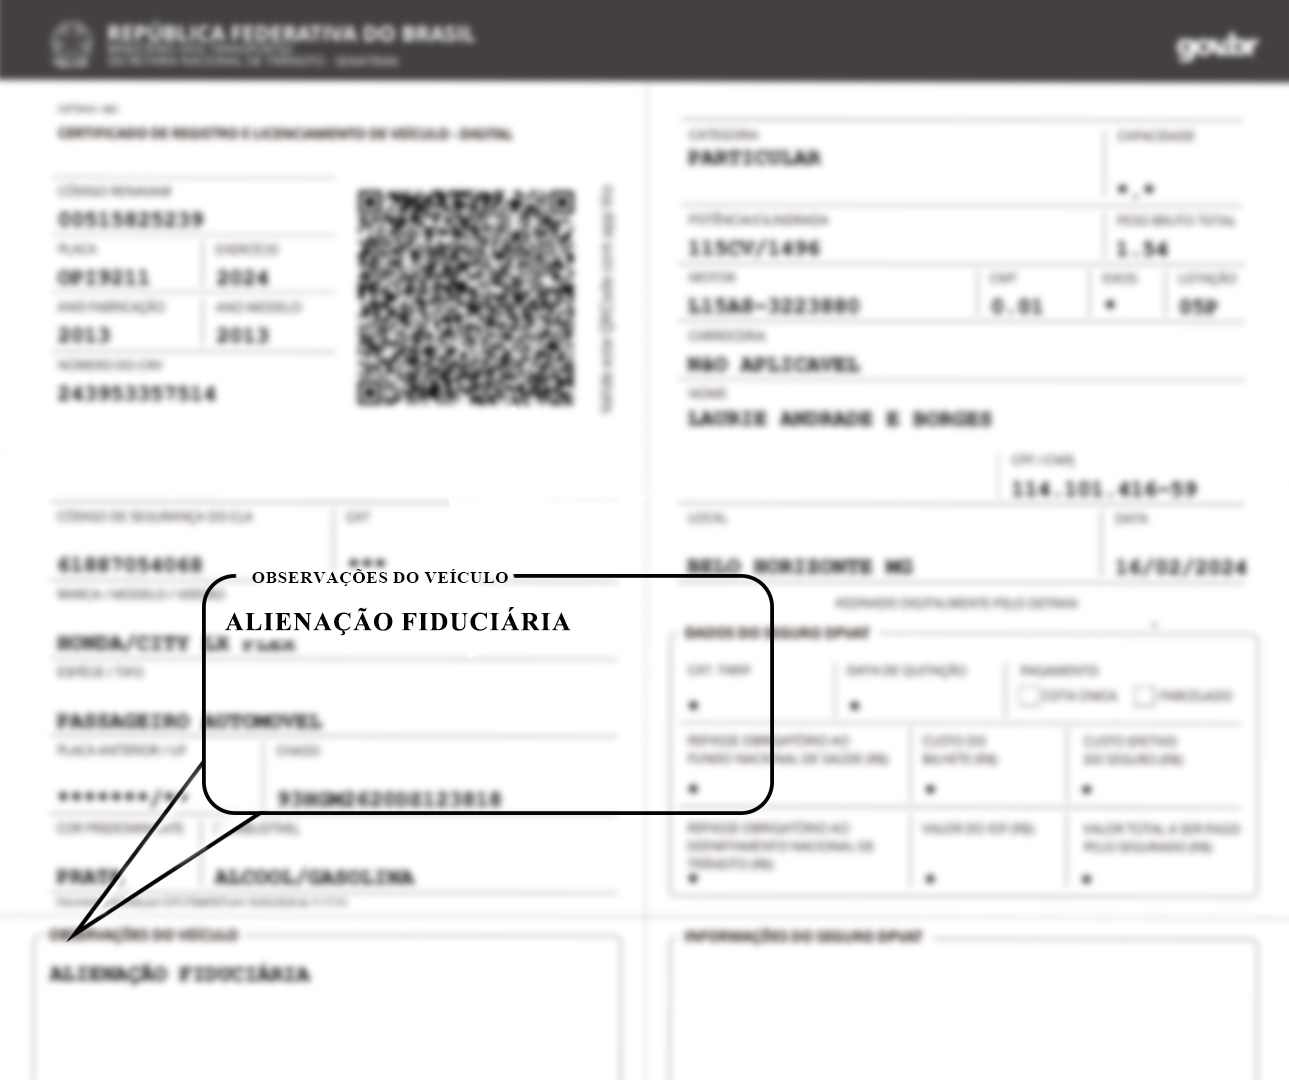
Alienação fiduciária com documento já emitido: situação avançada
Quando você se depara com um veículo com alienação fiduciária com documento já emitido, mas a baixa ainda não consta nos órgãos competentes, a coisa pode ficar mais complicada se o veículo já foi vendido para um terceiro. Nesse cenário, o comprador de boa-fé pode estar na posse do carro sem conseguir transferir o documento, e a responsabilidade legal é do vendedor original — ou seja, você. Recomendo nesses casos registrar um boletim de ocorrência detalhando a situação e enviar cópia para o banco, porque isso serve como prova de que você não estava omitindo a pendência de má fé. Também é importante saber que veículos com alienação fiduciária ativa não podem ser transferidos de proprietário sem antesQUITAR a dívida e obter a exoneração do fiduciante. Isso é regra nacional, então não adianta tentar contornar pelo Detran de outro estado. Cada transfência entre estados exige a baixa da alienação no estado de origem antes do registro no estado de destino.
Prazos e custos reais envolvidos
Na prática, o processo inteiro de regularização costuma levar entre trinta e sessenta dias, considerando a emissão do documento correto, o protocolo junto ao banco, a baixa no Detran e o registro no cartório. Os custos diretos são a taxa de cartório para o registro de exoneração de alienação fiduciária, que varia de cento e cinquenta a trezentos reais dependendo do município, e eventualmente uma taxa administrativa do banco se houver necessidade de reemissão do documento por erro deles. Alguns bancos cobram entre cinquenta e duzentos reais por essa reemissão, então vale a pena exigir a gratuidade se o erro foi da instituição. O ponto mais crítico que pouca gente considera é o prazo de validade da certidão. Algumas instituições emitem certidões com validade de apenas trinta dias. Se você pegar a certidão e levar para o cartório dois meses depois, ela pode ser considerada desatualizada e o cartório vai pedir uma nova via. Isso acontece com mais frequência do que deveria, então confira a data de emissão e a validade antes de protocolar qualquer coisa.
Alternativas quando o documento não resolve
Se todas as tentativas de regularização com o banco falharem, existe a via judicial. Uma ação de obrigação de fazer contra a instituição financeira costuma ser rápida porque o direito do consumidor está bem consolidado no Código de Defesa do Consumidor e no Novo Código Civil. Juízes costumam condenar o banco a apresentar a quitação em até dez dias, sob multa diária. O problema é que mesmo com a sentença, você ainda precisa levar o documento ao cartório e ao Detran, então o trâmite administrativo continua existindo. O processo judicial apenas força o banco a emitir o documento correto. Em casos extremos, onde o banco se nega a reconhecer a quitação mesmo com comprovantes de pagamento, recomenda-se buscar apoio da Superintendência de Seguros Privados (SUSEP) ou do Banco Central, que podem mediar a questão de forma extrajudicial e costuma resolver em prazos menores que a via judicial.

Galeria
-

Veículo com Alienação Fiduciária - O que Significa e Como Resolver ... -
Veículo com Alienação Fiduciária BA | PDF -

O QUE SIGNIFICA VEÍCULO COM ALIENAÇÃO FIDUCIÁRIA – BLOG – CorrectData

