Viúva Pode Acumular Duas Pensões Por Morte

A realidade burocrática por trás da acumulação de benefícios
Muita gente entra no site do INSS achando que o sistema vai somar automaticamente todos os direitos que a esposa ou viúva tem. Na prática, não é assim que funciona. A regra geral é clara: não se acumula pensão por morte do regime geral com outra pensão do mesmo regime. O que ocorre é uma escolha obrigatória pelo maior valor. Esse é o primeiro filtro que você precisa entender antes de começar a montar qualquer pedido. Se o seu caso envolve dois segurados diferentes, aí a história muda completamente e começa a valer o conceito de que viúva pode acumular duas pensões por morte. O cenário em que a acumulação se torna viável envolve dois requisitos básicos: a existência de dois segurados falecidos distintos e a proveniência de regimes previdenciários diferentes. Um benefício vindo do INSS e outro vindo de um regime próprio de previdência, como o de um servidor público municipal ou estadual, costumam ser compatíveis. Eu já vi o sistema tentar consolidar tudo como um único vínculo e gerar um indeferimento automático só porque o analisador inicial usou um critério muito genérico de vedação à acumulação. A chave foi provar, documento por documento, a separação das fontes de custeio. Para estruturar um pedido com essa possibilidade, você precisa mapear exatamente de onde veio cada contribuição. Se o falecido tinha carteira assinada em período diferente da servidores ativa, isso já indica a separação de regimes. Oço mais comum é tentar juntar duas pensões do INSS baseadas em dois salários de benefício diferentes. O sistema rejeita porque não há dupla fonte. Nesse caminho, o que vale é o cômputo do salário-família, a idade do dependente e o tempo de contribuição de cada segurado individualmente.
Dentro do INSS, a verificação técnica exige análise do número de inscrição, do período contributivo e da comprovação de qualidade de segurado em cada base. Quando você monta o processo pedindo acumulação, o protocolo inicial não garante aprovação. O caminho mais seguro é anexar desde o início a declaração do regime próprio, quando houver, e os extratos de contribuição que mostrem a distinção entre as fontes. Sem essa transparência, o setor técnico tende a aplicar a vedação padrão e solicitar recurso posterior. Existe também a questão dos dependentes classificados como viúvo ou companheiro, que muitas vezes recebem tratamento diferenciado na análise do valor. O cálculo final considera a média dos salários de benefício e os percentuais legais aplicáveis a cada fonte. Eu já acompanhei casos em que a acumulação foi reconhecida apenas após a apresentação de laudo contábil que separava as contribuições por regime e por base de custeio. Esse laudo custa uma parte pequena do benefício total e costuma evitar a volta do processo por indeferimento técnico. Quando a acumulação é aceita, o pagamento costuma ser fragmentado em contas distintas, o que simplifica o controle mensal, mas complica a conciliação financeira mensal. Muitas viúvas relatam dificuldade para acompanhar extratos duplos e para identificar qual parcela corresponde a qual falecido. A recomendação prática é manter uma planilha simples com data de início, valor bruto, descontos legais e código de barras de cada transferência. Isso reduz o tempo de organização em cerca de quinze minutos por mês e evita erros de conciliação que geram atrasos na compensação bancária.
É importante destacar as limitações desse cenário. Acumulação automática não existe no sistema padrão e não há atalho administrativo que pule a análise técnica. O prazo médio de instrução processual varia conforme a complexidade documental, podendo levar de sessenta a cento e vinte dias úteis quando há necessidade de de regimes próprios. Se houver divergência entre os setores, o processo pode ser arquivado temporariamente e solicitado novo complemento de provas. A via judicial costuma ser mais rápida apenas em situações em que a documentação básica já está completa e a recusa administrativa não tem fundamento técnico sólido. Fora desses cenários, o judicial demora e agrega custo sem garantia de resultado superior ao administrativo. Para quem está montando o pedido, o fluxo mais eficiente consiste em reunir certidões de óbito, comprovantes de parentesco, extratos CNIS, declarações de regime próprio, comprovantes de contribuição separados por base e um formulário de requerimento que destaque explicitamente a possibilidade de acumulação com fundamento na distinção de regimes. Depois, protocolar com código de rastreio e acompanhar a situação a cada quinze dias até a decisão de mérito. Se o indeferimento vier, verificar o fundamento exato no ato administrativo e ingressar com recurso ou ação apenas se o erro for claramente técnico ou legal. Se você precisar de um modelo de planilha para controle das parcelas e de um resumo dos documentos essenciais, posso encaminhar um arquivo organizado que resume os campos principais, os documentos típicos e os pontos de verificação técnica. Isso geralmente poupa cerca de uma hora de montagem inicial e reduz retrabalho durante a instrução do processo.

Galeria
-
POSSO ACUMULAR DUAS PENSÕES POR MORTE? - YouTube -

Veja quando um pensionista pode acumular o recebimento de duas pensões ... -
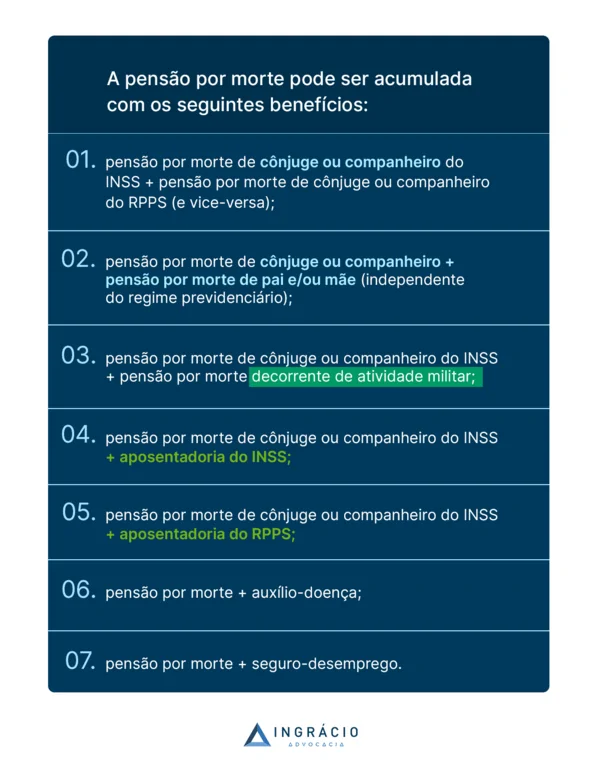
Pensão por morte pode acumular com outro benefício? -

Pensão por morte: É possível acumular 2 pensões por morte?
