As Expectativas Minimas De Retorno Sobre O Investimento
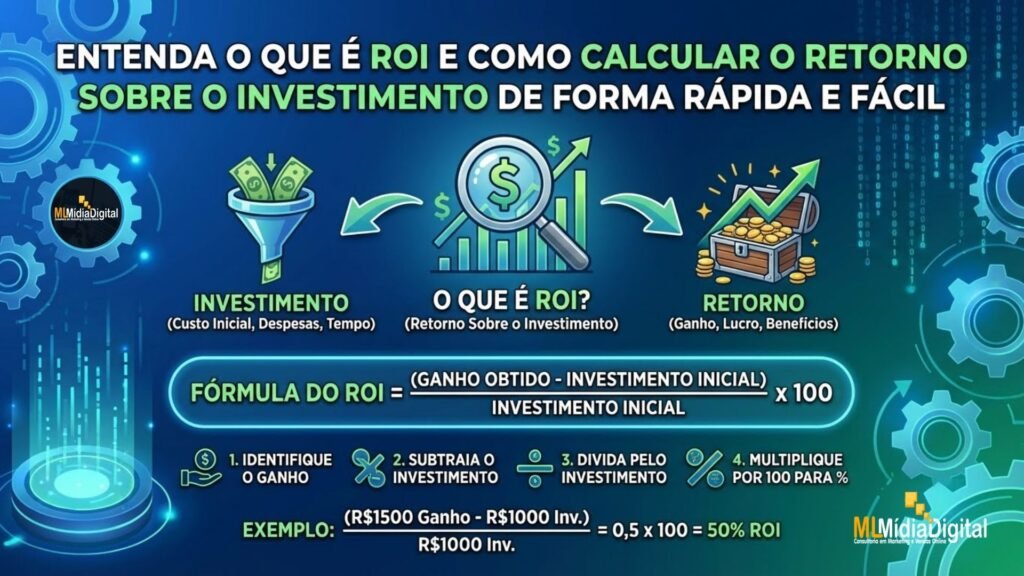
O que é o retorno mínimo que você precisa aceitar
A ideia parece simples à primeira vista, mas na prática é onde a maioria dos investidores novatos e até alguns profissionais se estragam. As expectativas minimas de retorno sobre o investimento representam o menor percentual de rentabilidade que um ativo ou estratégia precisa entregar para compensar o risco assumido e o custo de oportunidade do capital. Se o projeto não bater esse patamar, tecnicamente ele não vale a pena. Não é um número mágico que você acha na internet. Você constrói esse número com base em três coisas: o custo da sua dinheiro, o grau de risco do ativo e as alternativas que existem no mercado naquele momento.
Calculando as expectativas minimas de retorno sobre o investimento
O método mais usado é o WACC ajustado pelo prisma do investidor individual. Para quem tem renda fixa, começa-se com o CDI ou o IPCA mais uma taxa, dependendo do que se busca. A partir daí, aplica-se um prêmio de risco conforme o tipo de ativo. Ações brasileiras costumam demandar entre 8% e 15% ao ano acima da taxa livre de risco. Fundos imobiliários, entre 5% e 10%. Empreendedores que abrem o próprio negócio precisam ser muito mais rígidos, porque o risco de fracasso é real e alto. Eu já vi gente usar o Tesouro Selic como referência para avaliar ações. Isso é um erro grave. O Tesouro Selic não compensa risco de mercado. Se você coloca esse número como barreira para avaliar uma ação, vai passar anos esperando por algo que simplesmente não existe com aquela relação risco-retorno. O cálculo correto segue esta lógica prática:
Taxa livre de risco mais prêmio de risco do ativo menos ajuste inflacionário se necessário. No Brasil, muita gente usa o CDI como proxy da taxa livre de risco, mas o ideal mesmo seria o Tesouro Prefixado com vencimento compatível com o seu horizonte temporal.

Como aplicar na vida real
Eu tenho uma planilha simples que uso há anos. Ela pede três inputs: a taxa livre de risco atual, o prêmio de risco específico do ativo em análise e o prazo esperado do investimento. A saída é um percentual anual mínimo que aquele investimento precisa gerar para ser aceitável. Não é uma sentença definitiva, é um filtro inicial. Filtra o que é absurdo antes de você gastar tempo analisando detalhadamente. O problema é que o mercado brasileiro tem particularidades que estragam a matemática pura. Inflação alta e volátil faz com que o retorno nominal pareça bom enquanto o real é negativo. Imediatações fiscais diferentes para renda fixa e variável mudam completamente a conta. E tem o risco cambial quando você investe em dólar sem proteção. Eu tive um caso específico em 2023 com um FII de papel. O yield aparente era de 14% ao ano. Parece ótimo. Mas o fundo tinha 70% de CRIs atrelados a IPCA mais 6%. A minha expectativa mínima para aquele perfil de risco era IPCA mais 9%. Ou seja, o fundo estava aquém do que eu exigia para aquele tipo de ativo. Não comprei. Três meses depois o spread desses papéis apertou e quem comprou na euforia viu o preço desvalorizar 18% em dois meses. A lição foi que o número cru não diz tudo. Você precisa entender o que está por trás do yield.
Pegadinhas comuns
A primeira pegadinha é confundir retorno esperado com retorno garantido. Em renda variável isso não existe. Ninguém garante nada. A segunda é usar dados históricos para projetar o futuro como se as condições macroeconômicas fossem estáveis. O Brasil nunca foi estável. Terceira pegadinha, e a mais perigosa, é subestimar os custos. Taxas de administração, performance, corretagem, custódia e imposto de renda comem parte significativa do retorno em estratégias de curta duração. Se você faz operações mensais com aluguel de ações ou day trade, o custo mensal pode chegar a 2% do capital. Isso significa que seu ativo precisa render pelo menos 2% ao mês só para zerar. Qualquer coisa abaixo disso é perda certa no longo prazo.
Quando a métrica falha
O retorno mínimo esperado não serve para tudo. Investimentos em infraestrutura com prazos de 20 anos, private equity, joias, obras de arte e ativos ilíquidos têm dinâmicas completamente diferentes. Nesses casos, o retorno mínimo anual perde o sentido porque a liquidez é imprevisível e os cash flows não são regulares. Para esses tipos de ativo, o que importa é o valor presente dos fluxos futuros, não um percentual fixo ao ano. Também não funciona bem para quem está começando e precisa construír uma reserva de emergência. O objetivo aqui não é maximizar retorno. É preservar capital com liquidez imediata. Colocar essa expectativa de retorno mínimo numa reserva de emergência é contraproducente.

O que fazer na prática
Defina sua taxa livre de risco com base no investimento mais seguro que você realmente pode comprar. No Brasil, Tesouro Prefixado com vencimento próximo ao seu horizonte é uma boa referência. Some o prêmio de risco adequado ao ativo. Desconte impostos e taxas. Compare com alternativas disponíveis. Se o número final for irrealista para o perfil de risco do ativo, desista da ideia ou ajuste o tamanho do investimento para algo que caiba no seu tolerância a perda. Revise esse cálculo a cada seis meses ou sempre que houver mudança relevante no cenário macro. A Selic mudou de 13,75% para 10,50% em poucos meses em 2024. Quem não atualizou suas expectativas perdeu oportunidades ou assumiu riscos desnecessários por teimosia. Não existe número único que sirva para todo mundo. Seu retorno mínimo é pessoal. Depende do seu custo de capital, do seu horizonte, da sua aversão a perda e das opções disponíveis no dia. Construa a sua base.Teste com dados reais. Ajuste quando der errado. Repita.
Galeria
-

4 estratégias para maximizar o retorno sobre o investimento -
Retorno sobre investimento: o que é e como aplicar o conceito na ... -
O que é Retorno sobre Investimento (ROI) | PDF | Retorno do ...

