Carlos Vai Antecipar O Recebimento De Uma Duplicata

Adiantamento de duplicatas: o que realmente acontece quando você pede o dinheiro antes do vencimento
Antecipar o recebimento de uma duplicata é basicamente vender um título de crédito antes da data de vencimento. Você entrega a duplicata para uma financeira ou banco, eles descontam juros e taxas, e te transferem o valor à vista. Simples assim na teoria. Na prática, tem uma série de detalhes que quem não vive isso todo dia acaba desprezando. O processo funciona por antecipaçãode recebíveis. Você, como empresa, emitia uma duplicata a receber de um cliente. Em vez de esperar até o vencimento para receber, você negocia com uma instituição financeira que compra esse título com desconto. O dinheiro cai na sua conta em poucos dias, geralmente entre 1 e 3 dias úteis após a análise.
carlos vai antecipar o recebimento de uma duplicata
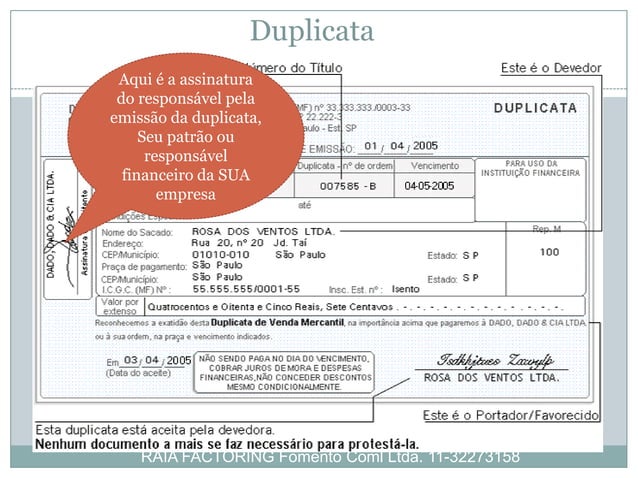
Aqui vai o funcionamento prático, sem enrolação. Primeiro você verifica se a duplicata é elegível. Não qualquer duplicata serve. Ela precisa ser cadastrada no sistema da instituição, ter o título registrado e o devedor (quem vai pagar no final) precisa ser avaliado. O risco de crédito do seu cliente final é o que determina quanto vão descontar de juros. Se seu devedor for uma grande varejista consolidada, a taxa é bem menor. Se for uma PME com histórico questionável, o custo sobe rápido. Depois da análise, você solicita o adiantamento pelo portal ou aplicativo da financeira. A instituição faz a verificação do título, aprova o valor e repassa o dinheiro. O saldo pago é o valor nominal da duplicata menos o custo financeiro calculado pela taxa mensal ou diária mais uma taxa de serviço. O devedor original continua devendo até o vencimento, só que agora o credor passa a ser a financeira, não você. Uma coisa que poucos mencionam: existe diferença entre antecipação de duplicatas sem compromisso de caixa e com compromisso. No modelo sem compromiso, você transfere o risco de inadimplência para a financeira. No modelo com compromisso, se o devedor não pagar, a responsabilidade volta para você. A maioria das operadoras hoje opera no modelo sem compromisso, mas isso varia conforme o contrato e o perfil do cliente. Lembre-se disso antes de assinar qualquer coisa.
Custo é onde a maioria erra. As taxas variam de 1,5% a 8% ao mês dependendo do prazo restante até o vencimento, do perfil do devedor e da instituição. Parece alto, mas compensa quando você precisa de capital de giro urgente e não tem linha de crédito disponível. Um adiantamento de duplicata a 4% ao mês sai muito mais barato que um empréstimo empresarial convencional, que muitas vezes cobra acima de 10% ao mês com taxas adicionais. Eu já perdi tempo precioso tentando antecipar duplicatas de clientes que estavam com restrições no SPC ou Serasa. A financeira negou o pedido após cinco dias úteis de análise, simplesmente porque o risco do devedor era alto demais. A solução foi focar apenas em duplicatas de clientes com bom score de crédito e já ter essa informação organizada num planilha antes de abrir qualquer solicitação. Isso corta o tempo de análise pela metade e evita frustração. Outro detalhe técnico importante: o cadastro da duplicata no sistema da instituição precisa estar completo e atualizado. Duplicatas emitidas há mais de 180 dias com registro vencido ou dados incompletos muitas vezes são rejeitadas automaticamente pelo sistema. Antes de solicitar o adiantamento, verifique se todos os campos do título estão preenchidos corretamente: CNPJ do devedor, data de emissão, data de vencimento, valor nominal e finalidade. Qualquer divergência gera retrabalho e atraso no pagamento.

Se você está procurando orientação mais detalhada sobre como proceder, o site da ANBIMA tem material gratuito sobre antecipação de recebíveis. Também vale consultar o site do Sebrae, que publicou um guia prático em 2024 explicando passo a passo o processo de antecipação de duplicatas para ME e EPP.
Quais documentos você precisa ter em mãos
Para antecipar uma duplicata, você vai precisar do título original registrado, contrato comercial que originou a duplicata, comprovante de entrega do produto ou serviço, declaração de quitidade do devedor (em alguns casos), e dados cadastrais atualizados da sua empresa. A financeira vai pedir cópia do CNPJ, contrato social atualizado e extrato bancário dos últimos três meses. Não adianta solicitar o adiantamento se você não tiver o títuloregistrado em nome da instituição. Isso significa que a duplicata precisa estar quitada ou transferida formalmente. Se ainda estiver em seu nome, a antecipação não acontece. O documento oficial de transferência do crédito é chamado de cessão de crédito, e é ele que comprova para a financeira que o direito de recebimento agora é dela. Uma situação comum que dá errado: você envia a documentação completa, mas a duplicata tem pendência judicial ou protesto em andamento. Nesse caso, a instituição bloqueia a operação automaticamente. Verifique no site do seu cartório de registro de títulos e documentos se há alguma anotação antes de prosseguir. Leva cinco minutos e evita perder horas analisando um processo que não vai andar.
Custos ocultos que ninguém te conta
Além da taxa de desconto, existem custos que aparecem no extrato e muitas pessoas ignoram. Taxa de análise de crédito: entre R$ 50 e R$ 200 por duplicata, dependendo da instituição. Taxa de registro da cessão: pode variar de 0,3% a 1% do valor antecipado. IOF sobre operações de crédito: calculado sobre o valor adiantado, varia conforme o prazo. E, em alguns contratos, há uma taxa de administração mensal que incide sobre o saldo devedor. Isso significa que o custo efetivo total pode ser significativamente maior do que a taxa nominal anunciada. Sempre peça a planilha de custosefetivo antes de aprovar qualquer operação. Se a instituição não fornecer, desconfie. Boa parte das operadoras sérias disponibiliza essa simulação diretamente no portal de atendimento ou solicita por e-mail. O custo real da antecipação também depende do prazo. Quanto mais próximo do vencimento, menor o desconto. Uma duplicata com 60 dias para vencer custa muito menos do que uma com 180 dias. Se você tem duplicatas com vencimentos longos, considere antecipá-las em parcelas menores nos momentos certos, em vez de esperar todas juntas.
Quando antecipar faz sentido e quando não faz
Antecipar duplicatas vale a pena quando você precisa de liquidez imediata para pagar fornecedores, folha de pagamento ou impostos, e não tem outra linha de crédito disponível. Também faz sentido quando o custo da antecipação é menor do que o custo de uma parcela de empréstimo ou do overdraft bancário. Não vale a pena se você puder negociar prazos alongados com seus fornecedores, se existir limite de crédito livre no banco com juros menores, ou se a duplicata já estiver perto do vencimento. Antecipar uma duplicata que vence em 15 dias por uma taxa de 6% ao mês é financialmente absurdo. Nesse caso, basta esperar. Outro cenário onde a antecipação não compensa: quando sua empresa já tem boa negociação com bancos e linhas de capital de giro ativo. O custo do desconto bancário convencional costuma ser inferior ao da antecipação de duplicatas. Use a antecipação como plano B, não como primeiro movimento.
Dicas práticas que aprendi no dia a dia
Organize suas duplicatas por data de vencimento e valor. Isso facilita saber quais podem ser antecipadas e em qual ordem. Priorize as de maior valor e maior prazo, pois representam o maior impacto no fluxo de caixa. Mantenha os registros atualizados. Duplicatas com vencimentos ultrapassados ou sem registro no sistema da instituição são automaticamente recusadas. Revise mensalmente sua carteira de recebíveis e regularize qualquer pendência antes de solicitar qualquer antecipação. Compare pelo menos três instituições antes de fechar. As taxas mudam com frequência e pequenas diferenças entre opções podem representar milhares de reais em economia. Sites como Comparado.com.br e Melhor Taxa têm simulações atualizadas que ajudam nessa decisão.
Se possível, negocie taxa fixa em vez de taxa variável. Taxas variáveis podem subir inesperadamente conforme o CDI ou a taxa Selic. Uma taxa fixa contratada no início protege você de oscilações futuras e facilita o planejamento financeiro. Existem alternativas à antecipação tradicional de duplicatas. O factoring é uma opção mais completa, especialmente para empresas que antecipam volumes altos de forma recorrente. No factoring, a financeira compra toda a carteira de recebíveis da empresa, assuming maiores responsabilidades administrativas e oferecendo prazos mais flexíveis. O custo por título pode ser menor quando a operação é em larga escala. Também existe a anticipação via fintechs especializadas, que operam com critérios mais ágeis e taxas competitivas. Plataformas como Lendo, SmartFit e Bizante têm processos 100% digitais e respondem em questão de horas. Para quem precisa de rapidez e Volume moderado, essas opções costumam ser mais convenientes do que o modelo bancário tradicional.
O importante é entender que antecipar o recebimento de uma duplicata é uma ferramenta de gestão de fluxo de caixa, não uma solução mágica para problemas estruturais de inadimplência. Se sua carteira de clientes possui alto índice de calotes, antecipar duplicatas só adia a dor e aumenta o custo financeiro. A prioridade deve ser corrigir a qualificação dos clientes e ajustar políticas de crédito antes de depender dessa modalidade como solução permanente.
Galeria
-
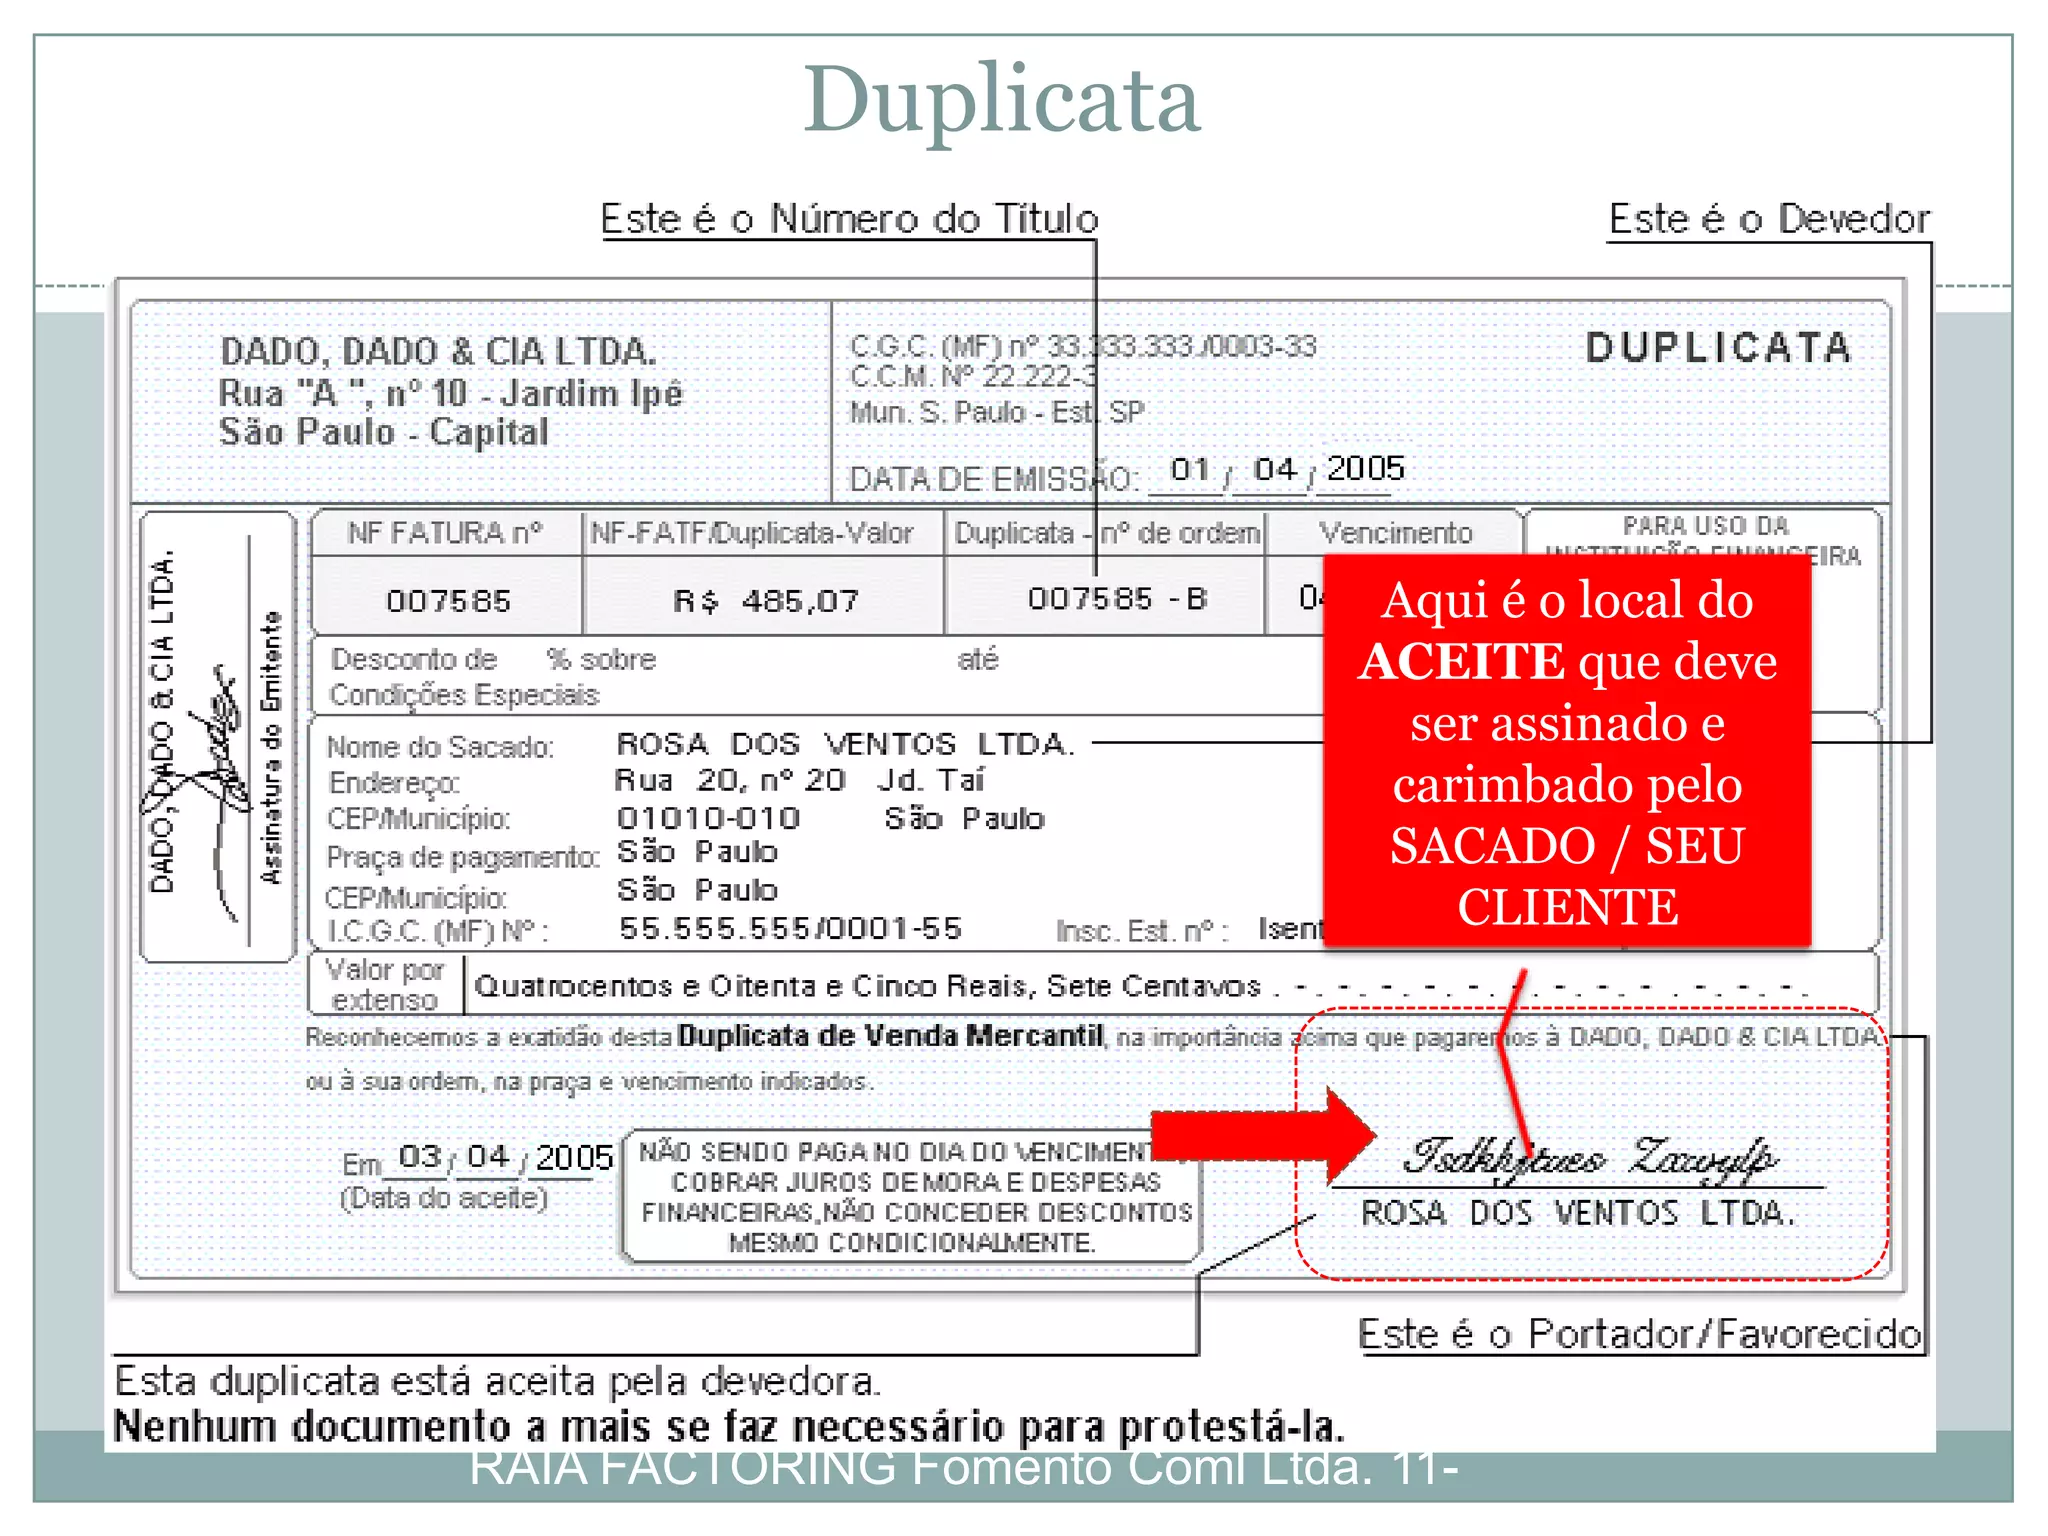
Formato De Uma Duplicata | PPTX -

Como emitir uma duplicata de serviço?
