Cmv É Ativo Ou Passivo

Entendendo o CMV na prática contábil
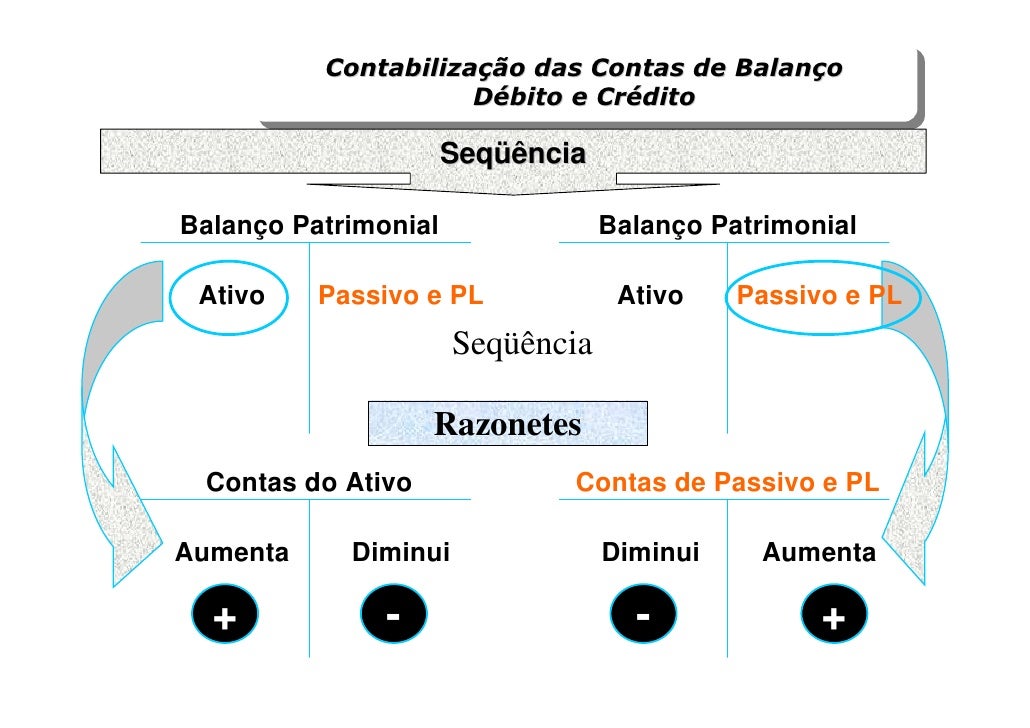
O CMV — Custo das Mercadorias Vendidas, ou Custo da Mercadoria Vendida dependendo da sua atividade — não se enquadra nem como ativo nem como passivo. Ele é uma conta de natureza debatível de custo/experimental, e isso causa confusão porque a maioria das pessoas que começam a lidar com contabilidade já estão pensando nos dois lados do balanço: ativo e passivo. O CMV mora no DRE, no demonstrativo de resultados do exercício, não no balanço patrimonial. CMV é uma despesa/custo operacional. Ele reduz o lucro e, portanto, reduz o patrimônio líquido quando fechado no final do período. Se você está enfrentando essa dúvida, provavelmente está estudando contabilidade básica ou tentando classificar movimentações no software que sua empresa usa. A resposta curta: nem um nem outro. CMV é custo. Ponto. No entanto, há nuances que valem a pena entender. A confusão entre CMV e saldo de estoque é comum. O estoque em si é um ativo circulante. Quando a mercadoria sai do estoque e é vendida, o valor que saía do ativo entra no CMV como despesa/custo. O movimento contábil é: Crédito no estoque (ativo diminui) e Débito no CMV (custo aumenta). É esse linkage que gera a dúvida. A pessoa vê o estoque como ativo e acha que o CMV seria algo relacionado.
O estoque é ativo. O CMV é a contrapartida do estoque quando ele é vendido. Dois conceitos relacionados, mas de naturezas completamente diferentes.
Como o CMV funciona na prática
Existem três métodos principais para calcular o CMV, e a escolha do método pode impactar diretamente seu lucro fiscal e sua gestão financeira. A maioria das pequenas empresas brasileiras usa o método de entrada e saída, que é basicamente registrar quando a mercadoria entra e quando sai do estoque. Empresas maiores tendem a usar PEPS (primeiro que entra, primeiro que sai), UEPS (último que entra, primeiro que sai — praticamente eliminado pelas normas contábeis atuais) ou custo médio ponderado. O custo médio é o mais tranquilo de aplicar no dia a dia. Você pega o valor total do estoque dividido pela quantidade total, e esse média se aplica a cada saída. O problema é que quando há compras com valores bem diferentes ao longo do mês, o custo médio pode mascarar variações reais de margem. Eu vi isso acontecer com uma distribuidora de materiais eletrônicos que tinha margens que variavam de 15% para 45% entre lotes diferentes. O custo médio nivelava tudo para cerca de 28%, o que parecia razoável no relatório mensal, mas escondia que certos produtos estavam sendo vendidos praticamente no prejuízo em alguns meses. O que eu fiz naquele caso foi separar o controle por lote com número de série, o que exigiu ajustar o sistema de estoque da empresa. Custou cerca de duas semanas de configuração e treinamento da equipe, mas a visibilidade de margem real por produto acabou valendo o esforço. Sem isso, a empresa estava simplesmente perdendo dinheiro sem perceber.

Erros comuns que eu vejo todo dia
Um dos erros mais frequentes é tratar o CMV como se fosse uma despesa operacional comum. Ele não é. É um custo direto da atividade-fim da empresa. Isso faz diferença na análise de margem bruta versus margem operacional. Outra confusão comum é registrar o CMV antecipadamente ou de forma estimada sem reconciliação com o estoque físico. Isso gera distorções que só aparecem no inventário anual. O CMV também não deve ser confundido com despesas financeiras, comerciais ou administrativas. Ele representa exclusivamente o custo direto da mercadoria ou produto que foi efetivamente vendido durante o período. Frete de venda, por exemplo, é despesa comercial, não entra no CMV. Desconto concedido na venda também não. Mas o custo de aquisição da mercadoria, o frete de compra (quando incorporado ao estoque), os impostos não recuperáveis sobre a compra — esses sim entram no CMV.
Pegadinhas fiscais que merecem atenção
No Brasil, o regime tributário da empresa define como o CMV é tratado fiscalmente. Empresas do simples nacional não têm CMV deductions no mesmo modelo que as do lucro real. No lucro real, o CMV é item central para o cálculo do IRPJ e da CSLL. No lucro prescrito, a base de cálculo é diferente. E no simples, o CMV praticamente não aparece como fator de dedução. Outro ponto importante: a legislação brasileira permite a utilização do PEPS para fins fiscais, mas proíbe o UEPS. Se sua empresa está usando UEPS em algum sistema legado, isso precisa ser ajustado antes da declaração anual, senão você cria uma divergência que a Receita pode questionar.
Quando o CMV dá problema e o que fazer
O CMV pode apresentar inconsistências graves quando há produtos perecíveis, lotes com validade diferente ou quando o giro de estoque é muito rápido. Nesses casos, o custo médio simples perde eficácia. A solução prática é implementar um controle mais granular por lote ou data de validade. Sistemas modernos de gestão permitem isso, mas exige que a empresa cadastre corretamente cada entrada com suas características específicas. Uma limitação honesta do CMV é que ele não captura perdas por obsolescência, deterioração ou avaria. Essas perdas devem ser registradas como despesas operacionais separadas. Se você juntar tudo no CMV, sua margem bruta vai parecer pior do que realmente é a operação comercial. Separe claramente: CMV para o que foi vendido, e outras contas para perdas e danos. Também é importante notar que o CMV só faz sentido em empresas que comercializam produtos físicos. Empresas de serviços puras não têm CMV — elas têm custo dos serviços prestados, que é uma conta diferente com natureza e tratamento distintos. Misturar os dois é um erro frequente em consultórios, escritórios de contabilidade e prestadores de serviço que tentam adaptar planilhas de comércio para sua realidade.
Galeria
-
Cliente é Ativo Ou Passivo - RETOEDU -

Ativo x passivo – Artofit -

Diferenca Entre Ativo E Passivo - RETOEDU
