Com Relação Ao Estabelecimento De Taxas De Cif
Como calcular taxas CIF no comércio exterior
O CIF (Cost, Insurance and Freight) determina o valor tributável das importações no Brasil. A maioria das empresas errou isso pelos primeiros anos. Eu vejo isso acontecer todo dia em auditorias. O cálculo parece simples na teoria — somar custo da mercadoria, seguro e frete — mas a prática tem várias camadas que ninguém explica direito. Você precisa identificar os três componentes: o valor da nota fiscal do exportador, o prêmio do seguro internacional e o frete até o porto de destino brasileiro. Cada um desses itens tem particularidades que afetam o resultado final. O valor da mercadoria nunca é apenas o preço listado na proforma invoice. Descontos comerciais, bonificações e até condições de pagamento podem alterar o valor considerado pela Receita. O seguro é onde a maioria das pessoas erra. Se você contratou um seguro global anual com a transportadora, não pode simplesmente ignorar esse componente. A Receita exige a apólice ou o comprovante de cobertura. Quando não há seguro específico para uma operação, aplica-se uma alíquota padrão de 0,5% sobre o valor FOB. Isso é previsto na Instrução Normativa SRF nº 1.218/2011. Parece tranquilo, mas já vi gente deixando de declarar porque achava que era_optional.
O frete internacional segue lógica parecida. Se você tem um contrato de frete fixo com uma linha de navegação, use esse valor. Caso contrário, consulte tarifas médias do banco central ou declare conforme a tarifa aplicada no momento do embarque. Valores divergentes entre o declarado e o praticado no mercado geram autuação fácil na fiscalização.
Passo a passo prático do cálculo
Comece pelo valor FOB. Pegue a nota fiscal ou proforma invoice e ajuste qualquer desconto que tenha sido concedido após a emissão. Esse ajuste precisa estar documentado — um aditivo contratual ou e-mail de confirmação do exportador resolve. Sem comprovação, a Receita rebate e sobrecarrega o valor. Em seguida, calcule o seguro. Multiplicar o FOB por 0,005 é a via mais rápida quando não há apólice específica. Se tiver apólice, anexe o valor efetivamente pago. O frete vem depois. Anote o valor cobrado pelo operador de transporte ou pelo agente de carga. some tudo: FOB mais seguro mais frete. Esse é o valor CIF base para o cálculo dos impostos de importação. Depois do CIF definido, aplique as alíquotas na sequência correta: II (imposto de importação, conforme NCM), IPI (se o produto for enquadrado), PIS/COFINS-Importação e ICMS. O ICMSincide sobre o total acumulado, o que gera um efeito cascata. Muita gente esquece de calcular o ICMS sobre a base que já inclui os outros tributos.

Problema real que eu enfrentei e como resolvi
Numa importação de equipamentos eletrônicos vindos da China, o fornecedor emitia a proforma em dólar, mas o pagamento foi feito em yuan. A cotação do dólar no dia do embarque era diferente da cotação do yuan convertida para real. A Receita questionou a base de cálculo por inconsistência cambial. A solução foi emitir uma declaração de equivalência cambial junto com o documento de câmbio, mostrando que o valor em reais correspondia exatamente ao montante pago. O formulário DS-Base de Cálculo do II preencheu essa lacuna. O processo levou duas semanas a mais do que o normal, mas passou sem autos de infração. O principal erro é confundir CIF com valor aduaneiro. Eles são relacionados, mas não idênticos. O valor aduaneiro pode incluir ajustes pós-importação, como comissões de compra e direitos de licença. Esses ajustes são adicionados ao CIF para formar a base do II. Ignorar esse detalhe significa pagar menos imposto do que deveria, e a fiscalização pega isso rapidamente. Outro ponto é o tratamento dos custos de inspeção e quarentena. Se o produto passou por inspeção obrigatória no porto de destino, esse custo entra no CIF. Muitos importadores tratam isso como despesa operacional separada e esquecem de declarar. Novamente, a Receita cruza dados com os registros do porto e regulariza com multa.
Limitações do sistema atual
O cálculo CIF depende inteiramente da documentação enviada pelo exportador. Se o fornecedor estrangeiro subfaturar a nota propositalmente, seu CIF fica errado desde a origem. Nenhum software de importação corrige isso automaticamente. A única defesa é manter um histórico de preços praticados por fornecedor e confrontar valores suspeitos com consultorias de comércio exterior. Isso gasta tempo, mas evita problemas futuros. Além disso, a alíquota padrão de 0,5% para seguro quando não há apólice específica pode não refletir a realidade em rotas de baixo risco. Para containers completos em rotas estabelecidas, o seguro real costuma ficar abaixo de 0,3%. Declarar 0,5% sobrecarrega a base de cálculo desnecessariamente. O ideal é sempre contratar seguro individualizado por operação, mesmo que o custo adicional seja pequeno. O ahorro nos impostos supera qualquer despesa com apólice avulsa. Por fim, mudanças nas alíquotas do II durante o trânsito marítimo criam inconsistências. Se a alíquota muda enquanto a mercadoria está no mar, o CIF continua calculado pela alíquota anterior. A legislação permite o uso da alíquota vigente na data do recebimento do documento fiscal, mas isso precisa ser ajustado manualmente no DII. Automatizar esse processo com um script simples ou uma planilha com controle de datas reduz drasticamente o risco de erro.
Galeria
-
Taxa Predeterminada de CIF | PDF | Computadores | Tecnologia e Engenharia -

SEGUNDA VIA DA TFE - TAXA DE FISCALIZAÇÃO DE ESTABELECIMENTO - YouTube -
Como emitir sua Taxa de Fiscalização de Estabelecimento em 2021? -
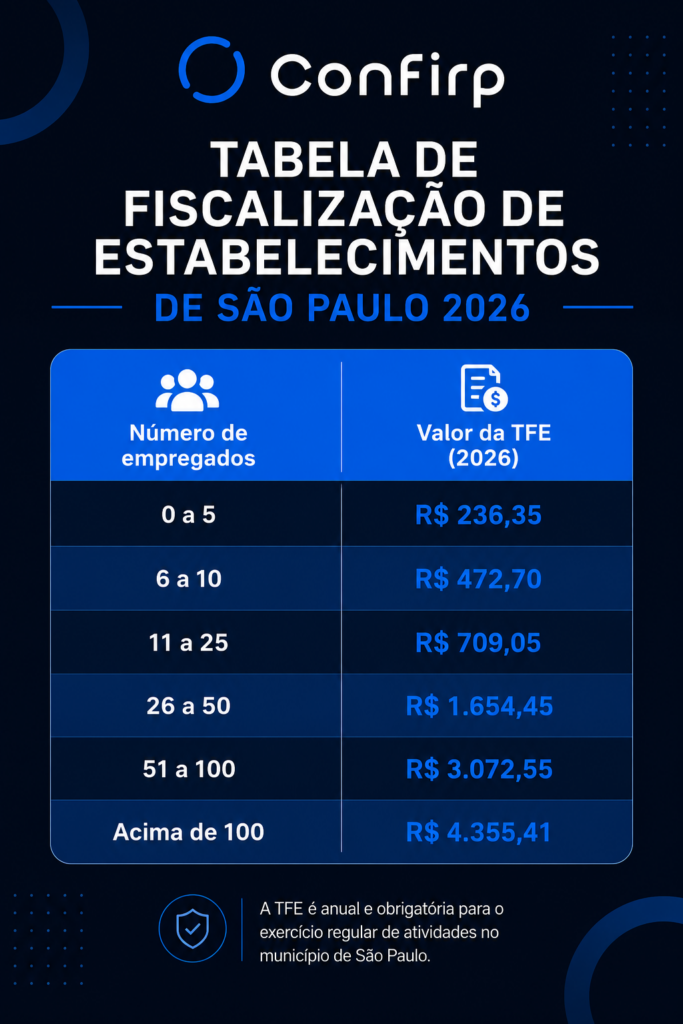
Taxa de Fiscalização de Estabelecimentos (TFE) em São Paulo: guia ...

