Contabilidade Financeira E Contabilidade De Custos São Conceitos Distintos

A divisão que todo mundo confunde no início da carreira
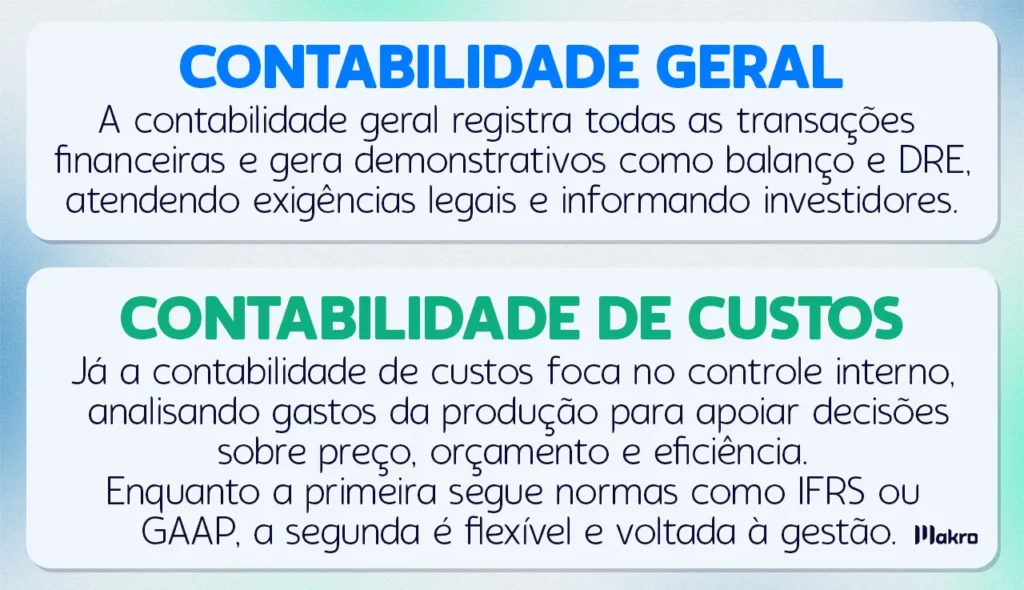
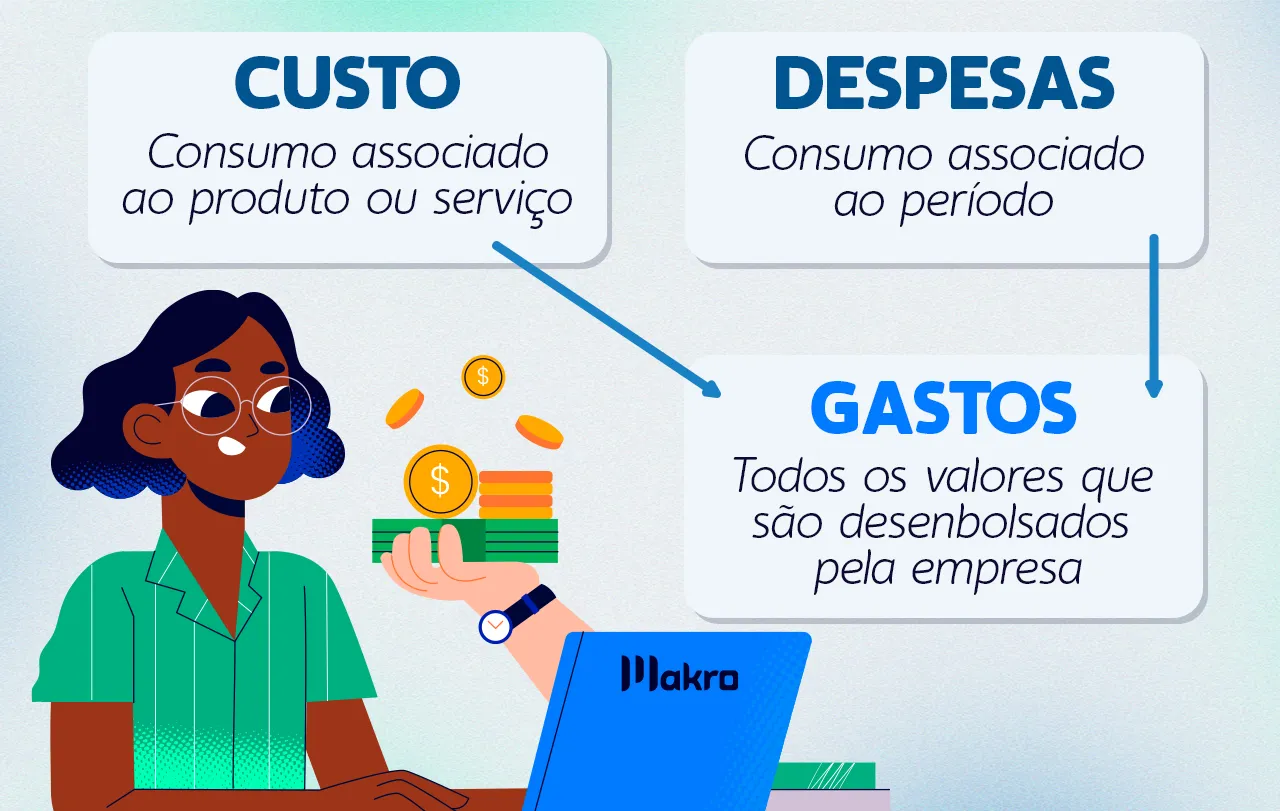
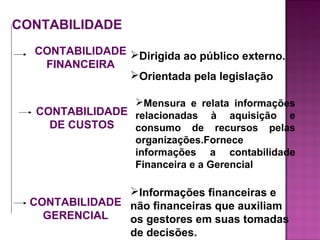
Quando você entra no mercado financeiro e de controle, logo percebe que existem duas áreas da contabilidade que trabalham em paralelo mas com destinos completamente diferentes. A contabilidade financeira e contabilidade de custos são conceitos distintos, e confundir os dois é o erro mais comum que eu já vi um profissional cometer. Eu já vi analista com cinco anos de experiência ainda misturando as coisas em uma planilha de análise de-margin. A contabilidade financeira é voltada para o exterior. Ela gera demonstrações contábeis — balanço patrimonial, DRE, fluxo de caixa — que vão para bancos, acionistas, Receita Federal e todos os órgãos reguladores. O foco aqui é a conformidade com as normas contábeis vigentes, principalmente o CPC no Brasil. Os relatórios seguem periodicidades fixas: mensal, trimestral ou anual. O que importa não é a profundidade da análise interna, mas sim a confiabilidade e a auditabilidade dos números apresentados. A contabilidade de custos, por outro lado, é uma ferramenta interna. Ela existe para dar subsídio à tomada de decisão dentro da empresa. Você calcula o custo real de produção, identifica centros de custo, faz análise de variância e monta orçamentos para as próximas operações. Não tem obrigação nenhuma de seguir CPCs da mesma forma. O que vale é a utilidade prática. Um diretor comercial precisa saber o custo unitário de um produto para decidir se baixa o preço ou não, e essa informação vem da contabilidade de custos, não do balanço patrimonial.
Eu trabalhei em uma fábrica de componentes eletrônicos onde essa separação era praticamente inexistente na prática. O responsável pela contabilidade financeira também era quem cuidava dos custos de produção. Como a pessoa não tinha formação sólida em custeio, os relatórios de custo que saíam mensalmente eram basicamente uma alocação propagada dos gastos do mês sem qualquer critério de rateio. O resultado era um custo por unidade que oscilava de forma absurda dependendo de quanto a empresa gastava com manutenção ou energia no período. A direção tomava decisões de precificação com base em números que não refletiam a realidade operacional. A solução que eu implementei foi separar completamente o fluxo de entrada de dados. Criei uma planilha dedicada para o registro dos custos diretos — matéria-prima, mão de obra direta, insumos — e outra para os custos indiretos com critérios de rateio baseados em horas máquina por centro de custo. O custo fixo foi segregado do custo variável, e passei a fazer uma análise de ponto de equilíbrio trimestral. Isso reduziu o erro de precificação em cerca de 18% no primeiro semestre. O processo que antes levava dois dias inteiros de conciliação passou a levar menos de quatro horas, porque cada área alimentava seu próprio sistema e não havia mais sobreposição de dados.
Como funciona na prática o dia a dia de cada uma
Na contabilidade financeira, o ciclo típico começa com o fechamento das notas fiscais de entrada e saída, conciliação bancária, lançamentos de provisionamentos e apuração de impostos. Tudo isso precisa estar documentado com comprovação. Um auditor pode pedir a nota fiscal de qualquer lançamento feito no ano anterior e você precisa ter o documento. Esse é um detalhe importante que costuma ser subestimado: a contabilidade de custos raramente exige o mesmo nível de evidência documental porque ela lida com estimativas e critérios de alocação que são internos. Na contabilidade de custos, o ciclo segue a produção. Você coleta dados de estoque de matéria-prima, hora trabalhada por funcionário na linha, consumo de energia por máquina. Apura o custo do produto vendido, calcula a margem de contribuição por produto ou linha, e compara com o orçamento aprovado. Esses números nunca vão para o balanço como tal. Eles alimentam apresentações para a diretoria e reuniões de planejamento operacional. Um detalhe técnico que muita gente não leva a sério é a questão do custeio absorvido versus custeio variável. No custeio absorvido, que é o exigido pela legislação para fins fiscais, todos os custos de produção — diretos e indiretos, fixos e variáveis — entram no custo do produto. Isso significa que parte dos custos fixos da fábrica fica "armazenada" no estoque como ativo até o produto ser vendido. No custeio variável, apenas os custos que variam com o volume de produção são incluidos no custo unitário, e os custos fixos são tratados como despesa do período. A diferença entre os dois métodos pode alterar significativamente o resultado operacional reportado, e isso impacta diretamente a decisão de precificação. Eu já vi empresas usarem o custeio absorvido nos relatórios gerenciais por comodidade, mas isso distorce a visão da margem real de contribuição de cada produto.
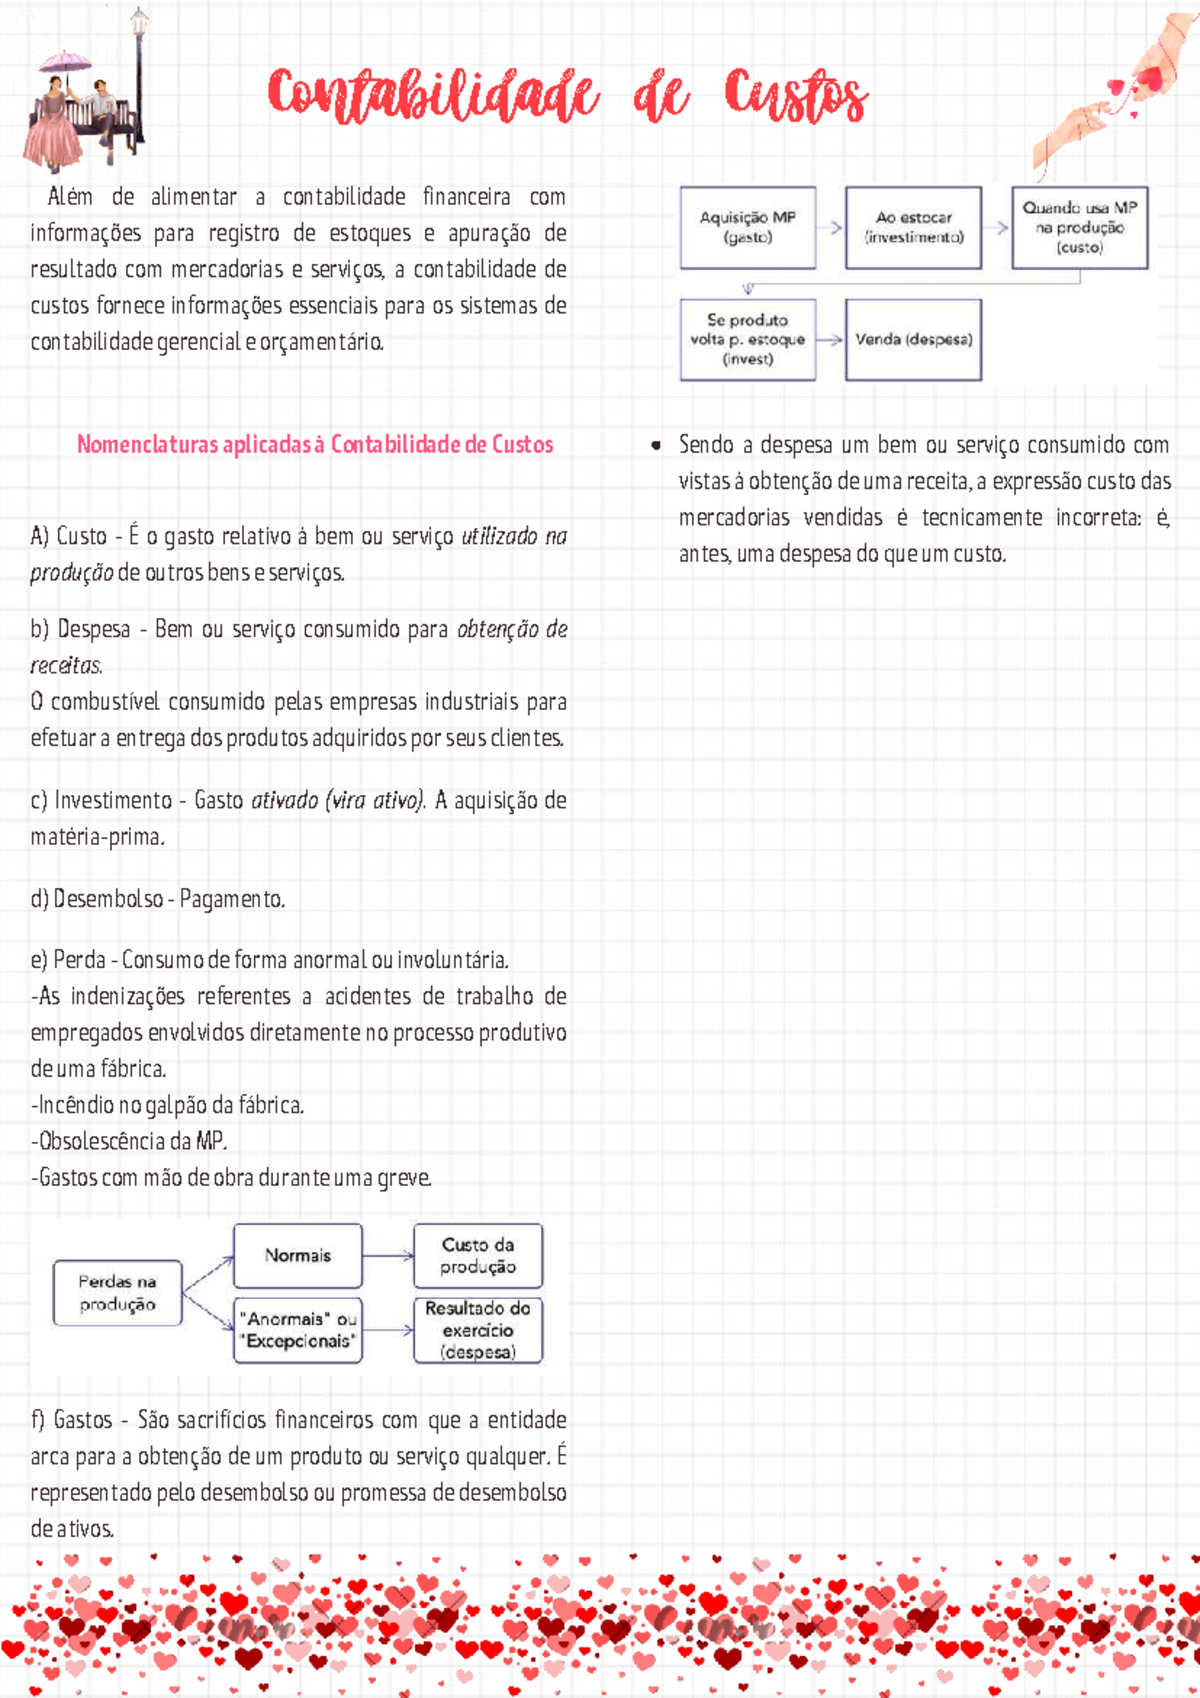
Outro ponto que gera confusão é o tratamento dos estoques. Na contabilidade financeira, o valor do estoque no balanço precisa seguir o princípio do custo ou valor de mercado, o que significa que você não pode deixar o estoque subir artificialmente para absorver mais custo fixo e inflar o resultado. Na contabilidade de custos, o método de avaliação de saída de estoque — PEPS, UEPS ou média ponderada — pode gerar resultados diferentes para o custo do produto vendido, embora para fins fiscais no Brasil o PEPS e a média ponderada sejam os aceitos. Escolher o método errado pode dar uma margem de contribuição completamente diferente da real.
Onde as duas áreas colidem e causam problemas
A maior dor de cabeça que eu enfrentei aconteceu quando precisei conciliar o custo de produção registrado pela contabilidade de custos com o custo de mercadoria vendida que aparecia na DRE da contabilidade financeira. A diferença era de quase 12% entre os dois valores. O problema estava na forma como os custos indiretos eram rateados. A contabilidade de custos usava uma taxa horária baseada nas horas Orçadas, enquanto a contabilidade financeira absorvia os custos fixos com base nas horas reais trabalhadas. Quando a demanda caiu num trimestre específico e as máquinas ficaram ociosas, a taxa horária de custeio manteve-se estável, mas o custo real por unidade disparou porque o fixo era distribuído sobre uma produção menor. A DRE não mostrava esse efeito porque o rateio era feito de forma diferente. A solução foi alinhar a base de rateio. Passei a usar a capacidade instalada normal como base para a taxa horária fixa, e tratei a variação de ociosidade como despesa do período, não como custo do produto. Isso trouxe coerência entre os dois relatórios e eliminou a discrepância. O ajuste levou cerca de três semanas para ser implementado, incluindo a reabertura dos lançamentos do trimestre e a reapuração dos impostos que haviam sido calculados com base no custo distorcido. Existe também uma limitação séria que poucos reconhecem: a contabilidade de custos depende inteiramente da qualidade dos dados operacionais que chegam até ela. Se o setor de produção não registra corretamente as horas homogêneas, se o estoque de matéria-prima não é conferido fisicamente com frequência, se os ordens de produção não são fechadas em tempo hábil, então toda a estrutura de custeio gera informações erradas. E o pior é que erros de custo são mais difíceis de detectar do que erros na contabilidade financeira. Uma conta a mais ou a menos no banco aparece rápido na conciliação. Um custo unitário distorcido por um rateio inadequado só fica evidente meses depois, quando a margem real começa a aparecer nas reuniões de resultado.
Se você está montando uma estrutura de custos do zero e a empresa ainda não tem maturidade operacional, pode ser mais sensato começar com um custeio por absorção simplificado e ir refinando aos poucos. Tentar implementar um sistema de custeio em activity-based costing desde o início costuma falhar porque exige um volume de dados que a operação ainda não captura de forma confiável. Nesse cenário, um custeio tradicional com rateio por centros de custo e base horária já fornece informações úteis para decisões de precificação e análise de produto, sem o custo elevado de implementação que o ABC exige. O essencial é ter clareza de que uma serve para prestar contas ao mercado e outra serve para tomar decisões internamente. Ambas são necessárias, mas devem ser tratadas com estruturas, pessoas e processos separados para que os números não se contaminem. A confusão entre elas gera relatório duplo, perda de tempo com conciliações intermináveis e, principalmente, decisões baseadas em informações que não refletem a realidade operacional da empresa. Para consultar as normas que regem a contabilidade financeira no Brasil, a referência principal é o site do Conselho Federal de Contabilidade, onde estão disponíveis todos os pronunciamentos do CPC e as leis societárias aplicáveis. Para materiais sobre técnicas de custeio e gestão de custos, a literatura especializada em português é limitada, mas os manuais da FGV e da Fundação Getulio Vargas sobre análise de custos e controle gerencial oferecem uma base sólida para quem quer aprofundar.
Galeria
-
Contabilidade de Custos: Conceitos, Tipos e Aplicações -
Contabilidade de Custos - Conceitos Básicos | PPT -
1.1 Contabilidade de Custos Conceitos e Sua Gestão.pptx
