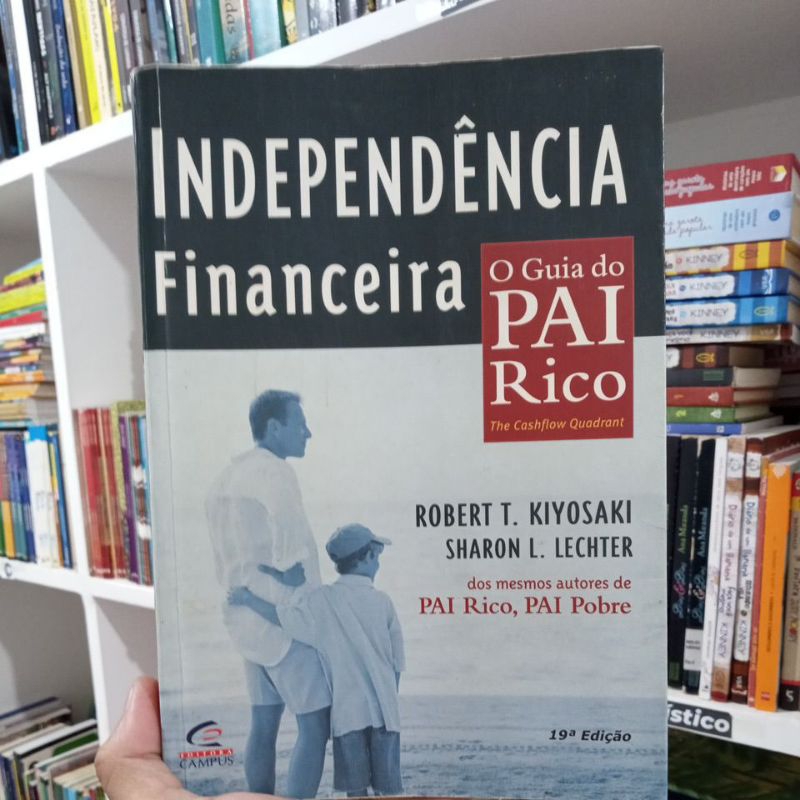
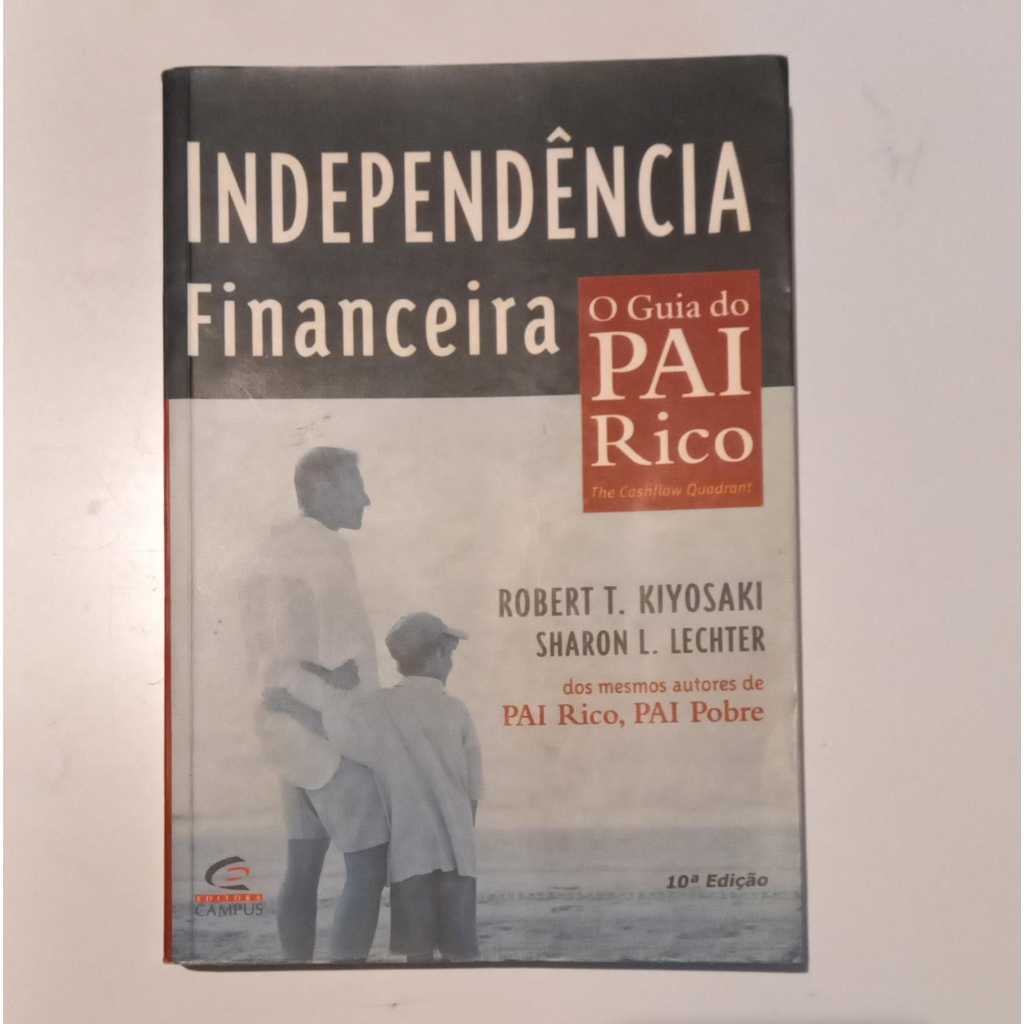
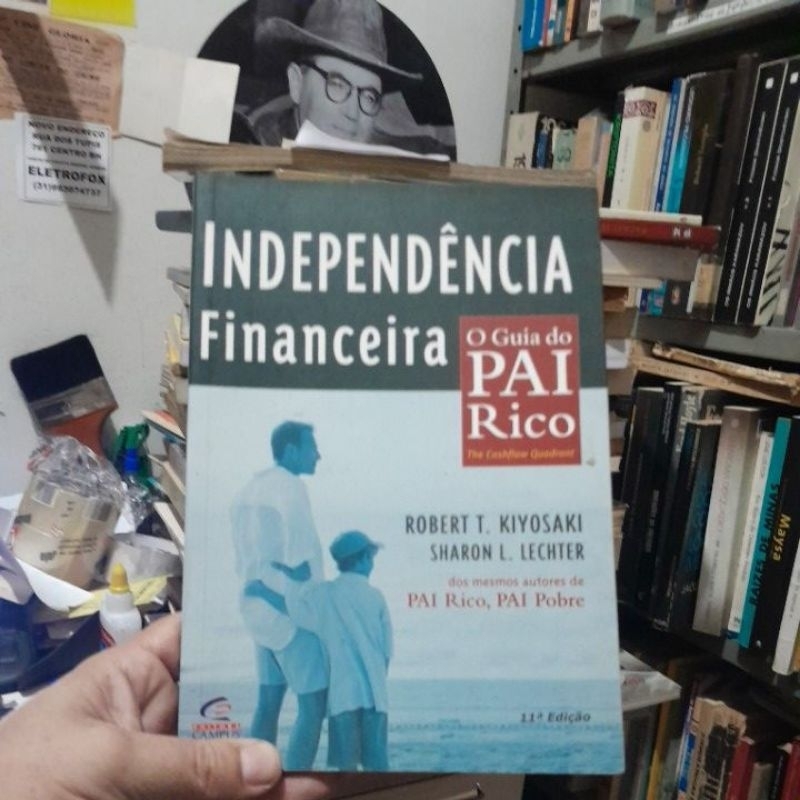
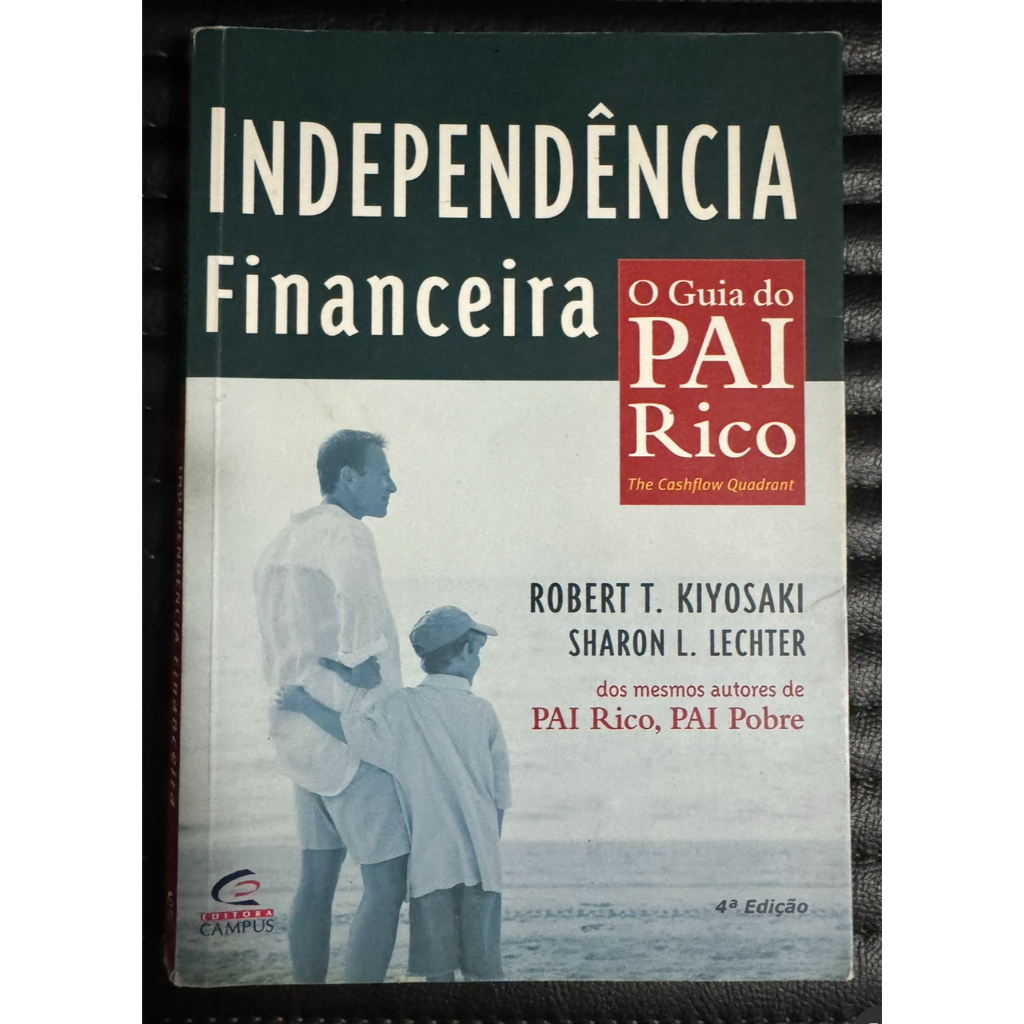
Independência Financeira O Guia Do Pai Rico
O que esse livro realmente ensina (e onde ele falha)
A maioria das pessoas li na mesma noite e acha que já sabe tudo sobre independência financeira. A realidade é diferente. O livro de Kiyosaki não é um manual passo a passo. É mais parecido com um manual de conceitos básicos que você precisa aplicar sozinho depois. Eu li pela primeira vez em 2008, na correria de uma crise econômica. Na época, achei que o conteúdo ia mudar minha vida financeiramente. Mudou só minha mentalidade, e ainda assim não foi imediato. A aplicação prática demorou anos. O núcleo do trabalho dele gira em torno de uma divisão simples entre ativo e passivo. Um ativo põe dinheiro no seu bolso. Um passivo tira dinheiro do seu bolso. Isso parece óbvio até você tentar colocar em prática com imóveis, negócios e investimentos reais. A definição clássica de ativo que o livro propõe é mais restrita do que a contabilidade padrão. Contabilmente, um imóvel alugado é ativo. Financeiramente, se o fluxo de caixa não cobre os custos e ainda assim exige seu tempo, na prática ele se comporta como passivo disfarçado.
independência financeira o guia do pai rico na prática
O que eu aprendi depois de ler foi a necessidade de construir fluxo de caixa recorrente antes de pensar em qualquer outra coisa. Salário não é fluxo de caixa. Salário é troca de tempo por dinheiro e tem um teto natural. Fluxo de caixa recorrente é o que paga suas contas quando você não trabalha ativamente. Isso é o que separa quem tem renda alto de quem tem independência financeira de verdade. O conceito de educação financeira como habilidade, não como conhecimento acadêmico, é o ponto mais subestimado do livro. A maioria dos cursos formais não ensina a avaliar se um investimento gera ou consome fluxo de caixa líquido. Ensina a calcular TIR, VAN, payback. Esses números são úteis, mas não substituêm a intuição prática de identificar o que funciona no mercado real. Eu já vi gente formada em economia perdendo dinheiro em negócios que pareciam bons no papel porque ninguém avaliava o comportamento operacional antes da avaliação financeira. Outro detalhe que as pessoas ignoram é a diferença entre patrimônio e liquidez. Ter um carro novo, um imóvel comprado e ações na carteira não te dá independência financeira se nada disso gera fluxo de caixa positivo mensalmente. Eu pessoalmente perdi tempo precioso focando em acumular ativos apperentemente valiosos enquanto meu fluxo de caixa continuava negativo. A correção foi mudar o foco para ativos que pagam mesmo nos meses ruins.
O livro também enfatiza a diferença entre trabalhar pelo dinheiro e fazer o dinheiro trabalhar por você. Na prática, isso se traduz em construir sistemas. Um sistema pode ser um negócio automatizado, um portfólio de investimentos com reinvestimento automático, contratos de aluguel gerenciados por terceiros. O problema é que nenhum desses sistemas aparece do dia para a noite. Eles levam de dois a cinco anos para se estabilizarem, dependendo da complexidade e do capital inicial.
Onde o guia fica limitado e o que fazer em vez disso
O maior ponto cego do livro é a falta de concretude sobre impostos, estruturação societária e proteção patrimonial. Kiyosaki fala em usar dívidas boas, mas raramente entra no mérito fiscal de como isso funciona no Brasil. Uma holding patrimonial mal estruturada pode gerar aumento de custo tributário em vez de economia. Eu aprendi isso na prática quando configurei uma sociedade simples para receber rendimentos de um negócio e acabei pagando mais IRPJ do que se mantivesse pessoa física, simplesmente porque não tinha planejado o enquadramento corretamente. A solução foi recalibrar paraLucro Presumido com análise prévia de todos os tributos envolvidos, o que leva cerca de duas semanas de estudo e planejamento antes de tomar qualquer decisão. Outra limitação séria é a suposição de que leitura e autoeducação são suficientes. Não são. Você precisa de mentoria prática, de erros corrigidos por quem já errou antes, e de acompanhamento. O livro abre portas, mas não constrói a casa. Para complementar, recomendo estudar diretamente sobre fluxo de caixa pessoal, estruturação de negócios e investimentos reais. Livros como o de George Kinder sobre planejamento de vida financeira e materiais da Receita Federal sobre declaração de impostos são mais úteis na prática do que reler o mesmo conteúdo do pai rico por décima vez. O conceito de mentalidade de rico versus mentalidade de pobre também é útil, mas muito genérico. A verdadeira mudança comportamental acontece quando você identifica gatilhos específicos no seu dia a dia. Por exemplo, comprar um produto caro para impressionar outras pessoas é um comportamento de status, não de inteligência financeira. Identificar esses gatilhos individuais faz mais diferença do que repetir frases motivacionais. Eu comecei a rastrear cada despesa não essencial por três meses e descobri que gastava em média duzentos reais por mês com coisas que não traziam retorno real. Cortar itu reduziu minha necessidade mensal de fluxo de caixa e acelerou meu caminho rumo à independência financeira em aproximadamente oito meses.
Se você está começando agora, o mais sensato é focar em três coisas: controlar despesas fixas, construir uma reserva de emergência de seis a doze meses e estudar Ativos e Passivos no contexto real do seu orçamento. Depois disso, avalie se faz sentido iniciar um pequeno negócio, investir em renda fixa ou buscar renda passiva por meio de dividendos e aluguéis. O resto é aplicação prática e ajuste constante conforme seu contexto muda.
Galeria
-
INDEPENDÊNCIA FINANCEIRA O GUIA DO PAI RICO. | Shopee Brasil -
Independência financeira o guia do pai rico 10 edição | Shopee Brasil -
Independência financeira- O guia do pai rico(Robert T Kiyosaki - Sharon ... -
Independência Financeira – O Guia do Pai Rico (dos mesmos autores de ...