Julia Precisa Aplicar Um Dinheiro Num Investimento
Como aplicar dinheiro num investimento: o que não te explicam nos tutoriais
Vou falar directamente de como funciona na prática, porque os manuais geralmente omitem os detalhes que realmente importam quando estás do outro lado do ecrã. A primeira coisa que precisas saber é que "investir" não é um botão mágico. É um processo com etapas concretas, e cada uma delas tem os seus problemas específicos. Vou desenhar-te exactamente como eu faço, e onde costumam aparecer as complicações. Passo 1: definir o que és capaz de perder
Isso não é conselhos motivacionais. É a parte mais importante e a que menos gente leva a sério. Eu conheço alguém que entrou para um fundo de investimento indexado em Março de 2022 e saiu em desespero em Novembro, porque o portfólio tinha caído 34%. O problema nunca foi o investimento. O problema foi que ele achava que dinheiro que colocou numa conta à ordem era o mesmo que dinheiro aplicado num fundo. Antes de qualquer transferência, escreve num papel: quanto dinheiro é que eu aceito ver desaparecer por cinco anos? Se a resposta te faz sentir desconfortável, o valor está errado. Não é sobre coragem. É sobre cálculo. Passo 2: escolher o veículo de investimento
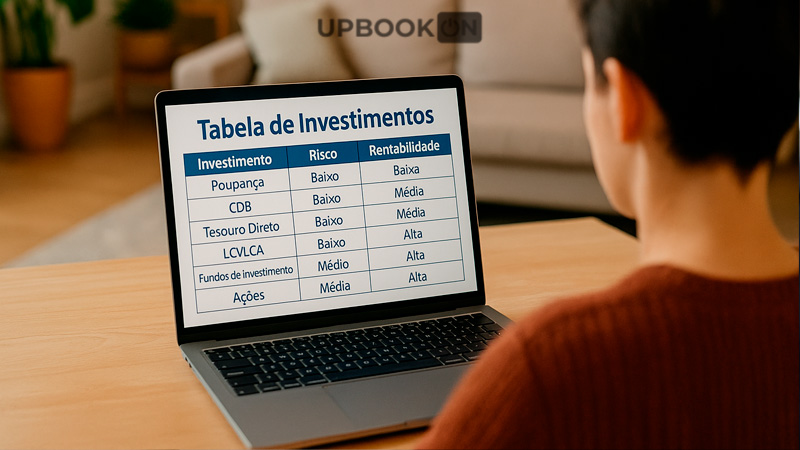
Existem três categorias principais que a maioria dos particulares acaba por usar: Depósitos a prazo. Funcionam assim: tu deres o dinheiro ao banco, ele promete-te uma taxa fixa durante um período determinado, e no final devolve-te o capital mais os juros. A desvantagem imediata é que a taxa raramente ultrapassa a inflação real. Sim, já vi meses em que os depósitos renderam menos de metade da inflação. Nesse cenário, estavas a perder poder de compra deliberadamente. ETFs e fundos indexados. Estes instrumentos replicam um índice, como o S&P 500 ou o MSCI World. A lógica é simples: em vez de tentares encontrar a agulha no palheiro, compras o palheiro inteiro. As comissões de gestão podem variar entre 0,05% e 0,50% ao ano. Isso parece pouco, mas em dez anos transforma-se em dezenas de milhares de euros que ficam no fundo em vez de no teu bolso.

Ações individuais. Esta categoria exige trabalho real. Eu já gastei seis horas seguidas a analisar balancos de uma empresa farmacêutica portuguesa porque achei que tinha encontrado uma oportunidade. Duas semanas depois, a SEC divulgou uma investigação sobre práticas contabilísticas questionáveis. O preço despencou 41% num único dia de negociação. Aprendi que não existir atalho para fundamentos sólidos. Passo 3: abrir a conta corretora ou institucional Aqui é onde a maioria das pessoas travca porque acha que é igual a abrir uma conta bancária. Não é. Envolvia burocracia financeira real: KYC, avaliação de perfil de risco, e documentos que podem levar dias para serem analisados.
No meu caso, quando tentei transferir um primeiro depósito para uma corretora internacional, o dinheiro ficou bloqueado durante quatro dias úteis. O motivo? A corretora pediu comprovativo de origem dos fundos porque o valor ultrapassava os limites padrão de verificação automática. Eu tinha o extrato bancário pronto, mas enviei-o formatado em PDF mal escaneado, ilegível para o sistema de reconhecimento ótico deles. Perdi mais dois dias. A solução foi enviar tudo novamente, em alta resolução, por um canal específico de compliance que apenas aparece quando detectam problemas. Passo 4: executar a aplicação Uma vez que a conta esteja ativa e o dinheiro disponível, o processo de investir propriamente dito é tecnicamente simples. Entras na plataforma, pesquisas o ativo, defines a quantidade ou o valor em euros, e confirmas. Mas há detalhes que fazem diferença:
O tipo de ordem. Ordens a mercado executam imediatamente pelo preço disponível. Ordens limite definem o preço máximo que estás disposto a pagar. Eu prefiro ordens limite para ações, porque já vi spreads dilatados em momentos de baixa liquidez que transformavam uma ordem a mercado num preço significativamente pior do que o que estava no ecrã. O timing de execução. Os mercados têm horas de abertura e encerramento definidas. Ordens fora do horário de negociação entram numa fila e só são processadas quando o mercado reabre. Isso pode parecer secundário, mas em momentos de alta volatilidade, como eventos macroeconómicos ou resultados empresariais surpresa, ficar numa ordem pendente fora de horário pode significar entrar num preço completamente diferente. Passo 5: acompanhar e rebalancear

Aplicar o dinheiro não é o fim do processo. É o início. A maioria dos investidores iniciantes comete o erro de configurar um portefólio e depois esquecer-se completamente dele até precisar do dinheiro. O rebalanceamento consiste em verificar periodicamente se a distribuição entre os diferentes ativos ainda corresponde ao perfil que definiste inicialmente. Se o teu objetivo era 60% ações e 40% obrigações, e as ações subiram tanto que agora representam 75% do teu portefólio, tens que vender parte das ações e comprar obrigações para voltar ao equilíbrio original. Sem isso, o teu nível de risco alterou-se sem que tenhamos consciência disso. Fiz isso anualmente durante anos, mas num momento específico em 2023, um fundo de obrigações corporativas que eu detinha teve uma reclassificação de crédito que disparou a sua volatilidade. Em vez de simplesmente rebalancear, investi tempo adicional a verificar se a mudança era temporária ou estrutural. Era estrutural. Vendí a posição antes que o pânico generalizado afetasse também os fundos adjacentes que eu mantinha.
Questões que poucos explicam A fiscalidade dos investimentos varia conforme o tipo de ativo e a jurisdição. Em Portugal, os ganhos de capital estão sujeitos a 28% de taxa, mas existem regimes especiais para certos instrumentos. Eu conheço investidores que acumularam pequenos débitos fiscais durante anos porque assumiram erroneamente que determinados rendimentos estavam isentos. A solução prática foi contratar um consultor fiscal especializado em investimentos durante dois anos consecutivos para regularizar a situação. Custou dinheiro, mas evitou problemas muito mais caros. A liquidez é outra questão crítica. Muitos investimentos prometem bons retornos mas exigem prazos mínimos de permanência. Eu já tive dinheiro bloqueado durante dezoito meses num produto estruturado que parecia interessante nas apresentações comerciais. Quando precisei de acessar esses fundos, as penalizações por levantamento antecipado eliminaram praticamente todo o rendimento acumulado e parte significativa do capital.
Quando este método falha Existem cenários em que a abordagem tradicional de investimento não funciona adequadamente. Se o capital disponível for inferior a mil euros, as comissões fixas de várias plataformas tornam a estratégia economicamente inviável. Neste caso, existem opções alternativas como microinvesting apps que permitem começar com valores muito menores, embora frequentemente cobrarem taxas percentuais mais elevadas no longo prazo. Também é importante reconhecer que nenhuma estratégia garante retorno positivo. Mercados entram em ciclos prolongados de estagnação ou declínio. O período entre 2000 e 2012 para o S&P 500 é um exemplo documentado onde um investidor que tivesse comprado e mantido ações americanas grandes teria visto o seu valor real praticamente estagnar durante doze anos, mesmo antes de considerar inflação.
A informação apresentada baseia-se em experiência prática e observação direta do mercado. Cada situação financeira é específica e recomenda-se consulta profissional antes de qualquer decisão de investimento significativa.
Galeria
-
Você acha que precisa ter muito dinheiro para começar a investir ... -
Melhores tipos de investimentos para renda mensal que você precisa ...

