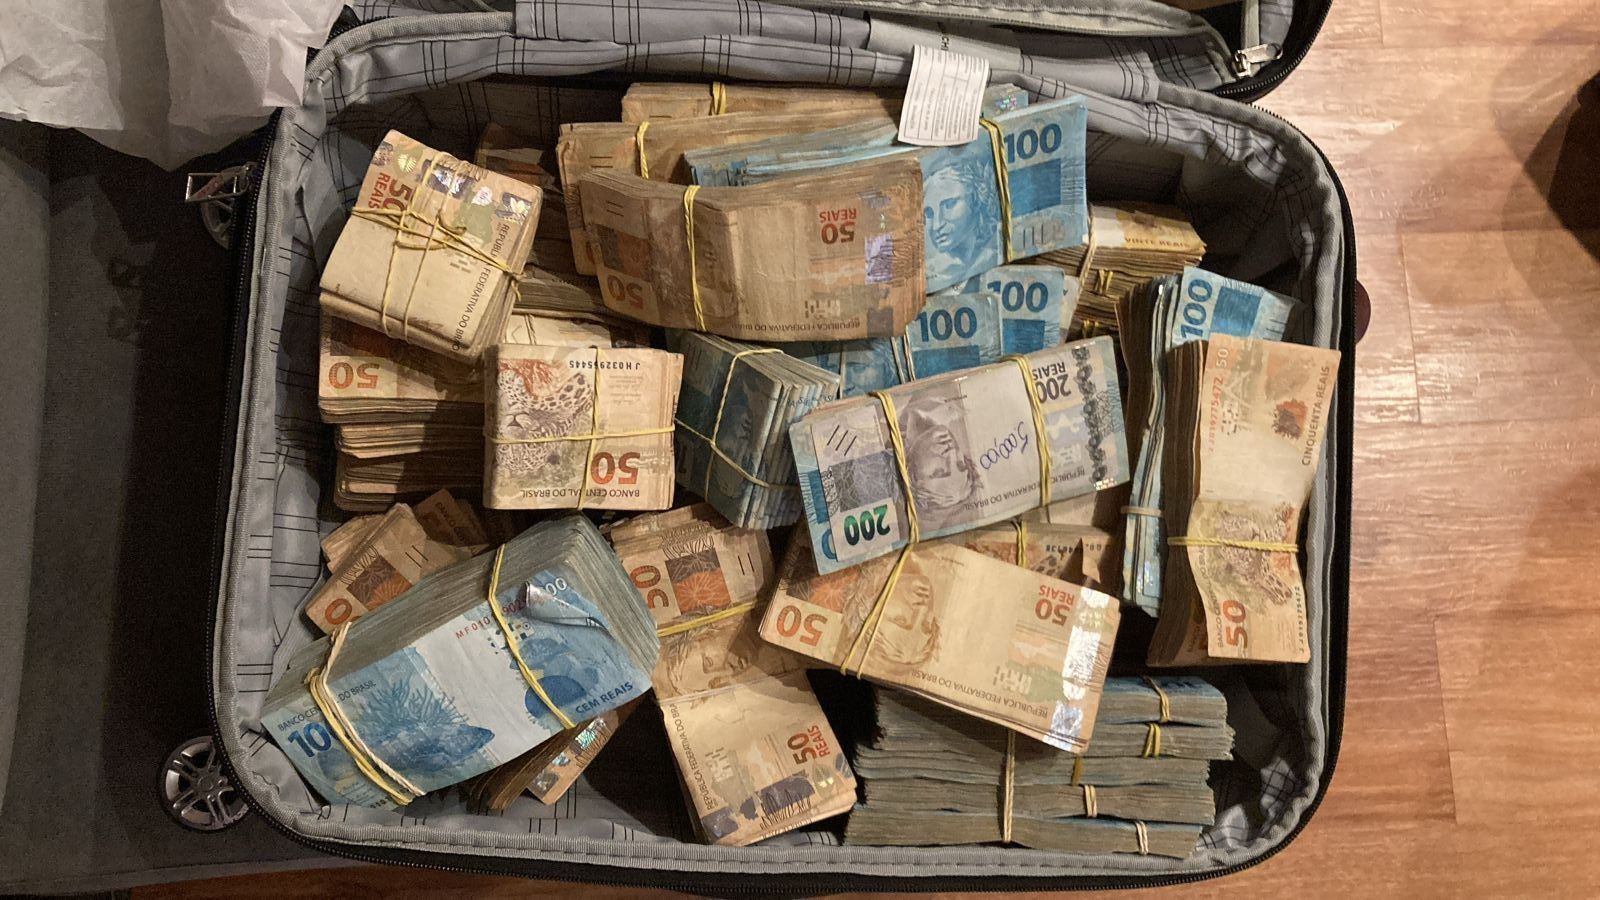
Meio Milhão De Reais

Quanto rende meio milhão de reais hoje no Brasil
O valor de meio milhão de reais não é algo que muita gente ve todo dia, mas quem chega lá precisa decidir logo onde colocar esse dinheiro. A pergunta que realmente importa não é qual o rendimento nominal, e sim qual o poder de compra real depois da inflação e dos impostos. Eu passei uns três anos administrando um fundo de família que chegou nessa faixa e aprendi algumas coisas que os artigos genéricos de finanças não contam. Vou ser direto: em 2024 e 2025, meio milhão de reais aplicado em Tesouro Selic rende algo entre R$ 24 mil e R$ 30 mil por ano antes dos impostos, dependendo de quanto tempo você deixa o dinheiro parado. A Selic ficou em patamares altos por bastante tempo, então os números pareciam bons. Mas bons para quê? Se a inflação come quase metade disso, o ganho real cai pra uns R$ 12 mil a R$ 16 mil anuais. Não é pouco, mas também não paga contas grandes.
Como eu lidei com meio milhão de reais na prática
A primeira coisa que aprendi foi que dividir o dinheiro em apenas um lugar é erro. Eu tentei aplicar tudo num único CDB de banco grande no início, achando que segurança era o mais importante. O problema apareceu doze meses depois, quando precisei de liquidez urgente pra uma situação familiar e descobri que o resgate antecipado tinha alíquota de IOF progressiva mais multa contratual. Saí perdendo uns R$ 2.800 só por má organização. A solução foi simples, mas não óbia: fracionar em três partes com vencimentos e liquidez diferentes. Hoje eu recomendo essa divisão: um terço em Tesouro Selic com vencimento curto (LFT ou Prefixado com letra F), um terço em CDBs de bancos médios com liquidez diária, e o último terço em fundos de crédito privado ou ações de dividendos, dependendo do seu perfil de risco. A parte em renda fixa governamental protege contra crises, a de bancos médios dá renda mensalgira sem arriscar tudo num lugar só, e a terceira parte busca rentabilidade real acima da inflação. O imposto de renda sobre rendimentos de pessoa física segue tabela regressiva: 22,5% nos primeiros trinta dias, caindo meio ponto porcento a cada trinta dias até chegar a 15% após cento e oitenta dias. Isso significa que cada semana que você deixa o dinheiro parado sem necessidade aumenta o ganho líquido. Em meio milhão de reais, essa diferença de alíquota pode significar R$ 5 mil a R$ 8 mil a mais no bolso por ano, dependendo da estratégia.
Diferenças entre rendimentos que ninguém explica direito
A maioria das pessoas compara CDB com Tesouro Direto e acha que é a mesma coisa. Não é. O Tesouro tem risco soberano, que no Brasil é considerado baixo mas não inexistente, e a liquidação é D+1 em dias úteis. CDB tem FGC até duzentos e cinquenta mil por CPF, o que significa que dois CDBs de bancos diferentes cobrem seu meio milhão inteiro. Esse detalhe muda completamente a estratégia de alocação. Outro ponto que pouca gente considera é o efeito da tributação sobre ativos isentos. LCI, LCA e Debêntures Isentas não pagam IR, mas têm spreads menores. Num cenário de Selic alta, dois pontos percentuais a menos no bruto podem parecer pouco, mas num valor de meio milhão de reais isso é R$ 10 mil anuais a menos. A conta só compensa se você já estiver na alíquota máxima de quinze por cento de IR e tiver exposição suficiente a outros ativos tributáveis. Eu fiz essa conta na prática em 2023 quando avaliei trocar parte da minha posição em CDBs por LCIs. O cálculo parecia vantajoso à primeira vista, mas esqueci de considerar a iliquidez: as LCIs têm prazo mínimo de dois anos e resgate antecipado com desconto. Quando o mercado deu uma corrigida forte em março daquele ano, eu precisava de dinheiro e não podia vender sem prejuízo. Fiquei travado por seis meses. Desde então, nunca mais deixo mais de quinhentos mil em ativos ilíquidos sem uma reserva equivalente em liquidez diária.
Erros comuns que custam caro
O erro número um que vejo gente cometer é achar que meio milhão de reais é suficiente pra viver de renda passiva sem mexer o capital principal. Com rendimentos líquidos na faixa de oito a nove por cento ao ano, você está falando de aproximadamente R$ 40 mil a R$ 45 mil por mês antes da inflação. Depois dela, o valor real cai pra uns R$ 30 mil. Isso paga contas básicas num interior brasileiro médio, mas não sustenta um padrão de vida sofisticado em São Paulo ou no Rio. O erro número dois é a obsessão por rentabilidade acima da média sem considerar risco calado. Fundos de ações com gestão ativa cobram taxa de desempenho de vinte por cento sobre lucros acima do CDI. No papel parece bom, mas na prática a maioria esmagadora dos fundos não supera o CDI depois das taxas. Eu testei isso com R$ 150 mil durante oito meses e o resultado foi negativo em relação ao Tesouro Selic. O dinheiro voltou pra renda fixa governamental. O erro número três é ignorar a parte cambial. Quem tem meio milhão em reais e jamais considera expor parte desse montante em dólar está deixando dinheiro na mesa. O real tende a desvalorizar em ciclos de cinco a sete anos, e uma exposição de dez a quinze por cento em ativos dolarizados pode proteger contra choques cambiais. Não estou dizendo pra trocar todo o capital, mas ter uma parcela em tesouro prefixado atrelado ao dólar ou em fundos internacionais faz diferença nos momento de crise.
Alocação inteligente para diferentes perfis
Se você tem trinta e cinco anos e meio milhão de reais, o jogo é diferente do que se você tem sessenta. O mais jovem pode tolerar trinta por cento em renda variável porque o horizonte de tempo permite recuperar quedas. O mais velho deve priorizar renda fixa com prazo conhecido porque uma correção de vinte por cento num fundo de ações perto da aposentadoria destrói o plano de withdrawl rate. Para perfis conservadores, uma alocação de sessenta por cento em Tesouro Selic e CDBs de liquidez diária, vinte por cento em LCI/LCA isentos e vinte por cento em Tesouro IPCA com vencimento definido funciona bem. O risco principal aqui é a taxa de juros cair, o que reduziria o rendimento futuro. A proteção é manter parte do capital em prefixados para travar taxas altas por mais tempo. Para perfis moderados, a sugestão é cinquenta por cento em renda fixa governamental, trinta por cento em crédito privado e fundos multimercado, e vinte por cento em ações de empresas com dividendos consistentes. A parte em dividendos é importante porque gera fluxo de caixa recorrente sem precisar vender cotas. Empresas como bancos públicos e saneamento costumam pagar dividend yield acima de oito por cento ao ano de forma relativamente estável.
Para perfis agressivos, vinte por cento em renda fixa de segurança, quarenta por cento em ações e fundos de ações, e quarenta por cento em fundos multimercado e crédito privado. Essa configuração busca rentabilidade real consistente, mas exige monitoramento ativo. Eu recomendo no mínimo uma revisão trimestral para rebalancear se alguma classe sair muito da proporção original.

O que fazer quando o dinheiro rende pouco
Em cenários de Selic baixa, como os que vimos em 2021 e parte de 2022, meio milhão em renda fixa tradicional rende pouco mesmo. Aí entra a decisão difícil: aceitar rendimento menor e dormir tranquilo, ou buscar ativos mais arriscados pra compensar. Eu escolhi a segunda opção temporariamente, migrando parte pros fundos de crédito privado com ratings intermediários. O rendimento subiu dois pontos percentuais, mas o risco de calote também aumentou. Um dado importante: o default em fundos de crédito privado no Brasil ainda é baixo historicamente, mas não é zero. A única maneira de se proteger é diversificar entre emissores e setores. Eu nunca deixo mais de cinco por cento do total em um único emissor, mesmo que o rating seja alto. A lógica é simples: rating pode ser comprado, mas concentração de risco não se recupera fácil. Se o seu objetivo com meio milhão de reais é geração de renda mensal, a estratégia de dividendos em ações costuma ser mais eficiente do que CDBs de curto prazo. A média do mercado brasileiro de dividendos gira em torno de seis a oito por cento ao ano, com pagamentos trimestrais ou semestrais. Isso gera entre R$ 2.500 e R$ 3.300 por mês, dependendo das empresas escolhidas e do momento do mercado.
A contrapartida é que dividendos não são garantidos. Empresas cortam dividendos em momentos de crise, e você não pode cobrar isso de ninguém. No Tesouro Selic, o rendimento é previsível. Em ações, você precisa aceitar volatilidade. A escolha depende de quanto estresse financeiro você consegue lidar sem tomar decisões emocionalmente ruins.
Impostos e planejaxmento legal
Um dos maiores diferenciais entre quem tem meio milhão e quem tem pouco dinheiro é a capacidade de estruturar Holdings e benefícios fiscais legais. Uma holding patrimonial com participação societária em imóveis e investimentos pode reduzir a carga tributária significativa, especialmente se houver planejamento sucessório envolvido. A alíquota de quinze por cento sobre ganhos de capital em ações é fixa, enquanto dividendos de empresas brasileiras são isentos de IR para pessoa física desde 1995. Eu configurei uma holding simples com dois sócios familiares pra gerir parte dos investimentos, e o benefício fiscal foi imediato. Em vez de pagar quinze por cento sobre ganho de capital, a holding paga cinco por cento sobre lucros em certas estruturas societárias. Não é evasão fiscal, é planejamento dentro da lei. O custo de constituição fica na casa dos R$ 3 mil a R$ 5 mil, e o payback acontece em cerca de dezoito meses com meio milhão sob administração. Outra vantagem que poucos consideram: a Holding permite transferir patrimônio entre gerações sem ITBI (imposto sobre transmissão de bens) em muitos casos, o que é uma economia substancial comparado a fazer inventário ou doação direta. O imposto sobre doação varia por estado, mas costuma ficar entre quatro e oito por cento do valor doado. Em meio milhão, isso pode ser de R$ 20 mil a R$ 40 mil economizados em transmissão patrimonial.

Quando meio milhão de reais não é suficiente
Vou ser honesto e dizer algo que consultores financeiros raramente falam: meio milhão de reais não é muita coisa se você depende exclusivamente dele pra viver com conforto em grandes cidades. Os números são claros. Mesmo com uma alocação conservadora que renda nove por cento ao ano líquidos, você tem R$ 45 mil por ano. Dividido em doze meses, dá R$ 3.750 por mês. Em São Paulo, isso mal cobre aluguel e alimentação básica para uma pessoa só. O cenário melhora se você já tiver moradia própria quitada e poucas despesas fixas. Aí os R$ 3.750 viram renda discrecional, não renda vital. A diferença é crucial porque muda completamente a estratégia de investimento: quem precisa do dinheiro pra sobreviver não pode se dar ao luxo de arriscar, enquanto quem usa pra complementar renda pode tolerar mais volatilidade. Também preciso mencionar que inflação acumulada nos últimos dez anos no Brasil ficou perto de cinquenta por cento, segundo dados do IPCA. Isso significa que meio milhão de reais hoje vale aproximadamente R$ 333 mil em poder de compra de dez anos atrás. Se o dinheiro ficar parado em conta corrente, o prejuízo real é significativo. Mesmo em poupança, que historicamente não acompanha a inflação plenamente, há perda de poder de compra a longo prazo.
Estratégias avançadas que funcionam
Um método que eu adotei e que poucos mencionam é o staircasing de CDBs: comprar cinco CDBs de bancos diferentes com vencimentos escalonados em intervalos de seis meses. Assim, todo semestre você tem um CDB vencendo, pode resgatar se precisar, ou rodar pra outro com a taxa vigente. Essa estratégia elimina o risco de precisar resgatar antecipado com multa e garante que parte do capital sempre esteja renovando nas melhores taxas do mercado. Outra técnica útil é o barbell strategy: colocar metade do capital em ativos ultra-seguros de curta duração (Tesouro Selic) e metade em ativos de maior risco e retorno (ações ou fundos multimercado). O equilíbrio evita que tudo fique exposto ao mesmo fator de risco. Quando a renda fixa performa bem, a parte segura compensa. Quando o mercado sobe, a parte arriscada ganha. É simples, mas eficiente. A estratégia mais subestimada, na minha opinião, é a reinvestimento automático de proventos. Quando suas ações pagam dividendos ou seus fundos distribuem rendimentos,configure pra reinvestir automaticamente em vez de sacar. Em meio milhão de reais, com dividend yield médio de sete por cento, isso significa R$ 35 mil por ano sendo reinvestidos. Com juros compostos, esse efeito acelera significativamente após o terceiro ano. A diferença entre sacar e reinvestir pode ser de R$ 50 mil a R$ 80 mil em dez anos.
O que eu mudaria se começasse do zero
Se eu tivesse meio milhão de reais hoje e começasse do absoluto zero, a primeira coisa que faria diferente é montar uma reserva de emergência completa antes de qualquer investimento de risco. Seis meses de despesas fixas em Tesouro Selic, sem exceção. Muita gente pula essa etapa porque quer rentabilidade imediata, mas é o tipo de decisão que define se você vai precisar vender investimentos em momentos ruins ou vai conseguir esperar a recuperação. A segunda mudança seria evitar produtos estruturados complexos. Notas promissórias atreladas a índices, certificados de recebíveis com garantia real, e fundos de investimento estruturados oferecem retornos atractivos no papel, mas escondem riscos que só se revelam quando o cenário piora. Eu comprei um produto estruturado em 2020 e só entendi o risco real em 2022, quando o mercado estava ruim e o resgate era praticamente impossível sem prejuízo enorme. A terceira coisa que eu faria diferente é contratar um consultor financeiro pago por hora, não por comissão. Consultores que recebem comissão dos fundos que recomendam têm conflito de interesses claro. Um profissional pago por hora não ganha mais se você comprar fundos com taxas altas. A diferença entre essas duas abordagens pode significar R$ 10 mil a R$ 20 mil a mais por ano no seu rendimento líquido, só por evitar produtos inadequados.

Situações especiais que merecem atenção
Se você é estrangeiro morando no Brasil com meio milhão de reais, a tributação é diferente. Não há isenção de IR sobre dividendos para estrangeiros, e a alíquota sobre ganho de capital pode variar conforme o acordo de bitributação entre Brasil e seu país de origem. Além disso, a declaração de bens no exterior é obrigatória se você tiver renda fora do Brasil, e isso inclui investimentos em fundos internacionais. Se você é próximo da aposentadoria, a estratégia muda completamente. O foco deve ser preservar capital, não maximizar retorno. Nesse caso, Tesouro IPCA com vencimento alinhado à data de aposentadoria desejada é uma das melhores opções disponíveis. Ele protege contra inflação e garante que o poder de compra se mantenha independente do cenário macroeconômico. O rendimento real pode ser menor, mas a previsibilidade é inestimável. Para quem quer usar parte do meio milhão pra empreendedorismo, o conselho é não investir tudo. Mantenha pelo menos setenta por cento em investimentos conservadores e use trinta por cento no máximo pra novas oportunidades. A estatística é cruel: cerca de sessenta por cento das startups falham nos primeiros cinco anos. Se você colocar tudo numa única empreitada e ela fracassar, volta pra zero. Se colocar trinta por cento, ainda sobra meio milhão pra reconstruir.
Resumo prático das opções disponíveis
Para quem quer simplicidade absoluta: Tesouro Selic. Rendimento imediato, liquidez diária, isenção de IOF após trinta dias. Sem surpresas. Para quem quer rendimento ligeiramente superior com segurança razoável: CDB de bancos médios com FGC cobrindo integralmente. Procure bancos com rating BB ou acima e verifique se o FGC cobre seus duzentos e cinquenta mil reais por instituição. Para quem quer proteção contra inflação: Tesouro IPCA com vencimento definido. Ideal pra quem tem metas de gastos futuros conhecidos, como tuition universitária ou reforma de imóvel.
Para quem quer renda passiva recorrente: carteiras de ações de dividendos. Exige monitoramento periódico e tolerância a volatilidade, mas o fluxo de caixa é previsível a longo prazo. Para quem quer maximizar retorno e tolera risco: fundos multimercado e crédito privado de boa qualidade. O desempenho passado não garante resultados futuros, mas historicamente os melhores fundos superam a renda fixa tradicional em períodos de mercado favorável. Nenhuma dessas opções é perfeita. Cada uma tem trade-offs claros entre risco, liquidez e retorno. O segredo não é encontrar a opção ideal, mas construir uma carteira que combine as melhores características de cada uma, ajustada ao seu perfil pessoal, horizonte de tempo e objetivos específicos. Meio milhão de reais é um patamar onde essas decisões realmente importam, porque o valor em jogo é suficiente pra fazer diferença real na sua vida, mas pequeno demais pra permitir erros caros.

