O Sistema De Custeio Por Absorção É Amplamente Utilizado

Como funciona o custeio por absorção na prática
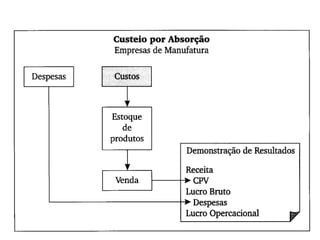
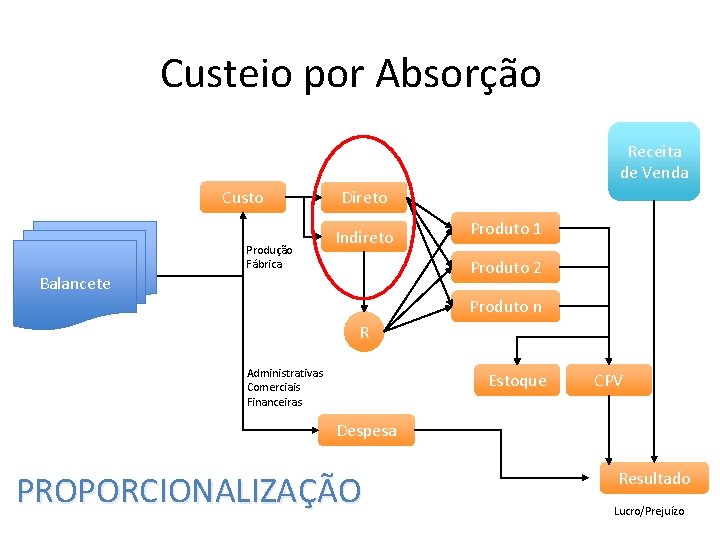
O custeio por absorção é o método contábil mais comum para apuração de custos de produção. Ele absorve todos os custos — tanto fixos quanto variáveis — diretamente no produto. Isso significa que o custo fixo da fábrica não vai para o resultado como despesa do período; ele fica "preso" no estoque até o produto ser vendido. A maioria das empresas adota esse sistema porque a legislação tributária brasileira exige, e o IFRS permite para estoques. A lógica é simples: custo do produto vendido = custos fixos + custos variáveis diretos + gastos de conversão alocados. Mas a simplicidade teórica esconde problemas sérios no dia a dia.
O sistema de custeio por absorção é amplamente utilizado
Utilizado por praticamente todas as indústrias no Brasil, o custeio por absorção gera distorções que passam despercebidas até o fechamento do trimestre. O problema principal é a taxa de absorção. Você precisa escolher uma base de rateio — horas, horas-homem, unidades produzidas — e aplicar sobre o custo fixo total estimado. A base que você escolhe dita se seu custo por unidade vai parecer real ou completamente artificial. No meu trabalho, a maioria das empresas usa horas máquina como base. Funciona bem quando a operação é uniforme. Quando você tem produtos diferentes com consumos desiguais de máquinas, a distorção aparece. Produzindo um produto de alto volume com processamento simples, o custo fixo absorvido por unidade cai artificialmente. Um produto de menor volume com complexidade maior carrega menos custo do que deveria. O resultado: margens distorcidas que levam a decisões erradas de precificação. Eu encontrei um caso específico em que uma metalúrgica tinha três linhas de produção. A linha A produzia 80% do volume e usava 40% das máquinas. A linha C produzia 10% mas usava 50% dos recursos fixos. Com a taxa única de absorção baseada em volume, a linha C parecia extremamente lucrativa. Na realidade, estava prejuízo. A solução que implementamos foi separar os centros de custo por linha e usar taxas diferentes para cada uma, calculadas com base no consumo real de capacidade ociosa. Isso mudou completamente o retrato de rentabilidade.
Outro ponto que poucas pessoas consideram é o tratamento do subaproveitamento de capacidade. Quando a produção real é menor que a capacidade instalada, a diferença entre o custo fixo orçado e o absorvido precisa ser reconocida como perda do período. Muitas empresas ignoram isso ou tratam de forma inconsistente, o que infla o custo dos produtos e esconde a ineficiência operacional. Dica prática: sempre calcule o subaproveitamento separadamente. Isso aparece no DRE como item distinto e mostra exatamente quanto de custo fixo não foi absorvido pela produção. Empresas que negligenciam esse item costumam ter resultados surpreendentemente ruins nos meses de menor demanda.

Como implementar corretamente
Para configurar o sistema, você precisa de quatro componentes básicos: identificar todos os custos fixos de produção, selecionar a base de rateio mais adequada, calcular a taxa predeterminada no início do período e ajustar as diferenças no final. O cálculo da taxa é simplesmente o custo fixo orçado dividido pela base orçada — seja horas máquina, horas trabalho ou unidades equivalentes. O maior erro que vejo é usar dados históricos ao invés de dados orçados para definir a taxa. Custos fixos não mudam proporcionalmente com o volume, então usar uma média histórica distribui irregularidades do passado para o futuro. Defina a taxa com base no orçamento anual e revise trimestralmente se houver variação significativa de capacidade. Quanto ao ajuste de subaproveitamento, ele deve ser sempre reconhecido no resultado do período. Não dilua essa diferença entre os estoques e o CMV como muitas empresas fazem. A norma contábil é clara sobre isso, e a prática de diluir mascara a eficiência operacional real.
Quando o custeio por absorção falha
O método não funciona bem em ambientes de alta variedade de produtos com tempos de setup significativos. Nesse cenário, o custeio por atividades (ABC) oferece resultados mais precisos porque rastrea os custos fixos através dos drivers de atividade ao invés de uma única base de rateio. Em operações de alta complexidade com muitos produtos customizados, o absortion puro pode distorcer custos em até 30% ou mais. Outro limite é quando a empresa opera com margens apertadas e variações sazonais fortes de demanda. O efeito do subaproveitamento flutuante torna a apuração de lucro por produto quase impossível de interpretar. Nesses casos, combinar o custeio por absorção para fins fiscais com uma análise interna por custeio variável dá mais clareza gerencial sem comprometer a conformidade. O que eu recomendo na prática é manter o custeio por absorção para o balanço e o imposto, mas criar uma camada paralela de análise gerencial usando custeio variável. Assim você atende à obrigação legal e ainda toma decisões com base nos custos que realmente mudam com o volume.
Galeria
-

A importância do conhecimento dos sistemas de custeio para o trabalho ... -
SISTEMAS DE CUSTEIO.pptx -
Custeio por Absoro Conceitos Importantes Direcionador de Custos -
Custeio Por Absorção e Variáveis | PDF | Custo | Preços

