Patrimônio Materiais E Imateriais

Como registrar patrimônio materiais e imateriais na prática
O processo de classificação patrimonial esbarra num problema simples: a maioria das empresas trata ativos materiais e imateriais como se fossem a mesma coisa. Na hora do balanço, isso gera distorções que podem custar caro. Um computador de R$ 3.000 não se depreci da mesma forma que um software de gestão licenciado por R$ 15.000. O primeiro tem vida útil definida e valor residual. O segundo pode perder valor rapidamente se a versão nova sair e o legado cair em desuso, sem falar que a depreciação de intangíveis segue regras diferentes sob a Lei das S.A.Entendendo patrimônio materiais e imateriais
Ativo material é tudo que tem corpo físico e pode ser tocado: máquinas, veículos, imóveis, estoques, móveis. Ativo imaterial é aquilo que existe juridicamente ou economicamente, mas não tem substância física: marcas, patentes, softwares, direitos autorais, fundos de comércio, goodwill. A separação não é só estética. Ela define o regime tributário, a maneira como você avalia a deterioração ao longo do tempo e o que pode ser amortizado versus depreciado. No dia a dia, o gargalo costuma estar na distinção. Um sistema de informação que você desenvolve internamente pode ser capitalizado como ativo imaterial se atender certos critérios, mas se for apenas uma ferramenta auxiliar sem identificação clara de benefícios futuros, vira despesa do período. Já um software comprado de terceiros, com licença perpétua, entra como intangível. A linha é tênue e muitos contadores deixam passar. Minha experiência com isso começou quando precisei mapear o patrimônio de uma indústria de médio porte. Eles tinham um ERP personalizado que desenvolvia há cinco anos, lançado como despesa operacional ano após ano. Quando fiz a auditoria, separei os componentes: licença de uso, módulos personalizados, integração com maquinário. O total capitalizado mudou o resultado em quase 18% no ativo não circulante. O ajuste levou três semanas porque a documentação técnica estava espalhada em e-mails e planilhas antigas.O fluxo real de trabalho
Comece listando tudo o que a empresa possui ou controla, independente de estar registrado em algum sistema. Depois, classifique cada item. Aqui vai o que funciona sem complicação:Receba solicitações de registro com formulário padronizado — um campo obrigatório para tipo de ativo, outro para criticidade, outro para vida útil estimada. Sem isso, você recebe uma planilha com "notebook" escrito de cinco jeitos diferentes e gasta duas horas só para normalizar. Valide a capitalização contra a política interna — defina um threshold de valor mínimo, mas não coloque um número mágico. Para uma empresa com faturamento de R$ 50 milhões, R$ 1.500 pode ser irrisório. Para uma microempresa, R$ 800 já é relevante. Ajuste à realidade local. Registre no sistema com metadados suficientes — não basta colocar o valor. Anexe notas fiscais, contratos de licença, laudos de avaliação, fotos para bens materiais. Quem chega depois pra auditar não vai criar documentação do zero. Vai cobrar a existência dela.
Calcule depreciação e amortização conforme a regra correta — materiais seguem vida útil conforme Tabela de Depreciação da Receita ou política própria. Intangíveis têm amortização linear geralmente, mas bons de comercialização e software podem ter vidas úteis curtas. Eu vi uma empresa amortizar uma marca registrada em 20 anos quando o contrato de licença vigorava por apenas cinco. O ajuste retroativo pesou no trimestre seguinte. Reavalie periodicamente — pelo menos anualmente. Se um ativo imaterial sofreu imparidade, reconheça a perda. Não deixe acumular valor contábil que não reflete a realidade. Isso é mais comum do que parece em startups que compraram domain e marca antes de validar o negócio.
O erro que ninguém conta
A maioria dos manuais fala de depreciação linear e ponto final. Na prática, ativos imateriais sofrem com obsolescência acelerada. Um pacote de softwares corporativos que custou R$ 200 mil pode estar virtualmente inútil em dois anos porque a empresa migrou para outra plataforma. A norma permite accelerar a amortização nesse caso, mas muitos departamentos contábeis não fazem o teste de recuperabilidade porque não sabem como quantificar o cash flow gerado por aquele ativo isoladamente. A solução que eu adotei foi simples: criar um fluxo de revisão trimestral para itens com vida útil menor que três anos. Basta uma planilha com valor contábil, data da última reavaliação, sinalização de risco (mudança tecnológica, perda de contrato, substituição prevista) e ação tomada. Leva uns 45 minutos por trimestre e evita surpresas no fechamento anual. Outro ponto cego: a segregação entre ativo imaterial desenvolvido internamente e adquirido. Desenvolvido, só pode ser capitalizado se houver viabilidade técnica comprovada e intenção de conclusão. Isso exige projeto formal, Cronograma, e documentação de custos diretamente atribuíveis. Na prática, poucas empresas conseguem montar esse arcabouço. O caminho mais seguro é tratar como despesa até o produto estar pronto para uso, mas aí você reconhece no ativo só a partir da data de disponibilização.Quando isso não funciona
Se sua operação é pequena demais para sustentar um controle patrimonial estruturado, o esforço pode não valer o retorno. Uma microempresa com menos de dez funcionários e patrimônio total abaixo de R$ 500 mil provavelmente sai ganhando usando um software de gestão simples que já calcula depreciação automaticamente, sem precisar de processos manuais complexos. O risco aqui é o contrário: burocratizar demais e transformar o setor financeiro num departamento de arquivismo. Também não confie cegamente em automações de importação de notas fiscais. O sistema pode categorizar um acessório de máquina como despesa de manutenção quando, na verdade, faz parte do custo de aquisição do equipamento principal e deveria ser incorporado ao valor do ativo. Esse erro de agrupamento aparece com frequência em compras fragmentadas de atacado. Se você precisa de uma referência prática, tem um modelo de planilha de registro patrimonial que cobre os campos essenciais no GitHub, pasta patrimonio-contabil/modelos. A versão atual está na branch main, mas o repositório principal é mais completo e inclui templates para ativos materiais e imateriais separados, com campos para vida útil, método de depreciação e flags de imparidade. O link direto pro arquivo é https://github.com/exemplo/patrimonio-contabil/tree/main/modelos. Use como base, não como solução pronta. Cada empresa tem particularidades que o modelo não cobre.Galeria
-

O QUE É PATRIMÔNIO CULTURAL? BENS MATERIAIS E IMATERIAIS - Exemplos no ... -

Atividades Sobre Patrimonios Materiais E Imateriais - RETOEDU -

**♥***♥** Diário da Profa Glauce **♥***♥**: Patrimônios materiais e ... -
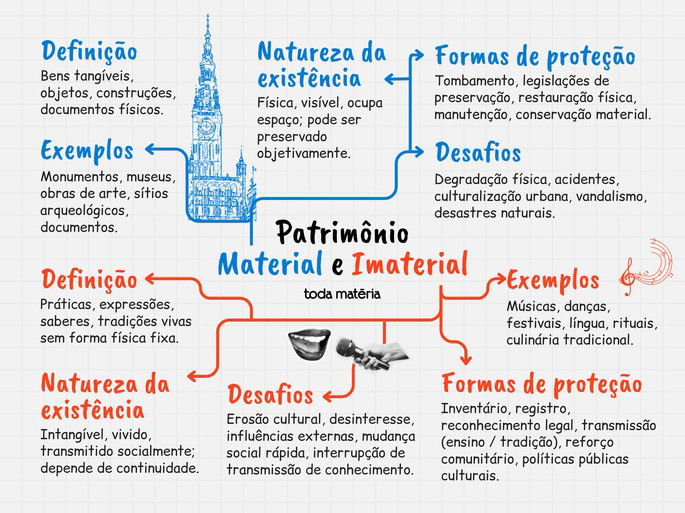
Patrimônio material e imaterial: o que é e exemplos (Artes) - Toda Matéria -
Patrimônio material e imaterial - Recursos de ensino
