Qual É O Principal Objetivo Da Contabilidade Financeira
O que acontece quando você olha para o balanço de uma empresa
A maioria das pessoas acha que contabilidade financeira serve para preencher folhas de cálculo e entregar coisas pro governo. No fundo, é isso mesmo. O objetivo principal é registrar, organizar e comunicar de forma padronizada a situação econômica e patrimonial de uma entidade, usando normas contábeis reconhecidas, pra que terceiros consigam tomar decisões com base nesses números. Eu comecei a trabalhar com isso há anos e logo percebi que a parte chata não é o registro em si. A parte que realmente dá trabalho é garantir que o que foi registrado reflete a realidade econômica e não apenas a realidade fiscal. Empresa pequena tende a confundir os dois. Empresa média tende a fazer as duas coisas separadas e depois não conseguir conciliar quando vem a auditoria.
qual é o principal objetivo da contabilidade financeira
É prestar contas de forma confiável. Não apenas para o fisco, mas principalmente para investidores, credores, socios e gestores. A contabilidade financeira existe porque quem decide se empresta dinheiro, compra cotas ou assina contrato precisa de informação padronizada. Sem normas, cada um inventa seu proprio metodo e o risco aumenta. As normasbrasileiras exigem o Balanco Patrimonial, a DRE, a DMPL, a DFC e as Notas Explicativas. Quando essas peças estão bem feitas, voce consegue ver se a empresa gera caixa, se endividou de forma sustentavel e se os lucros registrados correspondem a ativacao real. Quando estão mal feitas, voce gasta horas tentando descobrir o que realmente aconteceu. Um detalhe que poucas pessoas levam em conta: a contabilidade financeira não serve para mostrar o valor de mercado da empresa. Ela mostra o valor contbil, que depende dos criterios de mensuracao, depreciacao, provizoes e reconhecimento de receita. Isso significa que uma empresa pode ser mais valiosa fora do que dentro das suas proprias demonstracoes.
Eu passei por um caso especifico em que uma pequena distribuidora tinha um estoque registrado por custo historico, mas varios itens estavam obsoletos ha mais de 18 meses. Nas demonstracoes financeiras aparecia como ativo forte. Na pratica, grande parte daquilo nao teria valor de realizacao. O problema era que o sistema ERP gerava o balanco automatico, sem nenhum ajuste manual. Minha solucao foi cruzar o giro de estoque com notas fiscais dos ultimos 12 meses, identificar os itens parados, provisionar a diferenca e registrar a perda no resultado. Isso alterou o lucro liquido do trimestre em cerca de 23%, o que mudou completamente a lectura que o banco faria ao analisar o pedido de refinanciamento. Esse tipo de situacao mostra que o verdadeiro desafio nao e apurar numeros, e sim garantir que eles tenham substancia economica. Normas como CPC 00 e IFRS existem exatamente pra tentar garantir isso, mas a pratica sempre encontra brechas.

Como funciona na pratica o processo contbil
No dia a dia voce coleta documentos, lanca no livro razao ou no sistema, fecha os periodos, faz conciliacoes bancarias, provizes, ajustes de depreciacao e depois gera as demonstracoes. O ciclo completo de fechamento mensal, em empresas sem processos bem estruturados, costuma levar entre tres e cinco dias uteis. Com automatizacao basica de lancamentos e conciliacao, esse prazo cai para cerca de um dia e meio. O que mais causa retrabalho sao os ajustes de competencia. Receita de servicos prestadas no final do mes que ainda nao foram faturadas, despesas pagas adiantadamente que precisam ser rateadas, impostos acumulados que so saem no pagamento real. Se voce não controlar isso, o lucro contbil fica distorcido e as decisoes baseadas nele tambem. Uma dificuldade comum é a distincao entre capitalizacao e despesa. Eu vi varias empresas pequenos registrarem manutencao corretiva como despesa quando na verdade aquilo ampliava a vida util do ativo. O efeito pratico é que o lucro do periodo caiu artificialmente, o passo fiscal ficou menor, mas o patrimonio nao refletiu o investimento real feito. A correcao foi simples no papel: reclassificar o lanamento, atualizar a base de depreciacao e ajustar as demonstracoes do periodo. Na pratica, exigiu revisao de toda a base fixa e negociacao com o contador para reabrir o fechamento.
O que as demonstracoes financeiras revelam de verdade
O Balanco Patrimonial mostra a estrutura de financiamento. Se o Passivo Circulante e maior que o Ativo Circulante de forma persistente, voce tem risco de iliquidez, mesmo que a empresa apresente lucro na DRE. Lucro nao e sinomo de caixa. A DRE mostra a capacidade de gerar resultado operacional. Margem bruta, margem operacional, margem liquida. Sao indicadores que permitem comparar periodos e empresas do mesmo setor. O problema e que essas margens podem ser manipuladas por escolhas contbeis legitimas, como metodo de depreciacao ou criterio de reconhecimeto de receita. A DMPL explica como o patrimonio social mudou durante o periodo. Dividendos, reservas, ajustes de avaliacao patrimonial. Isso é essencial para socios que querem entender se o lucro foi distribudo ou reinvestido. Muitos gestores ignoram essa demonstracao e perdem informacao importante sobre a saúde financeira da empresa.
A DFC é onde a maioria das pequenas e médias empresas erra. Ela mostra as entradas e saidas reais de caixa, separadas em atividades operacionais, de investimento e de financiemento. Uma empresa pode ter lucro na DRE e estar com caixa negativo porque o lucro está preso em contas a receber ou estoque. A DFC revela isso rapidamente.

Erros comuns que eu vejo sempre
Confundir contabilidade financeira com contabilidade fiscal. São objetivos diferentes. A fiscal visa calcular o imposto devido dentro da lei. A financeira visa apresentar informacoes utiles para decisoes economicas. Os resultados podem divergir, e essas divergencias devem ser explicitadas nas notas explicativas. Nao fazer conciliacoes regulares. Contas bancarias, contas a receber, contas a pagar. Quando a conciliacao fica atrasada, erros se acumulam e o fechamento vira uma caçada. Eu recomendo que isso seja feito semanalmente no mínimo, nao mensalmente. Ignorar provas de recuperacao de ativos. Ativos imobilizados e intangveis precisam ser testados periodicamente para verificar se o valor recuperavel é menor que o valor contbil. Se nao fizer isso, voce pode estar superestimando o patrimonio e apresentando demonstracoes enganosas.
Depoimento de que contabilidade financeira é coisa de contador. Em empresas menores, o proprietario ou gestor precisa entender pelo menos o básico para nao tomar decisoes no escuro. Voce nao precisa saber lancar no razao, mas precisa saber ler um balanco e interpretar um fluxo de caixa.
Quando a contabilidade financeira nao consegue responder
Ela nao captura valor de marcas, relacionamentos com clientes ou capital humano. Essas coisas sao reais e importantes, mas nao entram nas demonstracoes padroes. Empresas de tecnologia e servicos frequentemente tem valor de mercado muito acima do patrimonio contbil exatamente por isso. Tambem nao reflete expectativas futuras de forma confiável. Provisoes e estimativas são necessárias, mas dependem de suposicoes que podem estar erradas. Eu vi uma empresa provisionar uma perda esperada com base em dados historicos, mas o mercado mudou abruptamente e a provisao ficou insuficiente. O ajuste posterior causou um impacto grande no resultado de um trimestre inteiro. Para complementar essas lacunas, analistas usam métricas alternativas: valuation, EBITDA ajustado, metrics operacionais como churn e LTV. A contabilidade financeira é a base, mas nao é o todo.

Um passo a passo basico para quem precisa colocar a casa em ordem
Primeiro, organize a documentacao. Notas fiscais, extratos bancários, contratos, comprovantes de pagamento. Sem documentacao, nada funciona. Segundo, defina o regime de competencial. Todas as receitas e despesas devem ser registradas quando ocorrem, nao quando pagas ou recebidas. Isso é fundamental para a precisão do resultado. Terceiro, faix conciliacoes semanais. Banco, contas a receber, contas a pagar. Quanto mais tempo voce deixa acumular, mais dificil fica corrigir.
Quarto, revise os ativos fixos periodicamente. Vida util, depreciacao, test de recuperacao. Um imovel depreciado errado por anos pode distorcer o patrimonio total da empresa em centenas de milhares de reais. Quinto, gere as demonstracoes e leia as notas explicativas. Muitas pessoas ignoram as notas. As notas contém informacoes criticas sobre contingencias, politicas contbeis adotadas e ajustes significativos. Ignora-las é like ler um livro e deixar de lado as notas de rodapé. Se voce quiser uma ferramenta pratica para acompanhar o processo, planilhas estruturadas com campo para conciliacao, provizao e ajuste de competencial podem ser um bom começo. Eu uso uma base propia que organiza lancamentos por natureza, periodos e responsavel, com validacao automatica de saldo zerado nas contas de ajuste. Leva uns dias para montar, mas depois o fechamento cai de quatro dias para menos de um dia e meio.
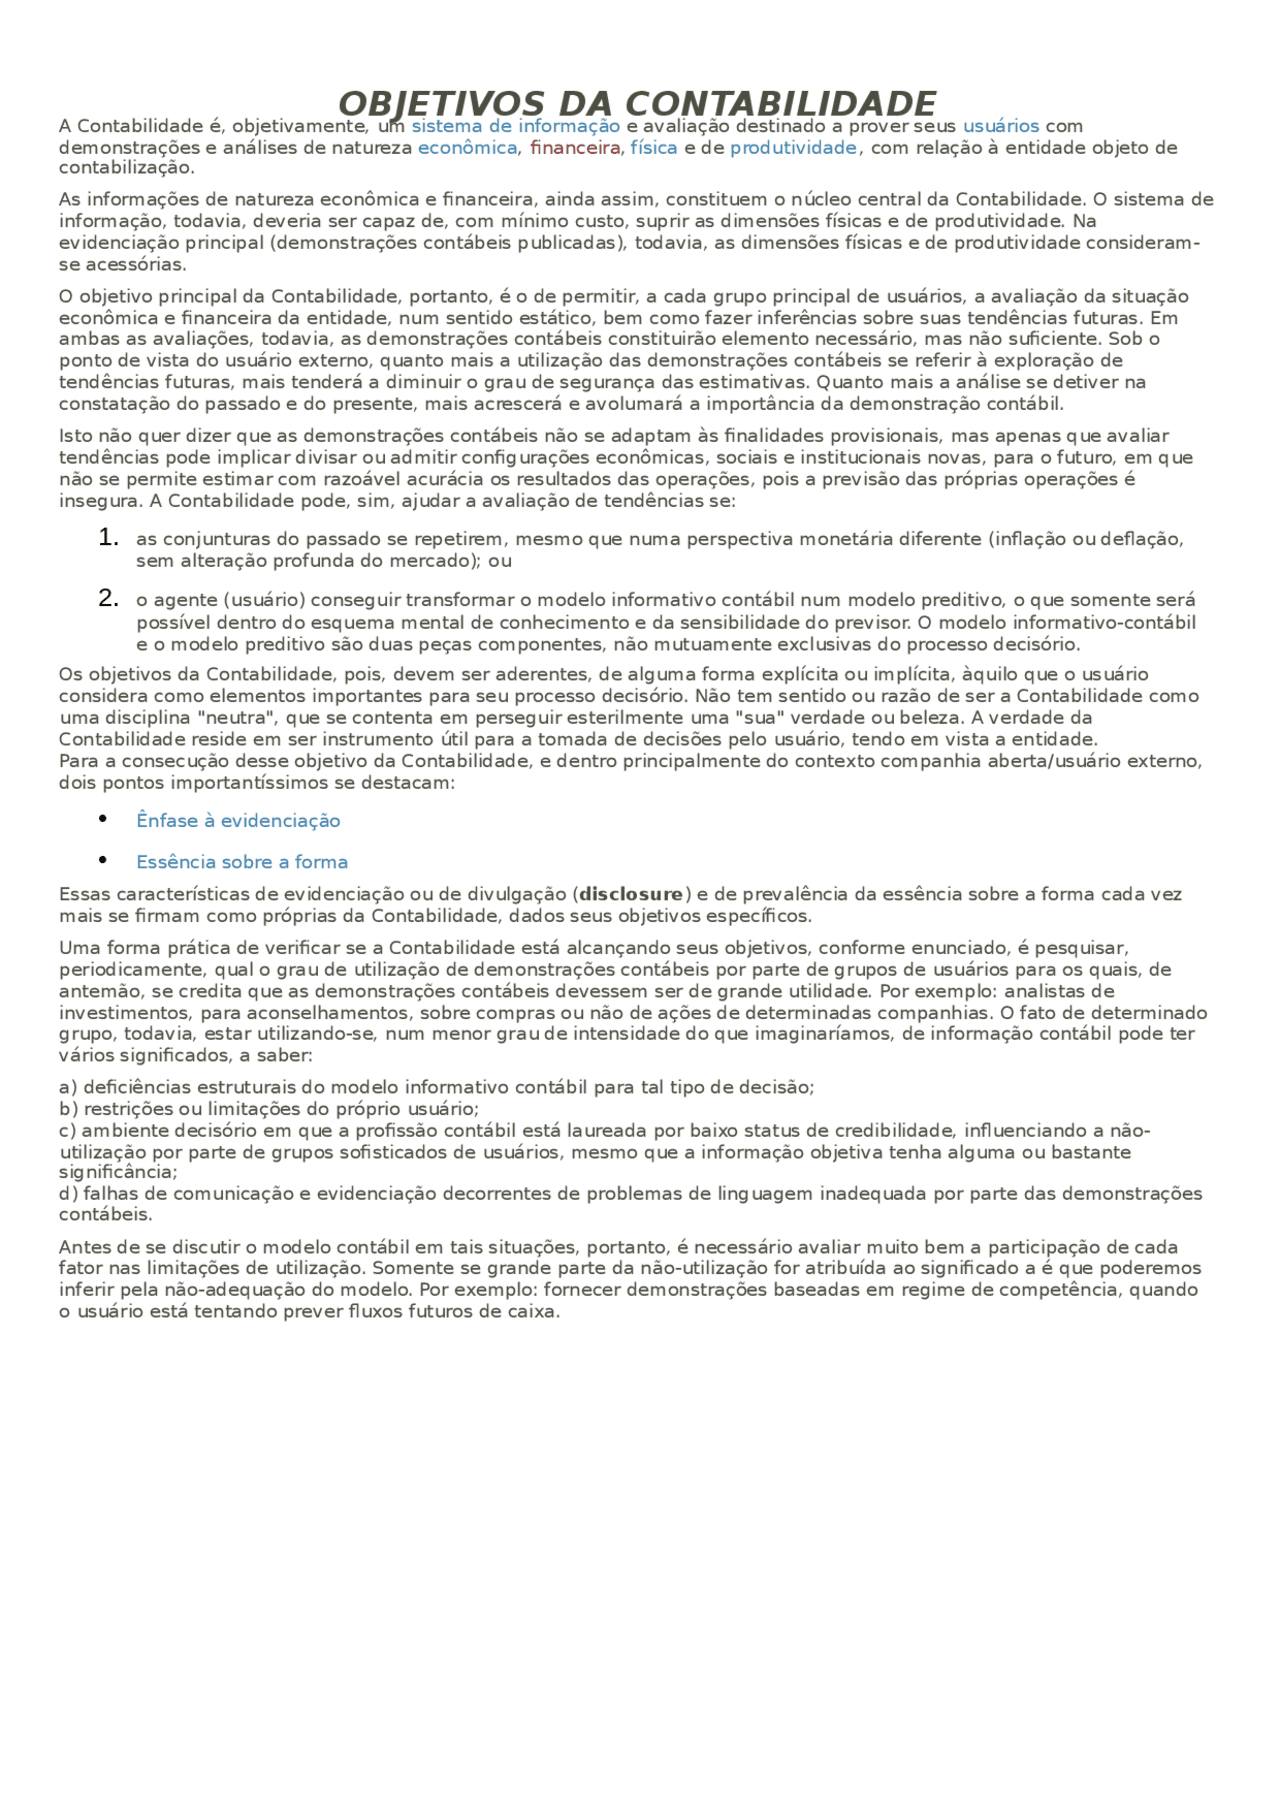
O objetivo da contabilidade financeira continua sendo o mesmo desde sempre: oferecer informacao confiavel, comparavel e relevante sobre a Situacao patrimonial e economica de uma entidade. O resto é detalhes de implementacao que variam conforme o porte, o setor e a maturidade da empresa.

Galeria
-
Objetivos da contabilidade - O objetivo da contabilidade, o que é, o ...
